猜你想问
南山铝业2026年中报核心内容有哪些?
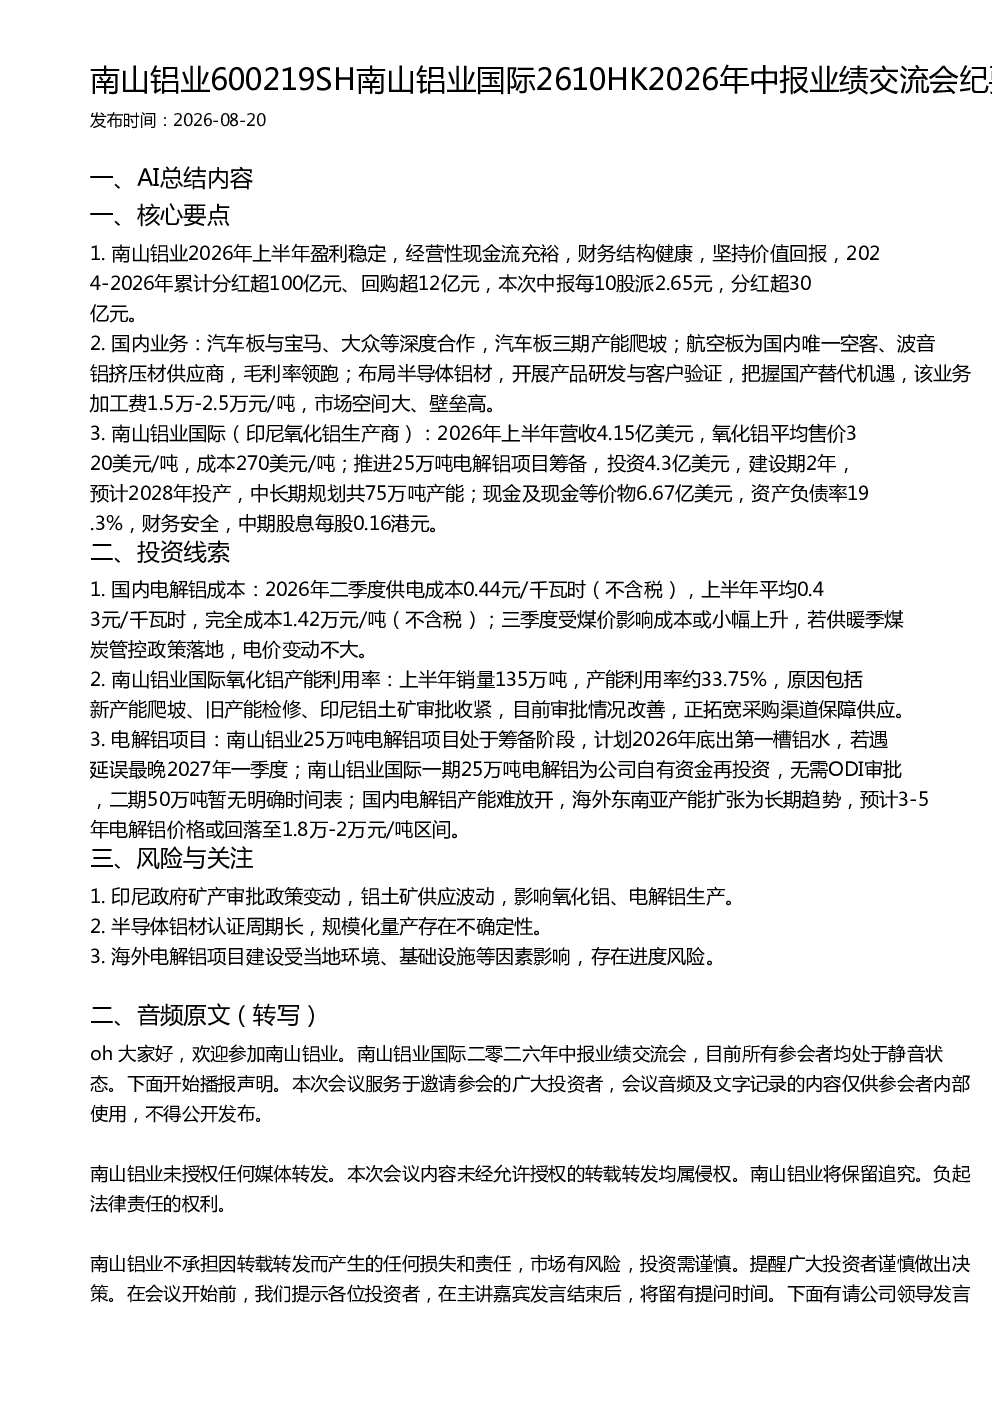
南山铝业2026年上半年盈利稳定,经营性现金流充裕,财务结构健康。公司在汽车板(与宝马、大众等深度合作,汽车板三期产能爬坡)和航空板(国内唯一空客、波音铝挤压材供应商,毛利率领跑)领域表现优异。同时,公司积极布局半导体铝材,开展产品研发与客户验证,把握国产替代机遇。海外业务方面,南山铝业国际(印尼氧化铝生产商)2026年上半年营收4.15亿美元,氧化铝平均售价320美元/吨,成本270美元/吨。公司推进25万吨电解铝项目筹备,投资4.3亿美元,建设期2年,预计2028年投产,中长期规划共75万吨产能。公司财务安全,中期股息每股0.16港元。南山铝业坚持价值回报,2024-2026年累计分红超100亿元、回购超12亿元。本次中报每10股派2.65元,分红超30亿元。
电解铝行业发展趋势如何?
国内电解铝成本方面,2026年二季度供电成本0.44元/千瓦时(不含税),上半年平均0.43元/千瓦时,完全成本1.42万元/吨(不含税)。三季度成本或小幅上升,若供暖季煤炭管控政策落地,电价变动不大。海外业务方面,南山铝业国际氧化铝上半年销量135万吨,产能利用率约33.75%,原因包括新产能爬坡、旧产能检修、印尼铝土矿审批收紧。目前审批情况改善,正拓宽采购渠道保障供应。预计未来3-5年电解铝价格或回落至1.8万-2万元/吨区间。
报告重点分析了哪些方向?
报告重点分析了南山铝业国内业务板块,包括汽车板和航空板的经营表现,以及半导体铝材的布局进展。汽车板方面,公司深度合作宝马、大众等车企,汽车板三期产能持续爬坡;航空板方面,公司是国内唯一空客、波音铝挤压材供应商,毛利率行业领先。半导体铝材方面,公司正积极研发与客户验证,把握国产替代机遇。海外业务方面,报告分析了南山铝业国际的氧化铝业务及电解铝项目筹备情况,包括产能利用率、成本控制及未来规划。此外,报告还关注了公司股东回报政策,2024-2026年累计分红超100亿元、回购超12亿元,本次中报每10股派2.65元。
当前市场对电解铝行业有何判断?
当前市场对电解铝行业的判断主要围绕成本与价格趋势。国内电解铝成本相对稳定,2026年上半年完全成本约1.42万元/吨,预计三季度小幅上升,但供暖季煤炭管控政策若落地,电价变动不大。海外市场方面,印尼氧化铝生产商南山铝业国际上半年产能利用率约33.75%,受新产能爬坡、旧产能检修及铝土矿审批等因素影响。未来3-5年电解铝价格预计将回落至1.8万-2万元/吨区间,主要受供需关系及成本因素影响。
研报提示了哪些风险?
研报提示的主要风险包括:印尼政府矿产审批政策变动,可能影响铝土矿供应稳定性;半导体铝材认证周期长,规模化量产存在不确定性;海外电解铝项目建设受当地环境、基础设施等因素影响,存在进度风险。此外,还需关注国内电解铝成本波动风险,如煤炭管控政策变化可能导致的电价变动。这些因素可能对公司的经营业绩和未来发展产生影响。