猜你想问
食品价格回暖对CPI环比转正有何影响?
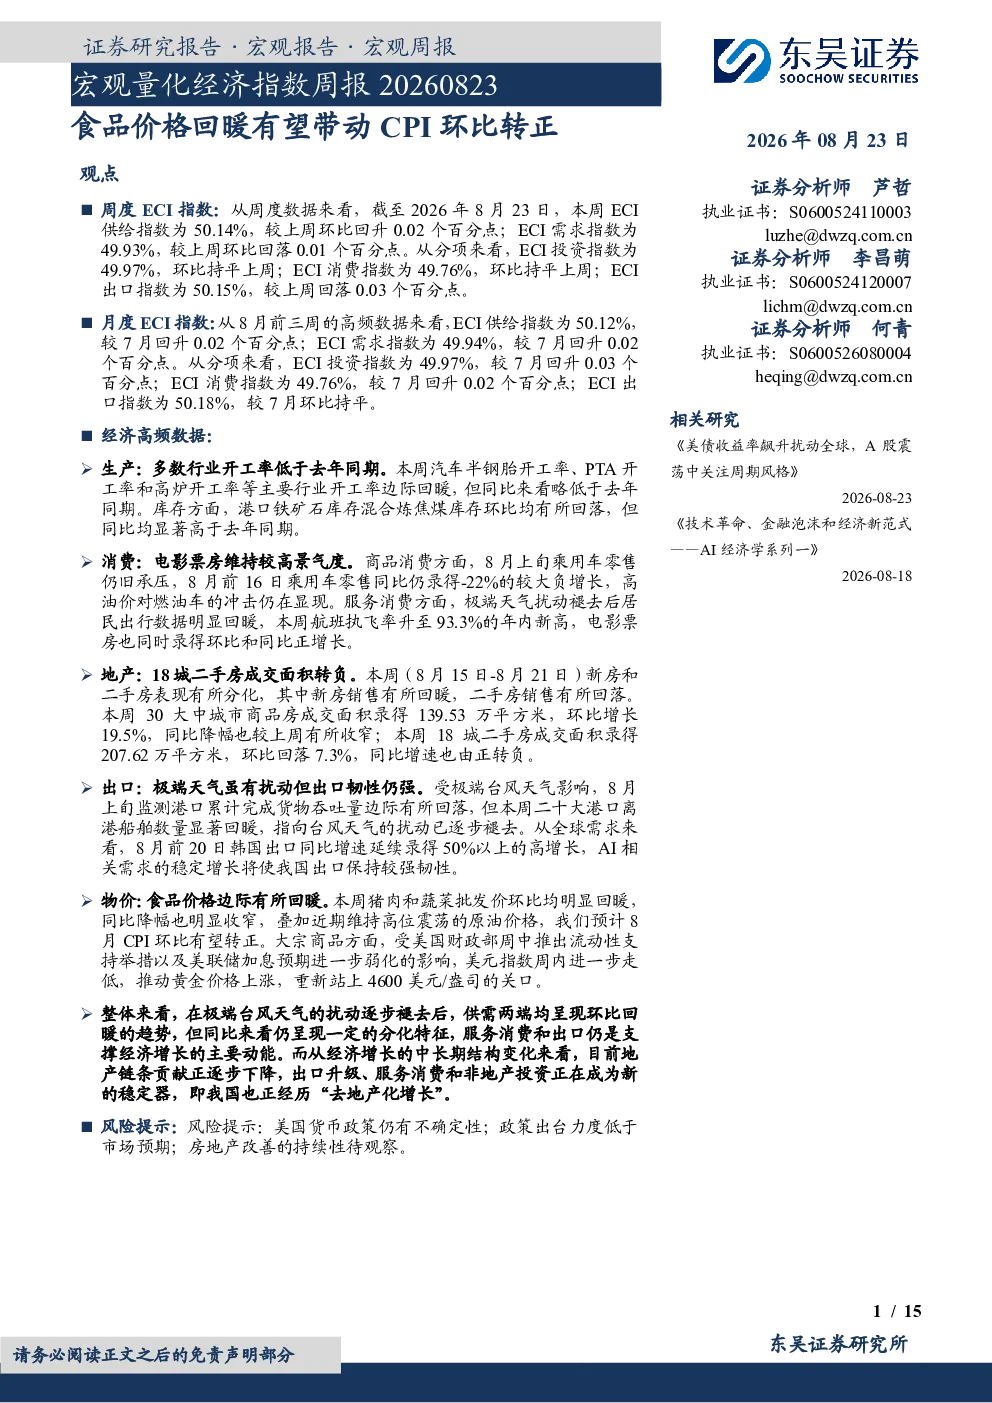
食品价格回暖主要得益于猪肉和蔬菜批发价的环比明显回暖,同比降幅显著收窄。叠加近期高位震荡的原油价格,这些因素共同作用预计将推动8月CPI环比转正。大宗商品方面,美国财政部推出流动性支持举措及美联储加息预期弱化导致美元指数走低,推动黄金价格上涨。整体来看,食品价格的回暖是CPI环比转正的重要支撑因素,但需关注其他因素的综合影响。
ECI和ELI指数本周表现如何?
ECI指数显示供给指数小幅回升,需求指数小幅回落,需求端整体承压。投资、消费指数持平,出口指数略有回落。ELI指数本周回落0.15个百分点,显示实体经济流动性小幅回落。8月前三周高频数据显示供给、需求指数均较7月回升,投资、消费、出口指数有所改善。这些数据表明经济活动在环比层面有所回暖,但同比仍面临压力。
工业生产和消费领域的具体表现是什么?
工业生产方面,多数行业开工率低于去年同期,但汽车轮胎、PTA、高炉开工率边际回暖,同比略低于去年同期。港口铁矿石、炼焦煤库存环比回落,但同比显著高于去年同期。沿海七省电厂负荷率环比回落。消费方面,电影票房维持较高景气度,但乘用车零售承压,8月前16日同比仍录得-22%的较大负增长。服务消费方面,航班执飞率升至年内新高,电影票房环比和同比正增长。这些数据显示工业生产和消费领域存在分化,服务消费表现相对较好。
地产和出口领域的最新动态是什么?
地产方面,18城二手房成交面积转负,新房销售有所回暖,二手房销售有所回落。30大中城市商品房成交面积环比增长,同比降幅收窄;18城二手房成交面积环比回落,同比转负。出口方面,极端天气扰动褪去后出口韧性仍强。8月上旬监测港口货物吞吐量边际有所回落,但本周二十大港口离港船舶数量显著回暖。韩国出口同比增速延续录得50%以上的高增长,AI相关需求将使我国出口保持较强韧性。地产和出口领域呈现边际回暖态势,但同比仍面临压力。
本报告有哪些主要风险提示?
本报告提示的主要风险包括:美国货币政策仍有不确定性,可能影响全球经济环境和金融市场;政策出台力度低于市场预期,可能影响国内经济复苏进程;房地产改善的持续性待观察,地产链条对经济增长的支撑作用仍需时间验证。这些风险因素可能对经济走势和各行业表现产生影响,需密切关注。