猜你想问
这份研报主要讲了什么内容?
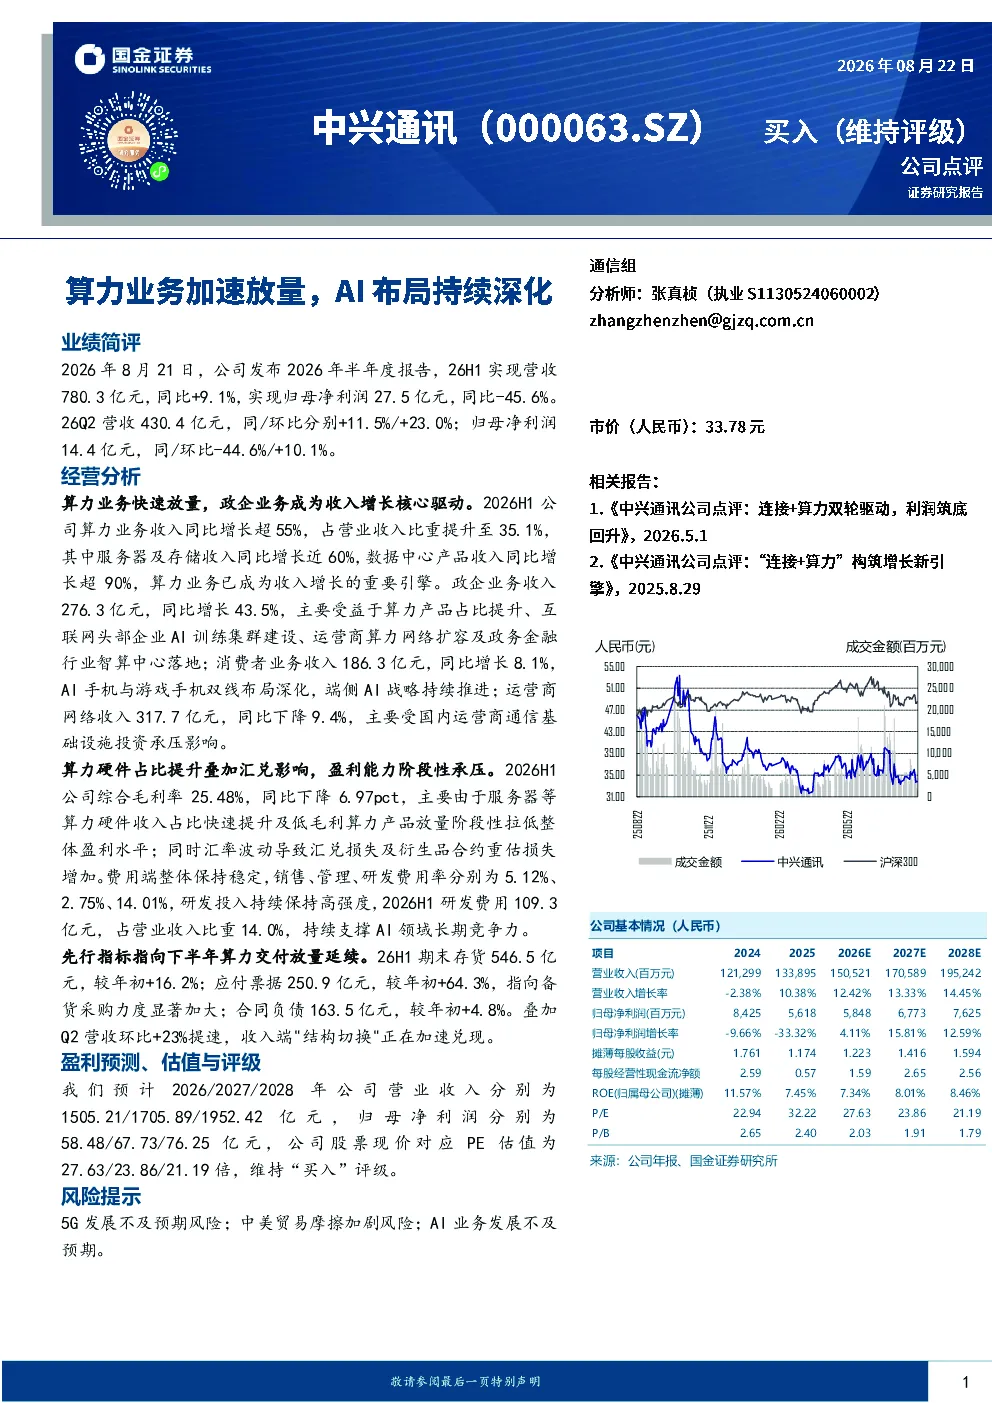
这份研报主要分析了中兴通讯2026年半年度业绩表现,重点关注了公司在算力业务、政企业务、消费者业务和运营商网络业务方面的经营情况。报告显示,算力业务收入同比增长超55%,成为收入增长的重要引擎,政企业务收入同比增长43.5%,成为收入增长的核心驱动。同时,报告还分析了公司毛利率下降的原因,以及研发投入持续保持高强度的情况。此外,报告还预测了公司未来几年的营业收入和归母净利润,并维持了“买入”评级。
AI行业发展趋势如何?
AI行业发展趋势持续向好,特别是在算力业务方面,随着AI技术的不断发展和应用,对算力的需求也在快速增长。报告中提到,算力业务已成为中兴通讯收入增长的重要引擎,政企业务也成为收入增长的核心驱动,这表明AI行业的发展前景广阔。同时,AI技术在各个领域的应用也在不断深化,例如在互联网、政务、金融等领域的应用,这将为AI行业带来更多的增长机会。
报告中重点分析了哪些方向?
报告中重点分析了中兴通讯在算力业务、政企业务、消费者业务和运营商网络业务方面的经营情况。特别是在算力业务方面,报告详细分析了算力业务收入同比增长超55%,占营业收入比重提升至35.1%的情况,以及服务器及存储收入同比增长近60%,数据中心产品收入同比增长超90%的情况。此外,报告还分析了政企业务收入同比增长43.5%的原因,以及消费者业务和运营商网络业务的发展情况。
目前市场对AI行业的现状如何?
目前市场对AI行业的现状持积极态度,随着AI技术的不断发展和应用,AI行业的发展前景广阔。报告中提到,算力业务已成为中兴通讯收入增长的重要引擎,政企业务也成为收入增长的核心驱动,这表明市场对AI行业的认可度不断提高。同时,AI技术在各个领域的应用也在不断深化,例如在互联网、政务、金融等领域的应用,这将为AI行业带来更多的增长机会。
研报中提到了哪些风险提示?
研报中提到了5G发展不及预期风险、中美贸易摩擦加剧风险和AI业务发展不及预期风险。其中,5G发展不及预期风险主要是指5G技术的应用和发展可能不及预期,从而影响AI行业的发展。中美贸易摩擦加剧风险主要是指中美贸易摩擦的加剧可能对AI行业的发展造成不利影响。AI业务发展不及预期风险主要是指AI业务的发展可能不及预期,从而影响公司的业绩表现。