猜你想问
易鑫集团2026年中报核心数据有哪些?
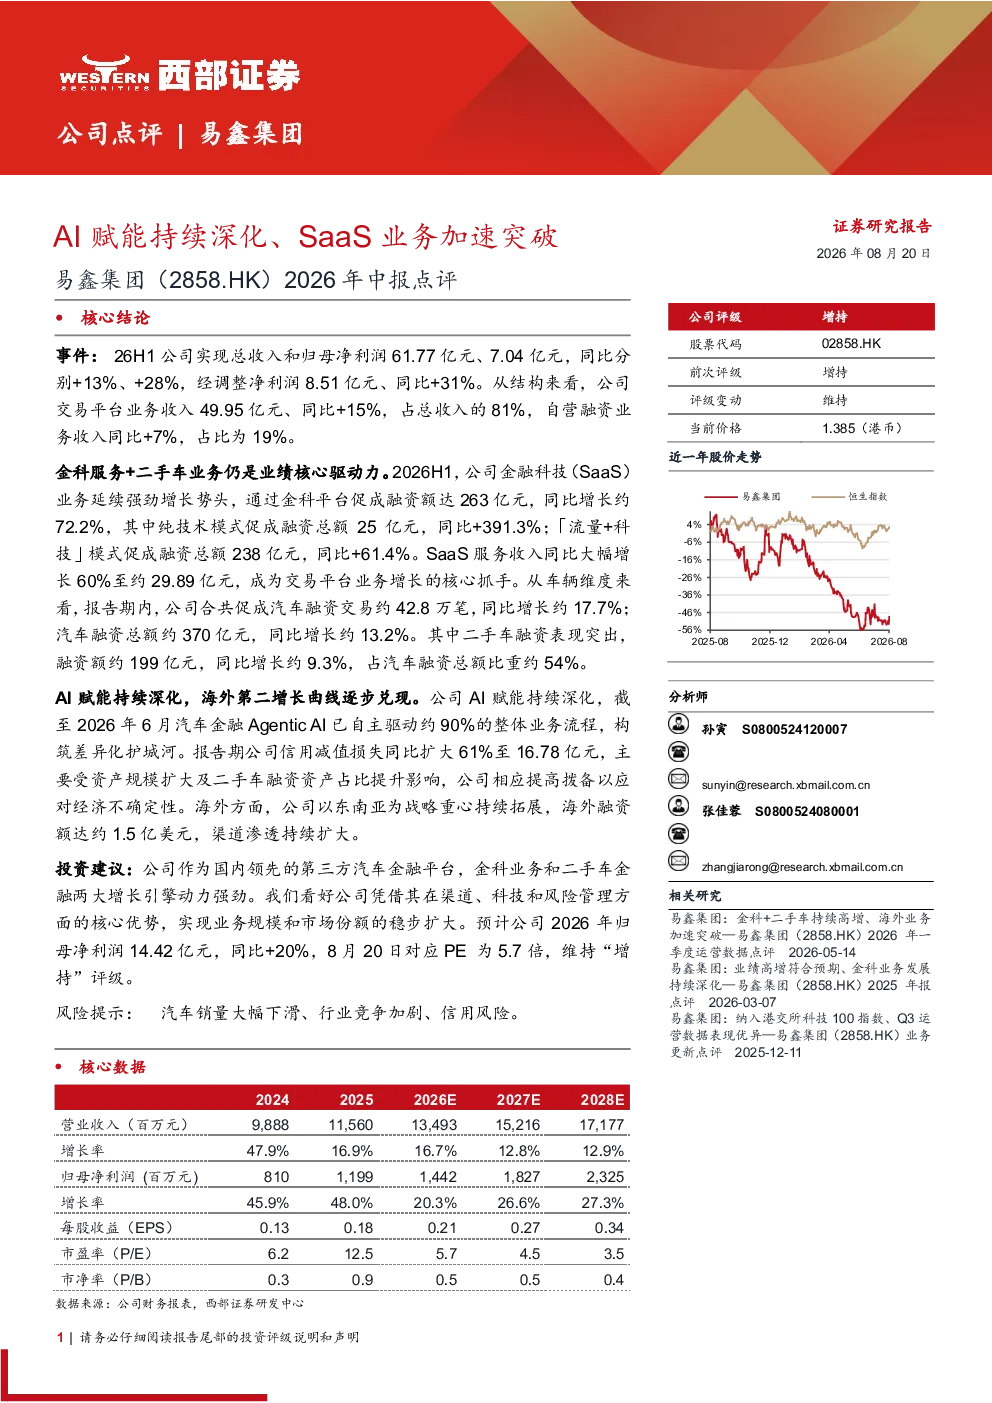
易鑫集团2026年中报显示,公司总收入和归母净利润同比分别增长13%和28%,经调整净利润同比增长31%。交易平台业务收入占比81%,其中金科服务+二手车业务是核心驱动力。金科平台促成融资额同比增长72.2%,SaaS服务收入同比增长60%,成为交易平台增长的核心抓手。二手车融资额约199亿元,同比增长9.3%,占汽车融资总额约54%。AI赋能持续深化,汽车金融Agentic AI已自主驱动约90%的业务流程。信用减值损失同比扩大61%至16.78亿元,主要受资产规模扩大及二手车融资占比提升影响。海外业务方面,以东南亚为重心,海外融资额达约1.5亿美元,渠道渗透持续扩大。
汽车金融行业发展趋势如何?
汽车金融行业正经历数字化转型加速,AI技术渗透率提升显著。传统汽车金融模式面临效率瓶颈,AI赋能可优化风控、提升服务效率。易鑫集团通过Agentic AI自主驱动90%业务流程,展现行业领先水平。SaaS服务收入增长60%,成为增长核心抓手,反映行业对科技赋能的重视。二手车金融占比提升,与汽车保有量增长及消费升级趋势一致。海外业务拓展至东南亚,符合全球汽车金融市场下沉趋势。
研报重点分析了哪些方面?
研报重点分析了易鑫集团交易平台业务增长驱动力,金科服务与二手车金融双引擎模式成效显著。金科平台促成融资额增长72.2%,SaaS服务收入增长60%,体现科技赋能成效。AI技术在业务流程中的应用深化,Agentic AI自主驱动90%业务流程,展现技术优势。信用减值损失扩大主要受资产规模扩大及二手车融资占比提升影响,反映业务扩张伴随的风险控制挑战。海外业务拓展至东南亚,渠道渗透持续扩大,展现国际化布局方向。
当前汽车金融市场现状如何?
当前汽车金融市场呈现规模化扩张与科技赋能并行的特点。易鑫集团作为国内领先的第三方汽车金融平台,通过金科业务和二手车金融实现强劲增长。AI技术应用深化,提升服务效率与风控能力。二手车融资占比提升,反映消费升级与汽车保有量增长趋势。行业竞争激烈,信用风险控制成为关键。易鑫集团凭借渠道、科技和风险管理优势,有望实现业务规模和市场份额的稳步扩大。
研报提示哪些风险?
研报提示汽车金融行业面临多重风险。汽车销量大幅下滑可能影响行业整体需求。行业竞争加剧,头部企业优势明显,新进入者面临挑战。信用风险控制难度提升,资产规模扩大及二手车融资占比提升导致信用减值损失扩大61%。技术迭代加速,企业需持续投入研发保持竞争优势。海外业务拓展面临政策与市场不确定性,需谨慎评估风险。