猜你想问
这份研报主要关注哪些通信行业重点技术?
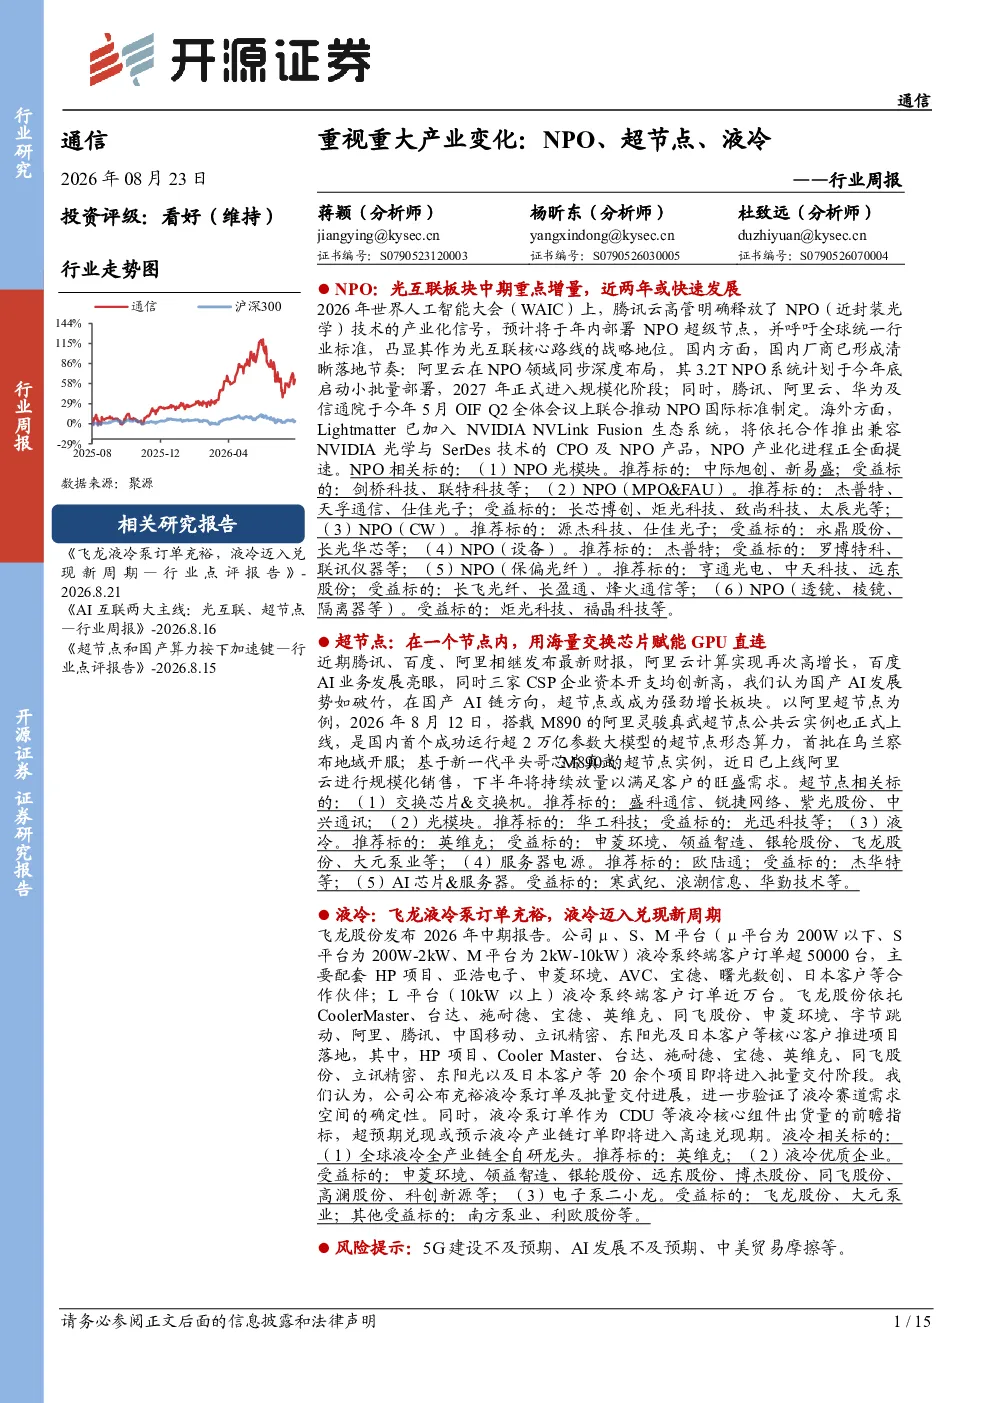
本报告重点分析了NPO(近封装光学)、超节点和液冷三大通信行业关键技术。NPO技术被视为光互联板块中期重点增量,将成为光互联核心路线;超节点通过聚合算力芯片解决万卡规模下组网架构的扩展性问题;液冷技术则因AI算力需求增长而备受关注。报告详细介绍了各技术的应用场景、发展节奏及产业链布局,并提及了相关重点企业及产品。
NPO技术有哪些发展特点和重要企业?
NPO技术被视为光互联板块中期重点增量,将成为光互联核心路线。腾讯云计划年内部署NPO超级节点并呼吁全球统一行业标准。国内厂商如阿里云计划于今年底启动3.2T NPO系统小批量部署,2027年进入规模化阶段。腾讯、阿里云、华为及信通院联合推动NPO国际标准制定。海外方面,Lightmatter加入NVIDIA NVLink Fusion生态系统,推出兼容NVIDIA光学与SerDes技术的CPO及NPO产品。相关重点企业包括中际旭创、新易盛、杰普特、天孚通信、仕佳光子等。
超节点技术如何解决算力扩展性问题?
超节点技术通过将数十至数百颗算力芯片聚合为逻辑上的一台巨型计算机,解决万卡规模下组网架构的扩展性问题。阿里云发布的搭载M890的阿里灵骏真武超节点公共云实例是国内首个成功运行超2万亿参数大模型的超节点形态算力。该实例基于新一代平头哥芯片真武M890,已上线阿里云进行规模化销售。相关产业链企业包括盛科通信、锐捷网络、华工科技、英维克、寒武纪等。
液冷技术在当前市场有哪些应用和代表性企业?
液冷技术因AI算力需求增长而备受关注。飞龙股份的μ、S、M平台液冷泵终端客户订单超50000台,L平台液冷泵终端客户订单近万台,20余个项目即将进入批量交付阶段。液冷产业链相关重点企业包括全球液冷全产业链全自研龙头英维克、申菱环境、领益智造、银轮股份、远东股份等。电子泵领域,飞龙股份和大元泵业为二小龙。
本报告提示了哪些投资风险?
本报告提示了5G建设不及预期、AI发展不及预期、中美贸易摩擦等风险。5G建设方面,尽管基站总数和用户数持续增长,但手机出货量有所下降,运营商创新业务营收增长需持续关注;AI发展方面,超节点和液冷等技术的商业化落地存在不确定性;中美贸易摩擦可能影响产业链供应链稳定性。这些因素均需投资者关注。