猜你想问
这份研报的核心内容是什么?
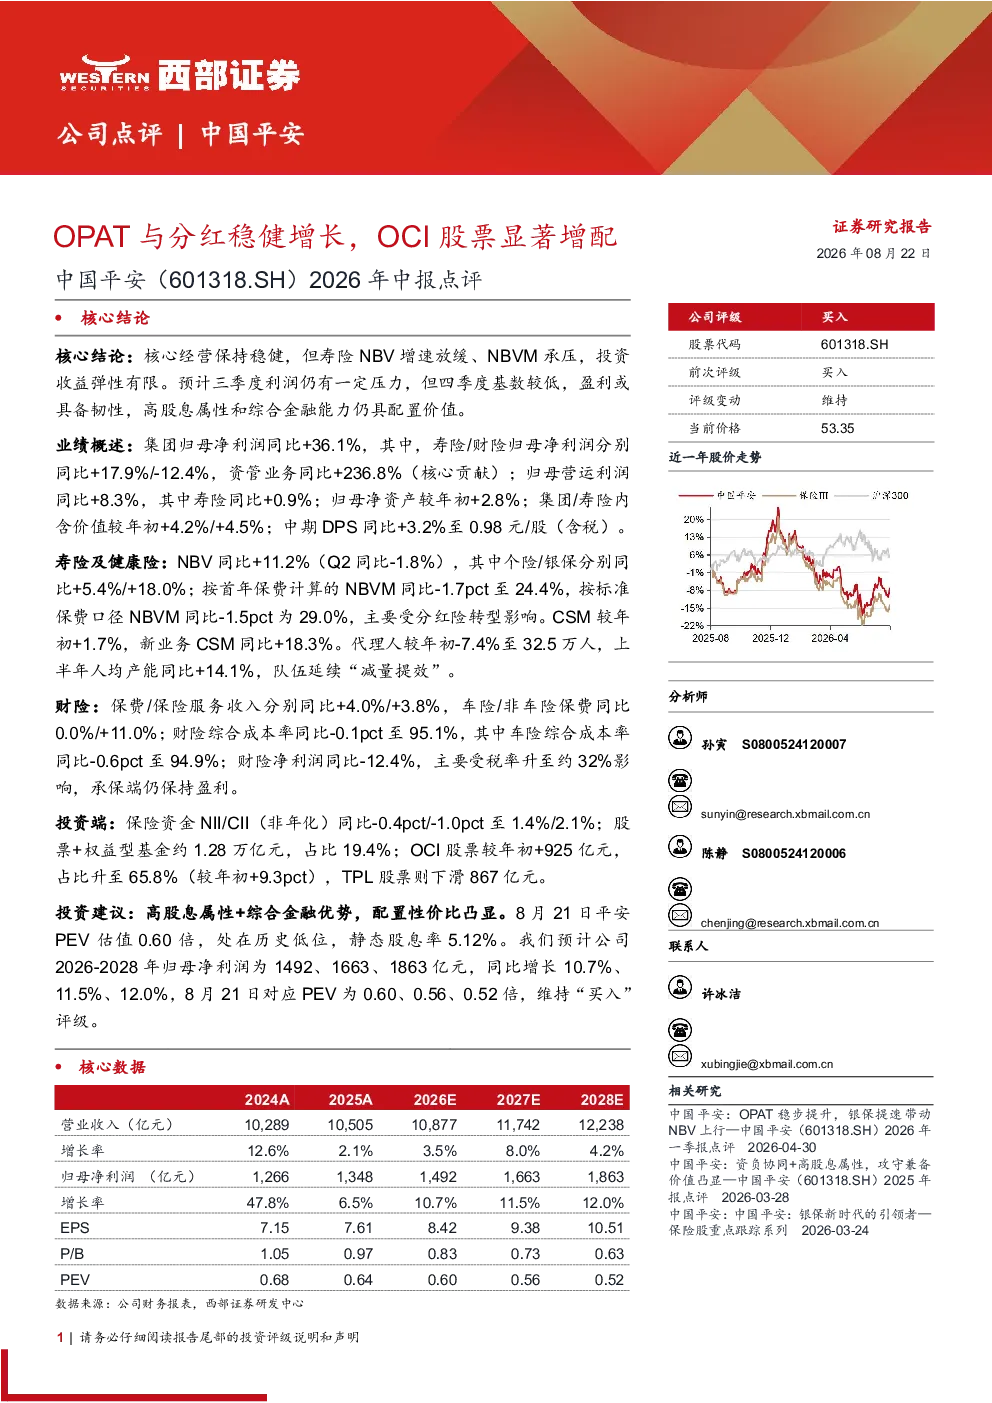
本报告指出中国平安核心经营保持稳健,但寿险NBV增速放缓、NBVM承压,投资收益弹性有限。预计三季度利润存在压力,四季度盈利或具备韧性,高股息属性和综合金融能力仍具配置价值。集团归母净利润同比增36.1%,主要得益于资管业务同比增236.8%。寿险NBV同比增11.2%,但NBVM按首年保费口径同比降1.7pct,主要受分红险转型影响。财险承保端保持盈利,综合成本率同比降0.1pct至95.1%。
寿险行业发展趋势如何?
寿险行业面临转型挑战,分红险转型导致NBVM承压。个险渠道表现分化,银保渠道NBV增速较快,但整体NBVM按首年保费口径同比降1.7pct。代理人队伍延续“减量提效”,上半年人均产能同比增14.1%,但代理人数量较年初减7.4%。行业需关注新业务价值增长可持续性及渠道转型效果。
报告重点分析了哪些方面?
报告重点分析了平安寿险NBV增长放缓及NBVM承压的原因,主要与分红险转型有关。同时关注财险业务承保盈利能力,财险综合成本率同比降0.1pct至95.1%。投资端分析OCI股票配置比例显著提升,占比升至65.8%,显示对权益市场的看好。此外,报告还评估了公司高股息属性及综合金融协同效应的配置价值。
当前市场对平安的判断是什么?
市场对平安的判断呈现分化,一方面认可其稳健经营和高股息属性,另一方面关注寿险NBV增速放缓及投资端弹性有限的问题。报告指出,平安PEV估值处于历史低位,静态股息率5.12%,具备配置性价比。预计2026-2028年归母净利润将保持10%以上增长,但需关注宏观环境变化对投资收益的影响。
研报提示了哪些风险?
研报提示的主要风险包括寿险NBV增长不及预期,尤其是个险渠道转型效果存在不确定性。财险业务受税率上调影响,净利润同比降12.4%。投资端风险在于股票资产占比提升带来的市场波动风险,以及投资收益弹性有限可能影响整体业绩表现。此外,代理人队伍规模缩减可能影响长期业务发展潜力。