猜你想问
这份研报主要讲了什么内容?
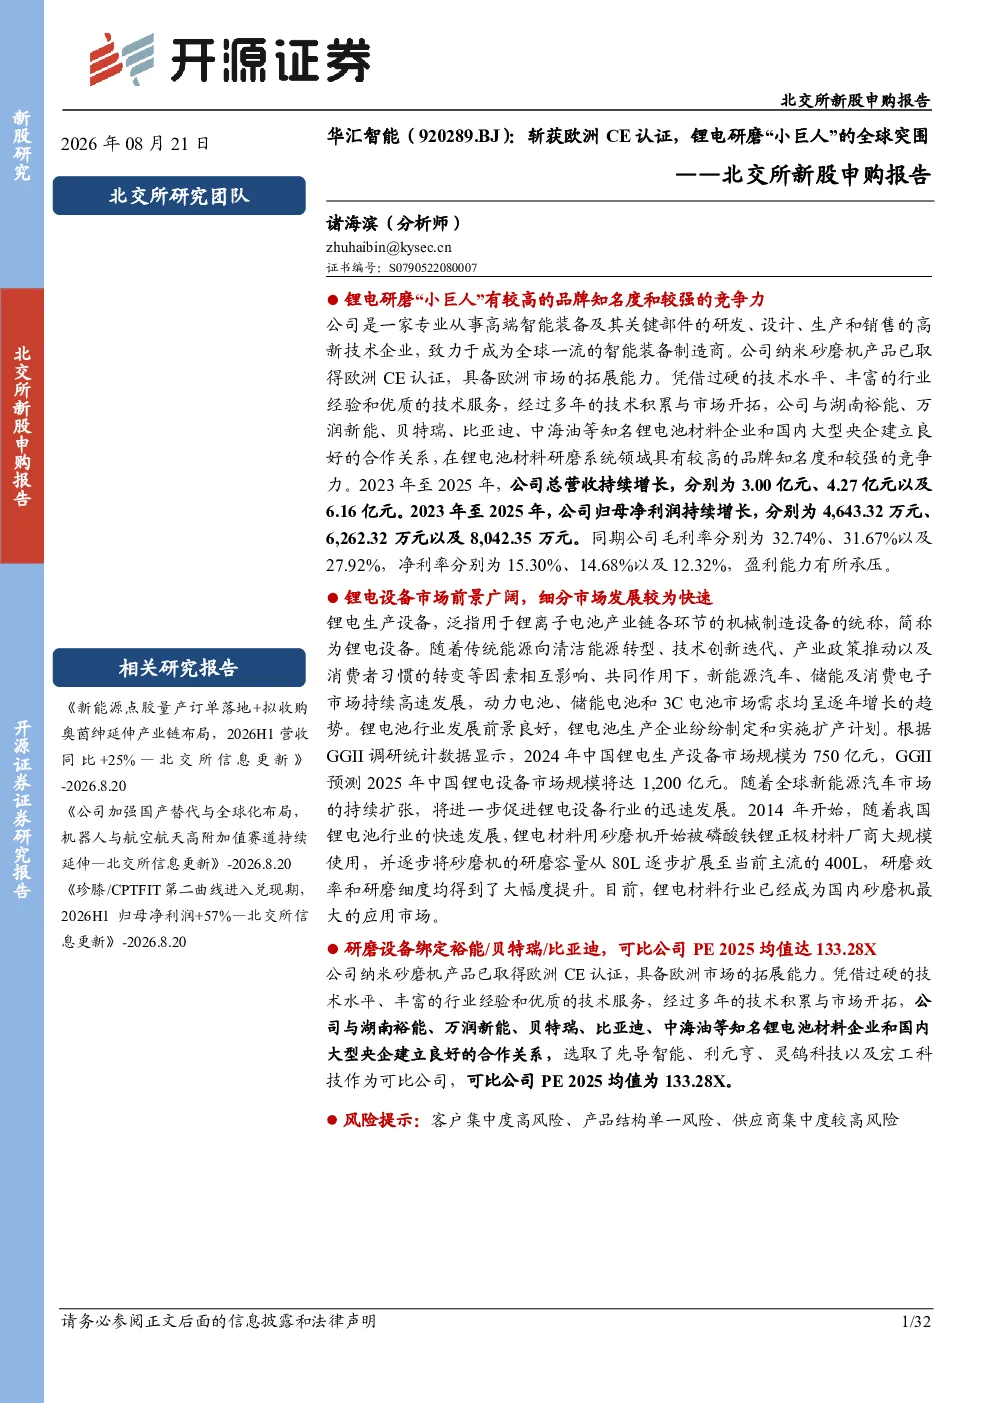
这份研报主要分析了华汇智能公司在高端智能装备领域的研发、设计、生产和销售情况,特别是其在锂电池材料研磨系统、纳米砂磨机等产品的技术优势和市场竞争力。报告详细介绍了公司的产品体系、核心技术、行业发展趋势以及财务状况,突出了公司在锂电设备领域的地位和未来发展潜力。
锂电设备行业的发展趋势如何?
锂电设备行业前景广阔,主要得益于新能源汽车、储能和消费电子市场的持续高速发展。砂磨机和制浆机市场规模发展较快,锂电材料行业已成为国内砂磨机最大的应用市场。国产锂电设备出海趋势明确,市场集中度有望进一步提高,技术迭代速度加快,设备更新升级需求加快,设备企业正从单机厂商向系统解决方案转变。
华汇智能的主要产品和技术有哪些?
华汇智能的主要产品包括高效正极材料智能研磨系统、纳米砂磨机、高效制浆机和精密部件业务。核心技术体系涵盖部件加工技术、设备制造技术和系统集成技术,拥有66项专利权,并自主研发了锂离子电池正极材料分散研磨系统、砂磨机边缘设备计算智能监控系统等。其纳米砂磨机已取得欧洲CE认证,具备欧洲市场拓展能力。
当前锂电设备市场的现状如何?
当前锂电设备市场现状是需求旺盛,市场规模持续扩大。锂电材料行业已成为国内砂磨机最大的应用市场,磷酸铁锂正极材料行业用砂磨机设备和制浆机的需求增长迅速。国产锂电设备正加速出海,市场竞争加剧,市场集中度提升,技术迭代加快,设备更新需求增加,系统解决方案成为发展趋势。
这份研报提示了哪些风险?
这份研报提示了华汇智能面临的主要风险包括客户集中度较高、产品结构相对单一以及供应商集中度较高。客户集中度风险可能导致收入波动,产品结构单一风险可能限制公司发展空间,供应商集中度较高风险可能影响供应链稳定性。这些风险需要投资者关注。
你可能感兴趣
北交所新股申购报告:益坤电气:避雷器/绝缘子“重点小巨人”,CRCC全认证受益轨交+电力双赛道扩容
开源证券2026-06-17
北交所新股申购报告:热流道系统“小巨人”,尾灯三色技术获省级首台套认证
开源证券2026-04-03
北交所新股申购报告:天宏锂电:锂电池模组“小巨人”,主打海外电动助力车市场
开源证券2023-01-05
北交所新股申购报告:智能网络摄像机“小巨人”,以AI赋能全球全场景安防
开源证券2026-02-25
北交所新股申购报告:普昂医疗:输注穿刺器械小巨人全球市占率Top3,胰岛素笔针+微创介入双轮驱动
开源证券2026-03-17
北交所新股申购报告:民士达:芳纶纸专精特新“小巨人”,市场占有率全球第二
金融开源证券2023-02-26
北交所新股申购报告:泰凯英:矿建轮胎专精特新“小巨人”,全球Top8海外收入占70%
开源证券2025-10-14
北交所新股申购报告:春光药装:分羹奶酪蓝海,领先的液体灌装设备“小巨人”
开源证券2022-12-06
北交所新股申购报告:新芝生物:提供科学仪器的专精特新“小巨人”,国产替代需求较强
开源证券2022-09-02
北交所新股申购报告:钛合金“小巨人”崛起,消费电子、3D打印领域的深度融合
开源证券2025-04-25