猜你想问
李宁上半年业绩表现如何?
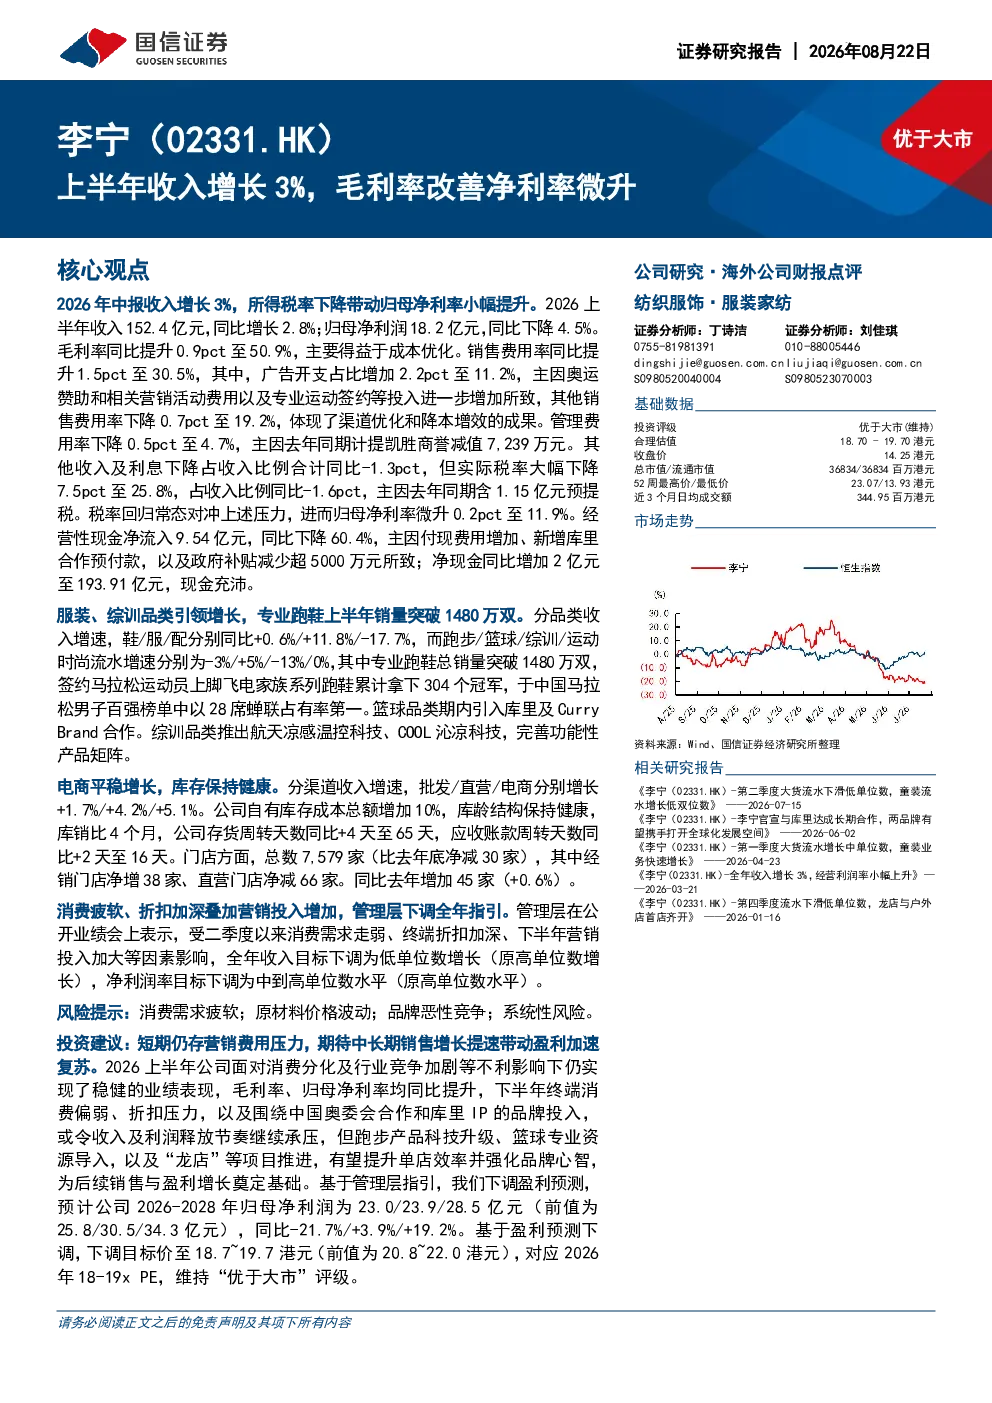
李宁2026上半年实现收入152.4亿元,同比增长2.8%,归母净利润18.2亿元,同比下降4.5%。毛利率同比提升0.9个百分点至50.9%,主要得益于成本优化。所得税率大幅下降7.5个百分点至25.8%,归母净利率微升至11.9%。分品类来看,服装收入增速最快,达到11.8%,而配饰类收入同比下降17.7%。公司整体仍展现出稳健的业绩表现,但净利润下降需关注市场消费分化及行业竞争加剧的影响。
运动服饰行业发展趋势如何?
运动服饰行业正经历消费分化与竞争加剧的阶段。消费者需求呈现多元化,品牌需在产品创新、科技升级和品牌建设上持续投入。跑步产品科技升级、篮球专业资源导入成为行业趋势,同时数字化运营和单店效率提升也是关键方向。未来,品牌需强化品牌心智,提升产品附加值,以应对激烈的市场竞争。行业整体仍保持增长潜力,但需关注宏观经济环境和消费者信心变化。
研报对李宁的重点分析方向是什么?
研报重点分析了李宁的收入结构、毛利率变化及净利润趋势。报告指出,公司收入增长主要来自服装类产品,而配饰类产品收入下滑明显。毛利率提升得益于成本优化,所得税率下降也助力净利率微升。此外,报告关注了公司门店扩张情况,以及专业跑鞋销量突破1480万双的成绩。未来,公司需关注终端消费偏弱和折扣压力,同时推进跑步产品科技升级和篮球专业资源导入,以提升单店效率。
当前运动服饰市场现状如何?
当前运动服饰市场呈现消费分化特征,消费者需求更加多元化和个性化。品牌竞争激烈,尤其是在跑步和篮球细分领域。市场面临消费疲软和折扣压力,部分品牌收入增速放缓。同时,数字化转型成为行业趋势,品牌需加强线上渠道建设,提升运营效率。市场竞争格局持续变化,头部品牌优势明显,但新兴品牌仍有发展空间。
研报提示哪些风险?
研报提示李宁面临的主要风险包括消费分化及行业竞争加剧,可能导致收入增速放缓。下半年终端消费偏弱和折扣压力可能影响利润释放节奏。围绕中国奥委会合作和库里IP的品牌投入,或带来短期成本压力。此外,公司需关注库存管理,库销比和存货周转天数显示库存压力存在。市场竞争加剧也可能影响品牌溢价能力,需持续关注行业动态和消费者需求变化。