猜你想问
这份研报主要讲了什么内容?
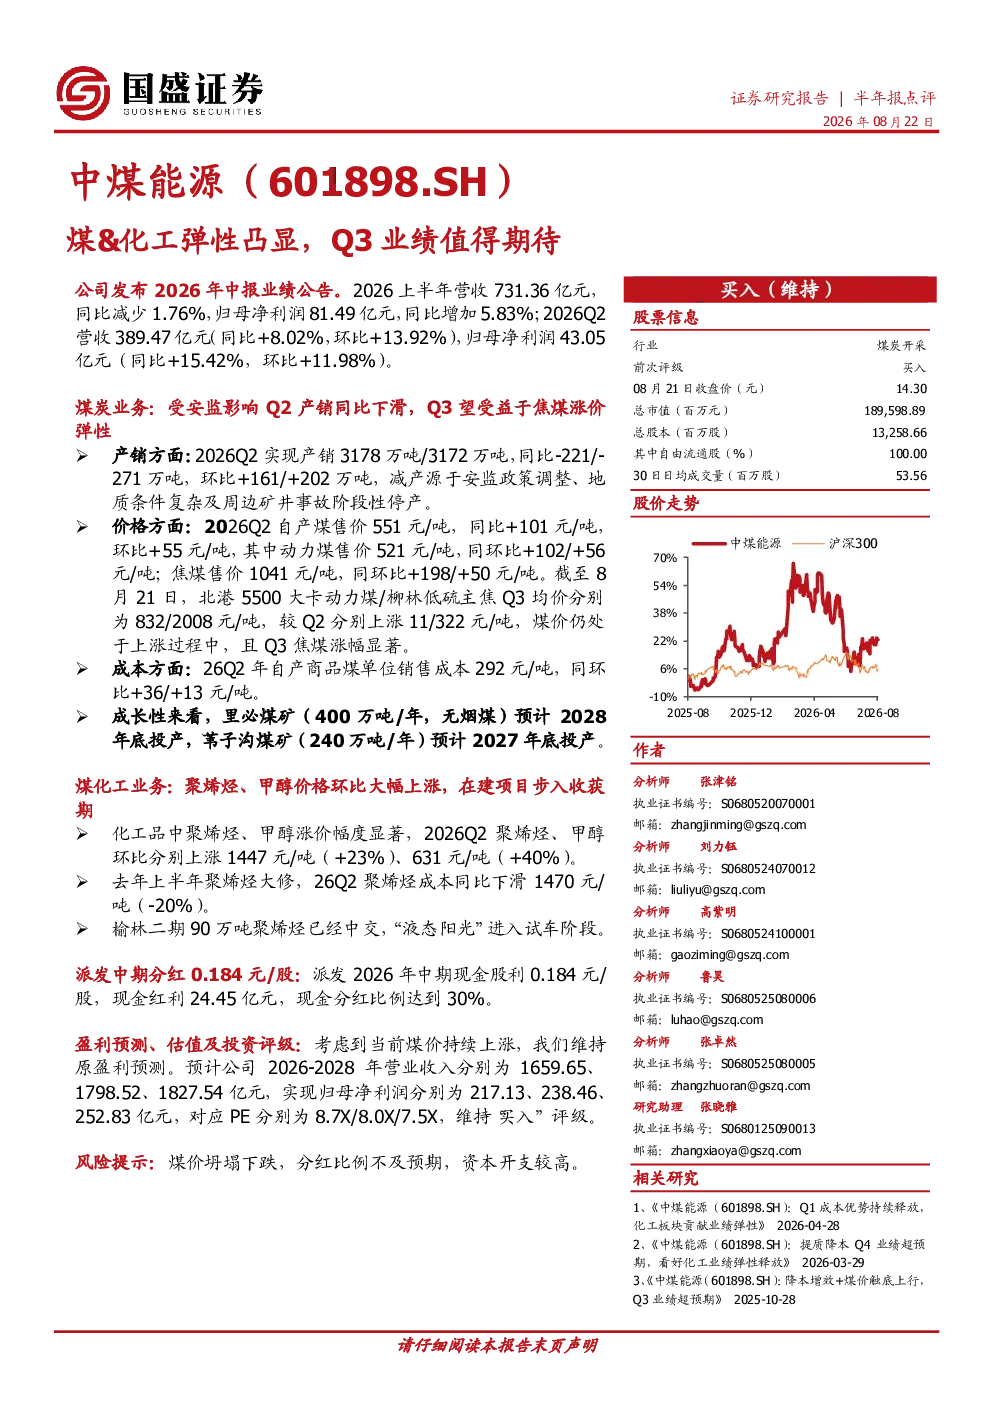
这份研报主要分析了中煤能源2026年中报业绩,显示上半年营收731.36亿元(同比-1.76%),归母净利润81.49亿元(同比+5.83%);Q2营收389.47亿元(同比+8.02%,环比+13.92%),归母净利润43.05亿元(同比+15.42%,环比+11.98%)。报告详细解析了煤炭业务受安监影响产销下滑、煤价上涨及成本变化,以及煤化工业务聚烯烃、甲醇价格上涨和成本下滑情况,同时披露了中期分红和未来盈利预测,维持“入入”评级。
煤化工行业未来发展趋势如何?
煤化工行业未来发展趋势显示,聚烯烃、甲醇等化工产品价格受供需关系影响波动明显。中煤能源榆林二期90万吨聚烯烃项目已中交,“液态阳光”进入试车阶段,将提升产能。同时,煤价上涨带动煤化工产品盈利能力增强,但需关注政策调整、安全生产及资本开支等风险因素。
报告中重点分析了哪些方向?
报告中重点分析了煤炭业务受安监政策影响下的产销变化、煤价上涨对利润的推动作用,以及煤化工业务的聚烯烃、甲醇价格波动和成本控制。此外,报告还关注了公司产能扩张计划,如里必煤矿和苇子沟煤矿的建设,以及中期分红政策,维持盈利预测和评级。
当前煤化工市场现状如何?
当前煤化工市场现状显示,聚烯烃、甲醇价格环比大幅上涨,聚烯烃成本同比下滑主要因去年大修。焦煤价格涨幅显著,Q3北港5500大卡动力煤/柳林低硫主焦均价分别为832/2008元/吨。煤化工产品盈利能力增强,但需关注煤价波动、安全生产及资本开支压力。
研报中提示了哪些风险?
研报提示的主要风险包括:煤价坍塌下跌可能导致盈利下滑;分红比例可能不及预期;资本开支较高可能影响现金流。此外,安监政策调整、安全生产事故也可能影响煤炭业务产销,需持续关注政策变化和行业动态。
你可能感兴趣
兖煤澳洲业绩释放延迟,化工持续高涨 Q2 业绩弹性有望凸显
国盛证券2026-04-29
化工+煤价双轮驱动,业绩弹性值得期待
化石能源国盛证券2026-03-30
宝丰能源持续推荐 油价回升背景下煤制烯烃优势凸显 新疆项目值得期待
未知机构2026-07-21
Q1煤与化工量价齐升,公司成长性值得期待
化石能源安信证券2021-04-22
非经影响释放,化工弹性凸显,Q3望量价齐增
国盛证券2026-08-31
Q3业绩环比增长,关注铝弹性和煤铝成长
开源证券2025-10-24
财报点评:“煤~电”比翼齐飞助业绩稳步增长,与“铝~新”联动值得期待
化石能源东兴证券2018-08-09
业绩触底,铝、煤业绩反转值得期待
有色金属财通证券2018-10-13
建投化工杨晖团队宝丰能源业绩点评业绩符合预期坚定看好煤制烯烃龙头业绩弹性
未知机构2026-03-13
Q3业绩表现亮眼、报表质量改善,期待旺季煤铝双飞-2025Q3点评
西部证券2025-10-22