猜你想问
这份研报主要分析了什么内容?
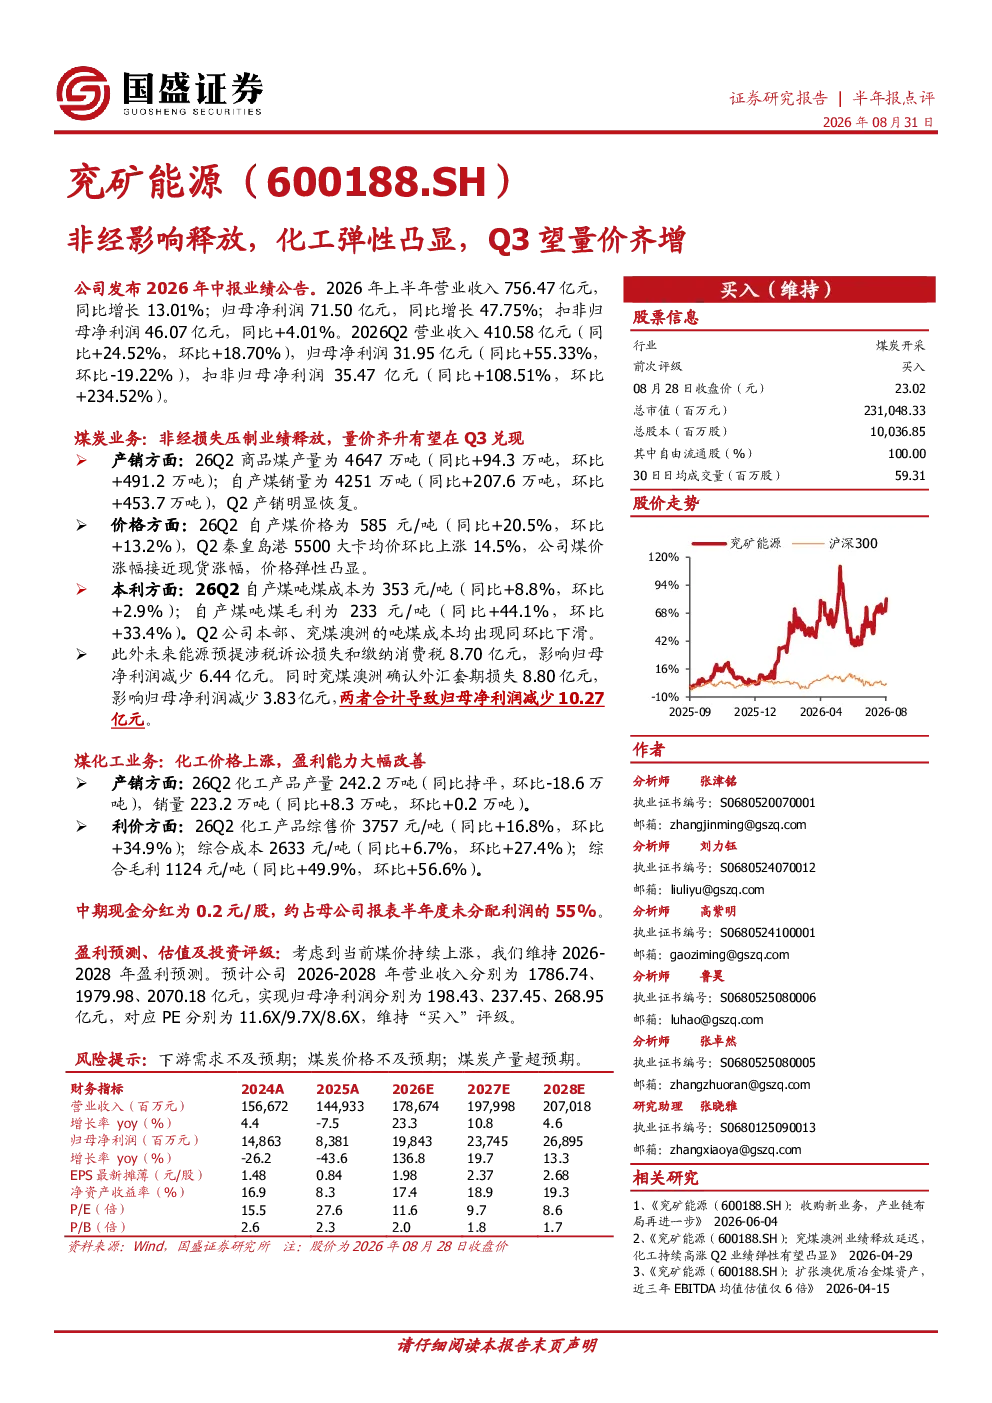
这份研报主要分析了兖矿能源2026年中报业绩,重点关注了煤炭和煤化工业务的经营情况。报告显示,公司上半年营业收入和净利润均实现同比增长,其中扣非归母净利润环比大幅增长。煤炭业务方面,产销明显恢复,自产煤价格环比上涨,吨煤毛利提升;但非经营性损失对净利润造成一定影响。煤化工业务方面,化工产品价格上涨,盈利能力大幅改善。报告维持了对公司未来几年的盈利预测,并给出“买入”评级。
煤炭行业目前的发展趋势如何?
根据研报,煤炭行业目前呈现产销恢复、价格上涨的趋势。26Q2商品煤产量和销量均明显恢复,自产煤价格环比上涨,吨煤毛利提升。同时,公司本部及兖煤澳洲吨煤成本均出现同环比下滑,显示出成本控制成效。但需注意,非经营性损失如涉税诉讼和外汇套期损失对公司净利润造成一定压力。整体来看,煤炭行业在需求恢复和价格回升的背景下,经营状况有所改善。
报告中重点分析了哪些方面?
报告重点分析了兖矿能源的煤炭和煤化工业务。煤炭业务方面,重点关注了产销情况、价格变化、成本控制和非经营性损失的影响。煤化工业务方面,分析了化工产品的产销情况、综合售价、综合成本和综合毛利。此外,报告还分析了公司的中期现金分红政策、盈利预测、估值及投资评级,并提示了相关风险。
当前市场对煤炭行业的判断是什么?
根据研报,当前市场对煤炭行业的判断是需求有所恢复,价格呈现上涨趋势。26Q2煤炭行业产销明显恢复,自产煤价格环比上涨,秦皇岛港5500大卡均价环比上涨14.5%。同时,公司吨煤成本出现下滑,显示出一定的成本优势。但市场也需关注下游需求、煤炭价格以及煤炭产量等因素的变化,这些因素可能对行业表现产生影响。
研报中提到了哪些风险提示?
研报中提到了以下风险提示:下游需求不及预期可能导致煤炭销量和价格下滑;煤炭价格不及预期可能影响公司盈利能力;煤炭产量超预期可能导致市场供应过剩,进而压低价格。此外,非经营性损失如涉税诉讼和外汇套期损失也可能对公司净利润造成影响。投资者在关注行业发展的同时,需注意这些潜在风险。