猜你想问
李宁中报核心数据有哪些?
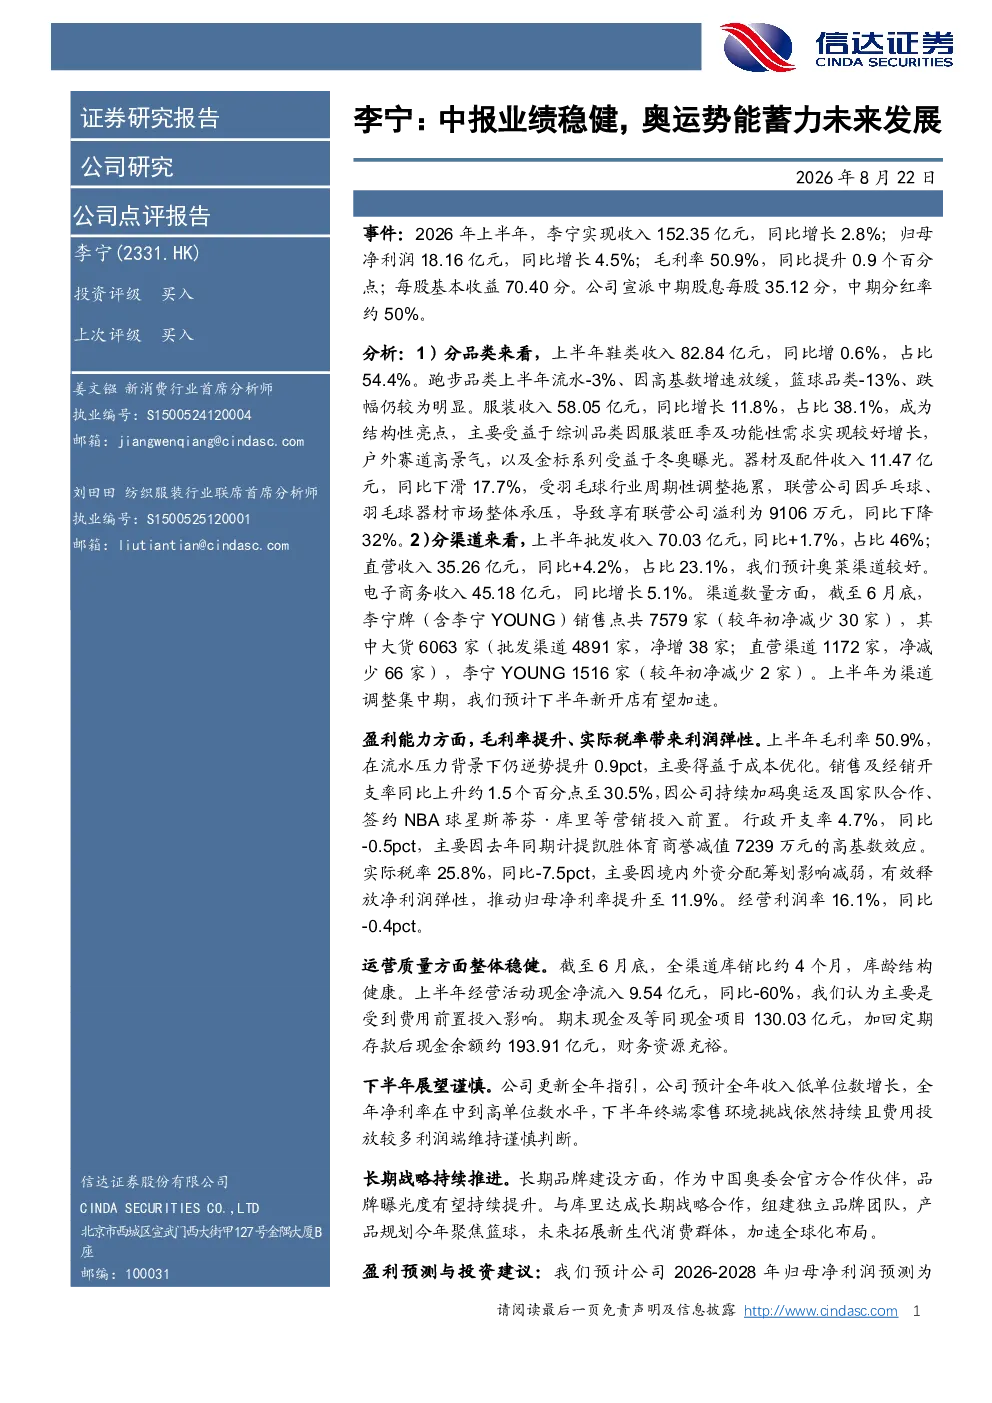
李宁中报显示鞋类收入82.84亿元,同比增长0.6%,占比54.4%;服装收入58.05亿元,同比增长11.8%,占比38.1%,成为结构性亮点。跑步和篮球品类流水分别下降3%和13%,器材及配件收入下滑17.7%。毛利率提升至50.9%,归母净利率达11.9%。全渠道库销比约4个月,财务资源充裕。
纺织服装行业发展趋势如何?
纺织服装行业正经历品类结构调整,综训、户外及高景气金标系列服装表现突出。渠道方面,电子商务收入增长5.1%,直营收入增长4.2%,但门店数量有所减少。行业整体面临消费需求变化和竞争加剧的挑战,品牌需持续创新和优化成本结构。
李宁报告重点分析了哪些方面?
李宁报告重点分析了分品类表现,服装品类成为增长引擎;分渠道表现,电子商务和直营渠道增长稳健;盈利能力,毛利率提升但费用开支增加;运营质量,库存结构健康但现金流受费用前置影响;下半年展望,预计收入低单位数增长,利润端维持谨慎。
当前市场对李宁的判断是什么?
市场关注李宁品牌升级和奥运资源整合能力。公司作为奥委会官方合作伙伴,品牌曝光度有望提升。库里品牌合作聚焦篮球,拓展新生代消费群体。但需关注消费需求复苏、行业竞争及奥运营销投入产出等不确定性因素。
李宁研报有哪些风险提示?
研报提示需关注消费需求复苏不及预期、行业竞争加剧、奥运营销及库里品牌投入产出不确定性等风险。公司费用投入前置导致现金流短期承压,需警惕市场竞争加剧对利润端的潜在影响。
你可能感兴趣
19年业绩增长稳健,紧抓5G基站建设机会,蓄力未来发展新动能
轻工制造东吴证券2020-04-28
伟明环保中报业绩点评:业绩稳健增长,新增订单保障未来发展
公用事业开源证券2019-08-19
李宁(02331.HK)聚焦奥运周期,品牌势能回归,关注业绩拐点
商贸零售国盛证券2026-01-21
公司深度:聚焦奥运周期,品牌势能回归,关注业绩拐点
国盛证券2026-01-21
李宁(02331.HK):H1业绩超预期,营销蓄力未来发展
国金证券2025-08-23
2018年年度业绩预增公告点评:Q4业绩承压,全屋定制+整装云蓄力未来发展
轻工制造民生证券2019-01-31
公司动态点评:业绩阶段性承压,扩大布局蓄力未来发展
轻工制造长城证券2022-04-25
自主品牌带动业绩高增,董事会换届蓄力未来发展
机械设备中邮证券2024-11-01
25H1业绩点评:经营稳健,加大运动资源投入蓄力长期发展
纺织服装东吴证券2025-08-25
2022年报点评:业绩增长稳健,降本增效蓄力长期发展
东方财富2023-03-02