猜你想问
这份研报的核心观点是什么?
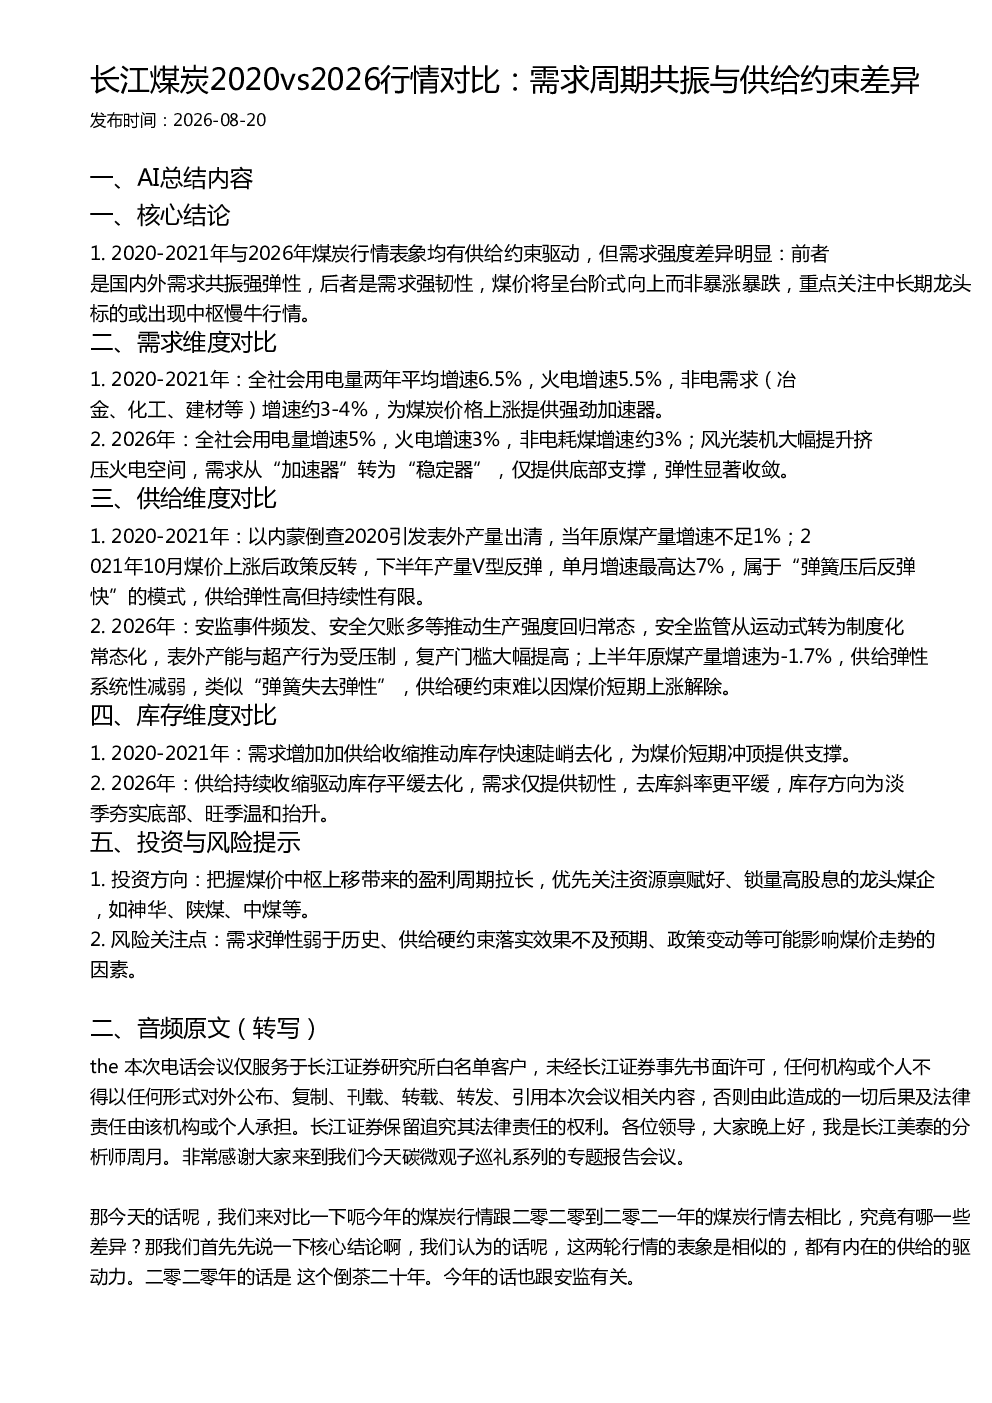
本报告对比分析了2020-2021年与2026年煤炭市场的行情差异。核心观点指出,2020-2021年煤炭价格上涨主要由供给约束和国内外需求共振驱动,需求弹性强;而2026年需求弹性将显著收敛,主要受供给硬约束影响,煤价将呈台阶式上涨。报告强调关注中长期龙头煤企的慢牛行情。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势呈现供需双轨变化。需求端,全社会用电量增速放缓,非电需求弹性减弱,风光装机挤压火电空间,需求从加速器转为稳定器。供给端,安全监管常态化,表外产能受压制,供给弹性大幅降低,形成硬约束。煤价将逐步中枢上移,但暴涨暴跌可能性减小。
报告重点分析了哪些方面?
报告重点分析了供需两侧的周期性变化。需求维度对比了2020-2021年国内外需求共振的强弹性与2026年需求韧性的差异;供给维度对比了2020-2021年“弹簧压后反弹快”模式与2026年供给弹性系统性减弱的“弹簧失去弹性”模式;库存维度对比了快速去化与平缓去化的趋势。
当前煤炭市场处于什么状态?
当前煤炭市场处于供需结构重塑阶段。供给端,安监事件频发推动生产回归常态,安全监管制度化常态化,表外产能与超产行为受压制,供给硬约束形成。需求端,全社会用电量增速放缓,非电需求弹性收敛,风光装机挤压火电空间,需求仅提供底部支撑。煤价将逐步中枢上移,但弹性收敛。
研报提示了哪些投资风险?
研报提示的主要风险包括:需求弹性弱于历史预期可能导致煤价上行乏力;供给硬约束的落实效果不及预期,政策调控可能影响供给端变化;长期来看,能源转型加速可能改变煤炭需求格局。投资者需关注这些因素对煤价走势的综合影响。
你可能感兴趣
长江煤炭 炭为观止 巡礼 2020vs2026煤炭行情对比 从 需求周期共振
未知机构2026-08-20
长江煤炭越思日想第117期 供给硬约束确立 需求验证是关键
未知机构2026-07-26
庆祝 长江大化工 供给强约束 补库待共振 聚酯产业链近况更新与中长期展望
未知机构2026-09-04
煤炭开采:供给边际约束,需求开始拉动,春季行情可期
化石能源德邦证券2025-01-14
物质流月报:需求分化修复,出口与供给约束共振
有色金属国金证券2026-08-30
长江电新:2026锂电需求与2022年周期的差异及投资判断
未知机构2026-07-29
长江大化工 供给强约束 补库待共振 聚酯产业
未知机构2026-09-04
庆祝 长江大化工 供给强约束 补库待共振
未知机构2026-09-05
长江煤炭一周总结8389安监趋严供给约束常态化
未知机构2026-08-10
长江煤炭 一周总结 8.3-8.9 煤矿安监力度空前 供给约束趋常态化
未知机构2026-08-10