猜你想问
金力永磁上半年业绩表现如何?
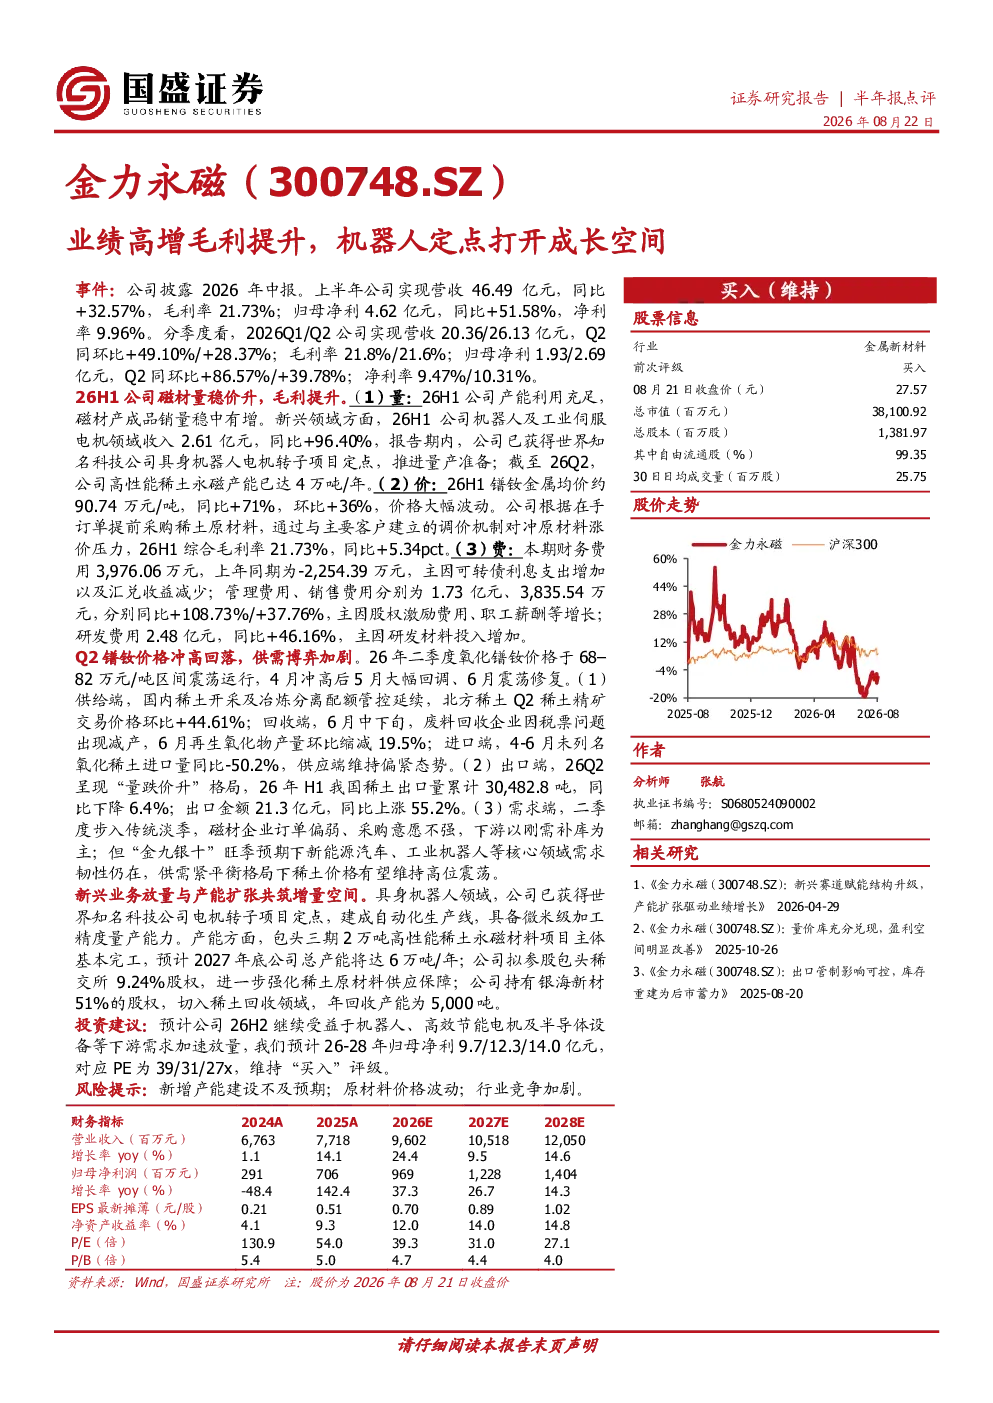
公司2026年上半年营收46.49亿元,同比+32.57%;归母净利4.62亿元,同比+51.58%;毛利率21.73%,同比+5.34pct;净利率9.96%。Q2营收26.13亿元,同环比+49.10%/+28.37%;归母净利2.69亿元,同环比+86.57%/+39.78%;净利率10.31%。主要得益于磁材业务量稳价升、原材料价格大幅波动及调价机制对冲压力。
稀土行业发展趋势如何?
Q2稀土供给端受配额管控影响,北方稀土稀土精矿交易价格环比+44.61%;回收端6月再生氧化物产量环比缩减19.5%;进口端4-6月未列名氧化稀土进口量同比-50.2%。出口端H1出口量同比下降6.4%,但出口金额同比上涨55.2%。需求端二季度传统淡季,但新能源汽车、工业机器人等领域需求韧性仍在。
报告重点分析了哪些方向?
报告重点分析了公司磁材业务量稳价升,新兴领域收入2.61亿元,同比+96.40%,获得世界知名科技公司具身机器人电机转子项目定点。原材料价格大幅波动,镨钕金属均价约90.74万元/吨,同比+71%,公司通过提前采购和调价机制对冲压力,综合毛利率提升。费用端财务费用增加主因可转债利息支出,管理费用、销售费用分别同比+108.73%/+37.76%,主因股权激励和薪酬增长,研发费用2.48亿元,同比+46.16%。
当前市场对稀土行业有何判断?
当前稀土行业供给端受配额管控影响,价格持续上涨,回收端产量缩减,进口量下降,显示供给收缩。出口端虽然量下降但金额上涨,反映产品升级。需求端传统淡季但新能源汽车、工业机器人等领域需求韧性仍在,为行业提供长期支撑。
研报提示了哪些风险?
研报提示的风险包括新增产能建设不及预期,可能导致产能扩张不及预期;原材料价格波动,镨钕等稀土价格大幅波动可能影响公司盈利稳定性;行业竞争加剧,可能压缩公司利润空间。
你可能感兴趣
敏实集团(00425.HK)电池盒放量驱动业绩高增,机器人等新兴赛道打开长期成长空间
电气设备国盛证券2025-12-24
首次覆盖报告:电池盒放量驱动业绩高增,机器人等新兴赛道打开长期成长空间
国盛证券2025-12-24
金力永磁(300748.SZ)三季度业绩同增 173%,核心业务销量同比高增
国信证券2025-10-26
业绩高增,净利率提升明显,新品不断打开成长空间
华安证券2023-09-04
新能源业务高增,工控稳健,AI+机器人战略布局打开成长空间
长城证券2025-05-26
调研报告:高毛利产品放量打开业绩成长空间
基础化工东兴证券2015-08-14
三季报业绩稳增,全球化+机器人打开成长空间
机械设备华安证券2025-12-29
2026年一季度业绩预增点评一季度业绩开门红,机器人打开成长空间
国泰海通证券2026-04-08
点评获燃气发电机131亿美元后处理定点高单价高盈利打开多维成长空间
未知机构2026-03-06
点评获燃气发电机131亿美元后处理定点高单价高盈利打开多维成长空间
未知机构2026-03-06