猜你想问
本周报告主要分析了哪些核心内容?
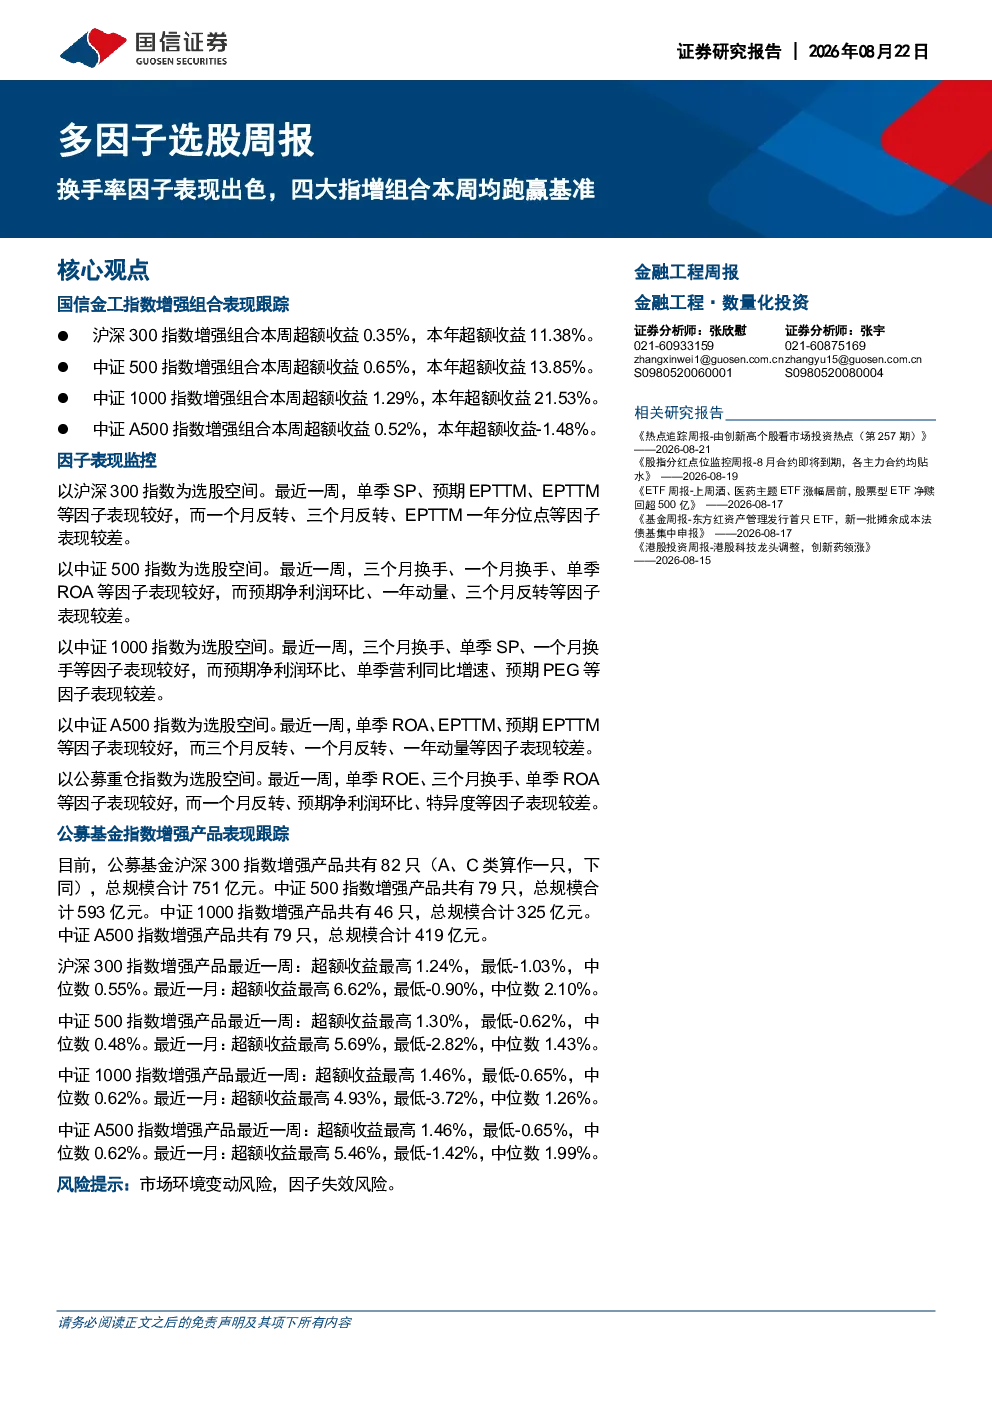
本周报告重点分析了换手率因子的表现,发现其在多个指数样本空间中表现优异。报告跟踪了国信金工四大指数增强组合及公募基金指数增强产品的表现,显示这些组合均取得较好超额收益。此外,报告还监控了不同指数空间下各因子的表现,如沪深300空间下单季SP、预期EPTTM等因子表现较好,中证500空间下三个月换手、单季ROA等因子表现突出。这些数据为投资者提供了多维度分析视角,有助于理解当前市场环境下因子表现的特点。
报告对多因子选股赛道的发展趋势有何观察?
报告通过分析不同指数增强组合及因子的表现,揭示了多因子选股赛道的动态变化。换手率因子在不同指数样本空间中的差异化表现,表明因子选择需结合具体市场环境调整。国信金工指数增强组合及公募产品的超额收益情况,反映了多因子策略在当前市场中的有效性。此外,各因子在不同指数空间的排名变化,也提示投资者需关注市场风格切换对因子表现的影响。这些观察为多因子选股策略的优化提供了实践参考。
报告主要关注了哪些分析方向?
报告主要围绕换手率因子表现及指数增强组合表现展开分析。一方面,通过对比沪深300、中证500、中证1000、中证A500四大指数样本空间下各因子的表现,识别出单季SP、三个月换手、单季ROA等表现较好的因子。另一方面,跟踪了国信金工四大指数增强组合及公募基金指数增强产品的超额收益情况,分析了不同指数增强策略的差异化表现。这些分析旨在揭示多因子策略在不同市场环境下的适用性及因子表现特点。
当前市场环境下,多因子选股策略的表现如何?
报告数据显示,换手率因子在多个指数样本空间中表现优异,国信金工及公募指数增强组合均取得较好超额收益,表明多因子选股策略在当前市场环境下具备有效性。不同指数空间下表现较好的因子存在差异,如沪深300空间下单季SP表现突出,中证500空间下三个月换手表现较好,这反映了市场风格切换对因子表现的影响。此外,公募基金指数增强产品的超额收益中位数均超过0.48%,也印证了多因子策略的实践价值。
投资多因子选股策略需注意哪些风险?
投资多因子选股策略需关注市场环境变化对因子表现的影响。报告显示,不同指数样本空间下表现较好的因子存在差异,这意味着因子选择需根据市场风格动态调整。此外,指数增强组合的超额收益存在波动,如中证A500指数增强组合本年超额收益为负,提示投资者需关注策略的适应性及回撤控制。同时,多因子策略涉及复杂模型及数据,投资者需确保策略的有效性及稳定性,避免过度依赖单一因子表现。