猜你想问
报告核心内容是什么?
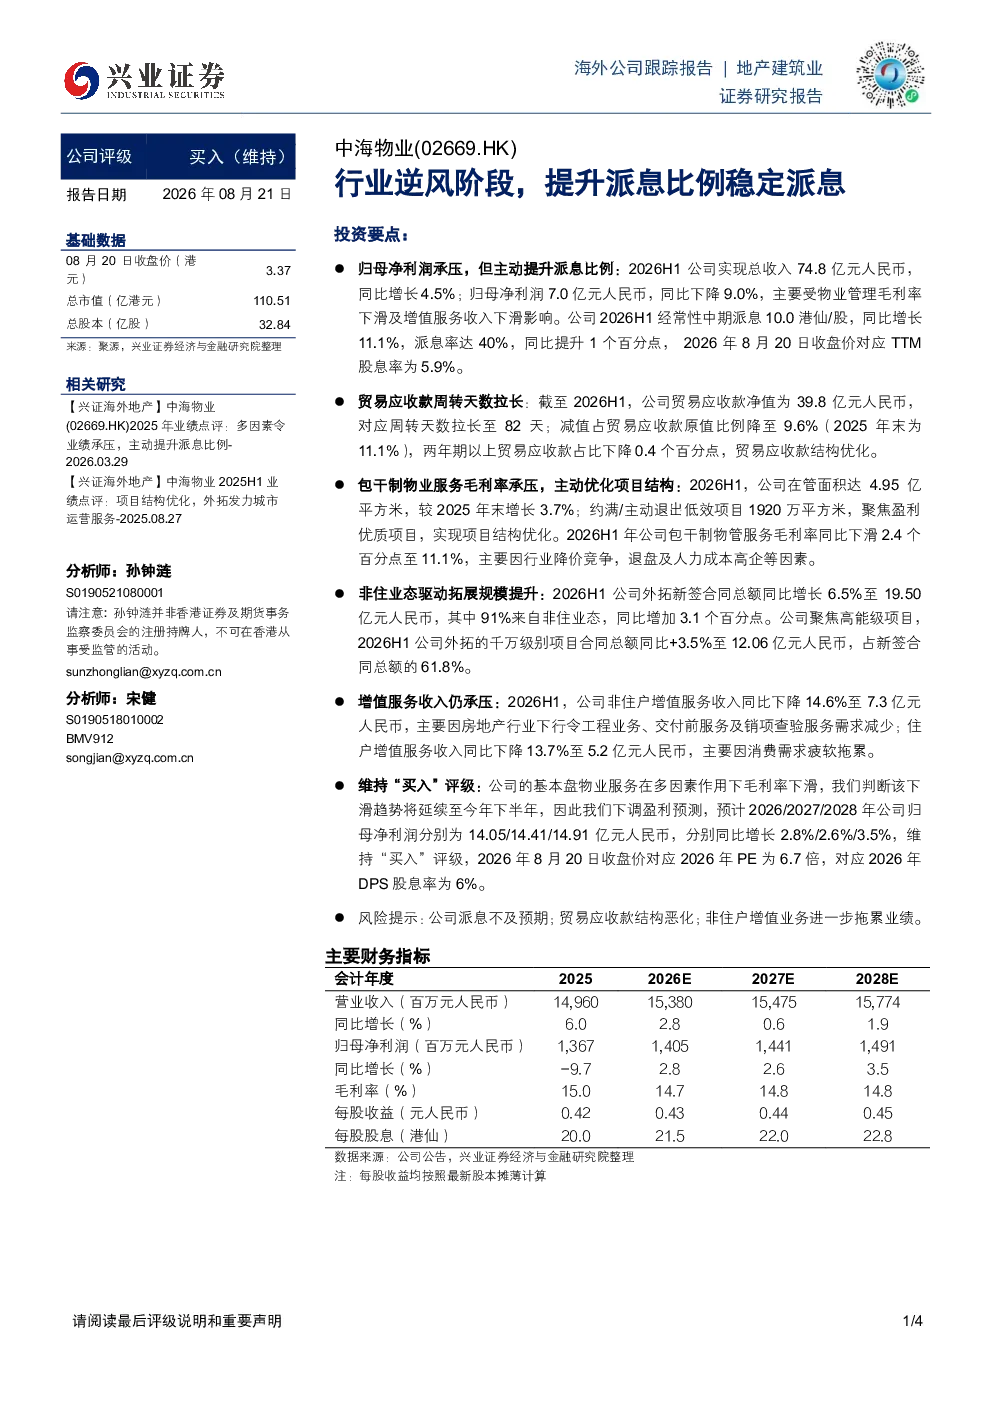
该报告指出在行业逆风阶段,公司主动提升派息比例以稳定派息,维持“买入”评级。2026H1总收入74.8亿元,同比增长4.5%;归母净利润7.0亿元,同比下降9.0%。经常性中期派息10.0港仙/股,同比增长11.1%,派息率达40%,TTM股息率5.9%。贸易应收款周转天数82天,减值率9.6%,两年期以上占比下降0.4个百分点。包干制物管服务毛利率11.1%,同比下滑2.4个百分点。外拓新签合同总额19.50亿元,同比增长6.5%,其中91%来自非住业态。非住户增值服务收入7.3亿元,同比下降14.6%;住户增值服务收入5.2亿元,同比下降13.7%。
赛道/行业发展趋势如何?
报告显示物业服务毛利率下滑趋势将延续至下半年,2026/2027/2028年归母净利润预测分别为14.05/14.41/14.91亿元,同比增长2.8%/2.6%/3.5%。外拓新签合同总额同比增长6.5%,其中91%来自非住业态,表明行业向非住业态转型趋势明显。贸易应收款周转天数和减值率得到改善,两年期以上占比下降,显示行业在优化应收账款管理。但非住户增值服务收入下滑,提示行业增值服务面临挑战。
报告重点分析了哪些方向?
报告重点分析了公司在行业逆风阶段的应对策略,特别是提升派息比例以稳定投资者信心。同时,报告详细分析了公司财务数据,包括收入、净利润、派息率、毛利率等关键指标,以及贸易应收款、新签合同、增值服务等细分领域表现。此外,报告还下调了盈利预测,并维持“买入”评级,给出2026年PE为6.7倍,DPS股息率6%的估值参考。
市场现状如何判断?
市场现状表现为行业整体面临逆风,公司收入增长放缓,净利润有所下滑,但通过提升派息比例积极回应投资者。贸易应收款管理有所改善,新签合同保持增长,尤其非住业态占比提升,显示市场对非住物业需求增加。然而,物业服务毛利率下滑和非住户增值服务收入下降,提示市场竞争加剧和增值服务拓展难度加大,整体市场环境复杂多变。
研报有哪些风险提示?
研报提示的主要风险包括公司派息不及预期,可能影响投资者信心;贸易应收款结构恶化,可能增加坏账风险;非住户增值业务收入持续下滑,将进一步拖累业绩。此外,物业服务毛利率下滑趋势可能持续,影响盈利能力。这些风险需关注,可能对公司未来经营和财务表现产生不利影响。