猜你想问
中国软件国际1H26业绩超预期主要得益于哪些业务?
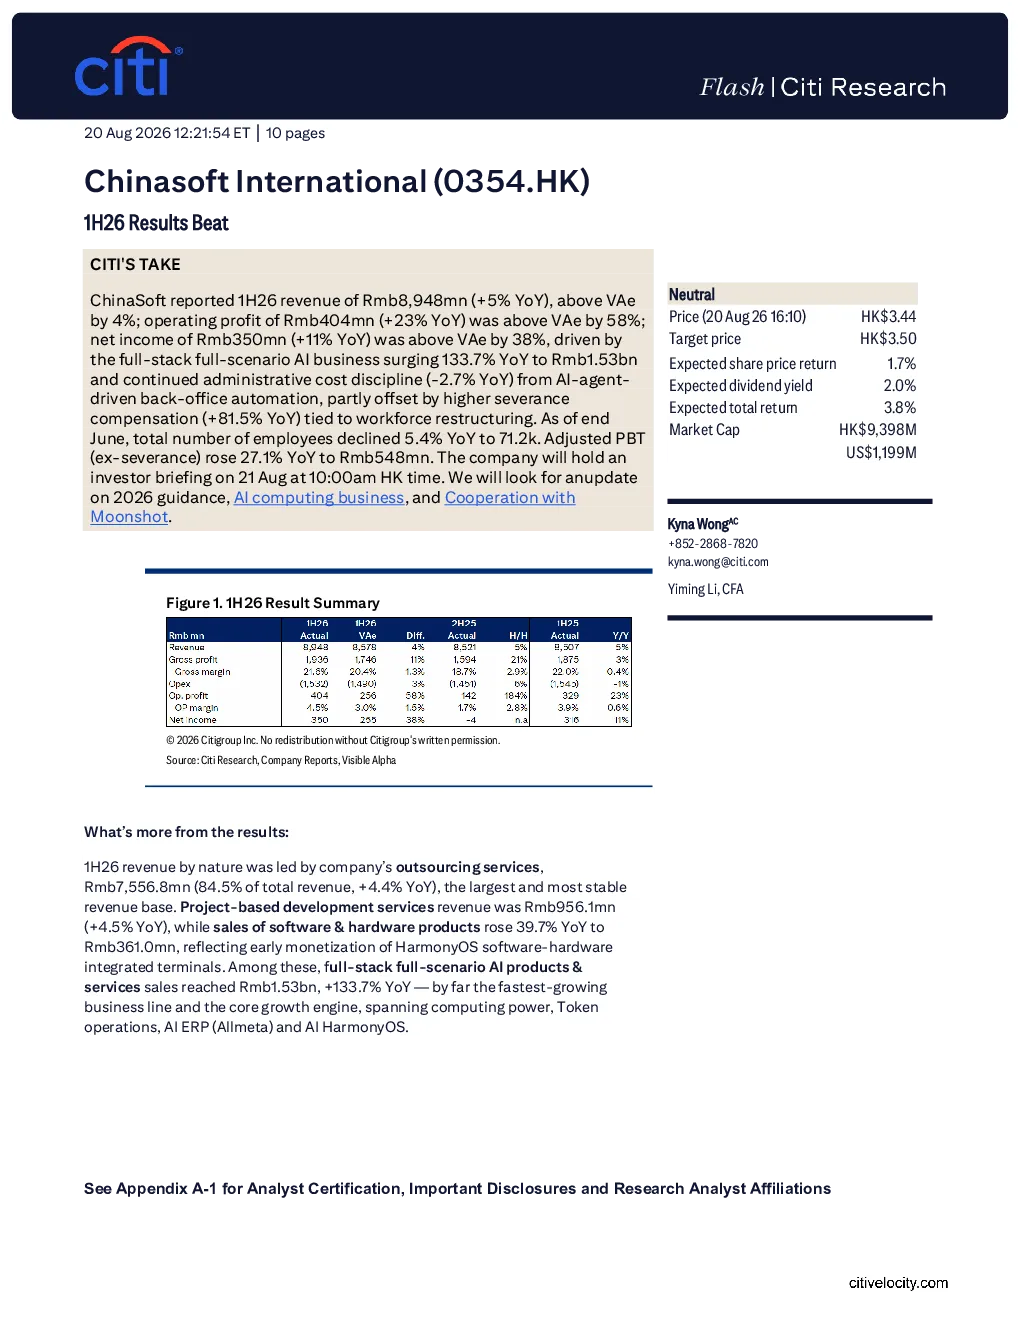
中国软件国际2026年中期业绩超出市场预期,主要增长动力来自全栈全场景AI业务的激增,同比增长133.7%至15.3亿元人民币。此外,AI代理驱动的后台自动化带来的行政成本持续控制(同比下降2.7%)也贡献了增长。外包服务收入最高,达75.568亿元人民币(占总收入84.5%,同比增长4.4%),是公司最大且最稳定的收入来源。项目开发服务收入为9.561亿元人民币(同比增长4.5%),软件和硬件产品销售额同比增长39.7%至3.61亿元人民币,反映了HarmonyOS软件和硬件集成终端的早期变现。
AI赛道发展趋势如何?
中国软件国际全栈全场景AI产品和服务销售额达15.3亿元人民币,同比增长133.7%,是目前增长最快且核心的增长引擎,涵盖计算能力、代币运营、AI ERP(Allmeta)和AI HarmonyOS。这反映了AI技术在企业服务领域的广泛应用和快速发展。AI业务占比的增加推动公司向智能化转型,未来可能受益于AI技术渗透率的提升和客户需求的增长。
研报重点分析了哪些业务方向?
研报重点分析了AI业务的全栈全场景应用,包括计算能力、代币运营、AI ERP(Allmeta)和AI HarmonyOS,这些业务是公司目前增长最快的核心引擎。此外,研报还分析了外包服务、项目开发服务和软件硬件产品销售,其中外包服务收入最高,达75.568亿元人民币,占总收入84.5%,同比增长4.4%,是公司最大且最稳定的收入来源。
当前市场对AI企业服务的现状如何?
当前市场对AI企业服务的需求持续增长,AI技术渗透率不断提升,推动企业服务向智能化转型。中国软件国际凭借全栈全场景AI业务布局,在AI企业服务领域表现突出,全栈全场景AI产品和服务销售额达15.3亿元人民币,同比增长133.7%。然而,AI企业服务市场竞争激烈,技术迭代快,企业需要持续投入研发以保持竞争优势。
研报提示了哪些风险?
研报提示了可能阻碍股价达到目标价的下行风险,包括:1)如果美国对中国最大客户华为实施更严格制裁,导致业务影响超出预期;2)新业务(包括云和Jointforce)的增长速度低于预期;3)劳动力成本通胀速度高于预期。此外,量化模型基于过去12个月的股价波动将中国软件国际评为“高风险”股票,但考虑到公司稳健的收入增长记录,该评级可能并不合理。