猜你想问
这份研报的核心内容是什么?
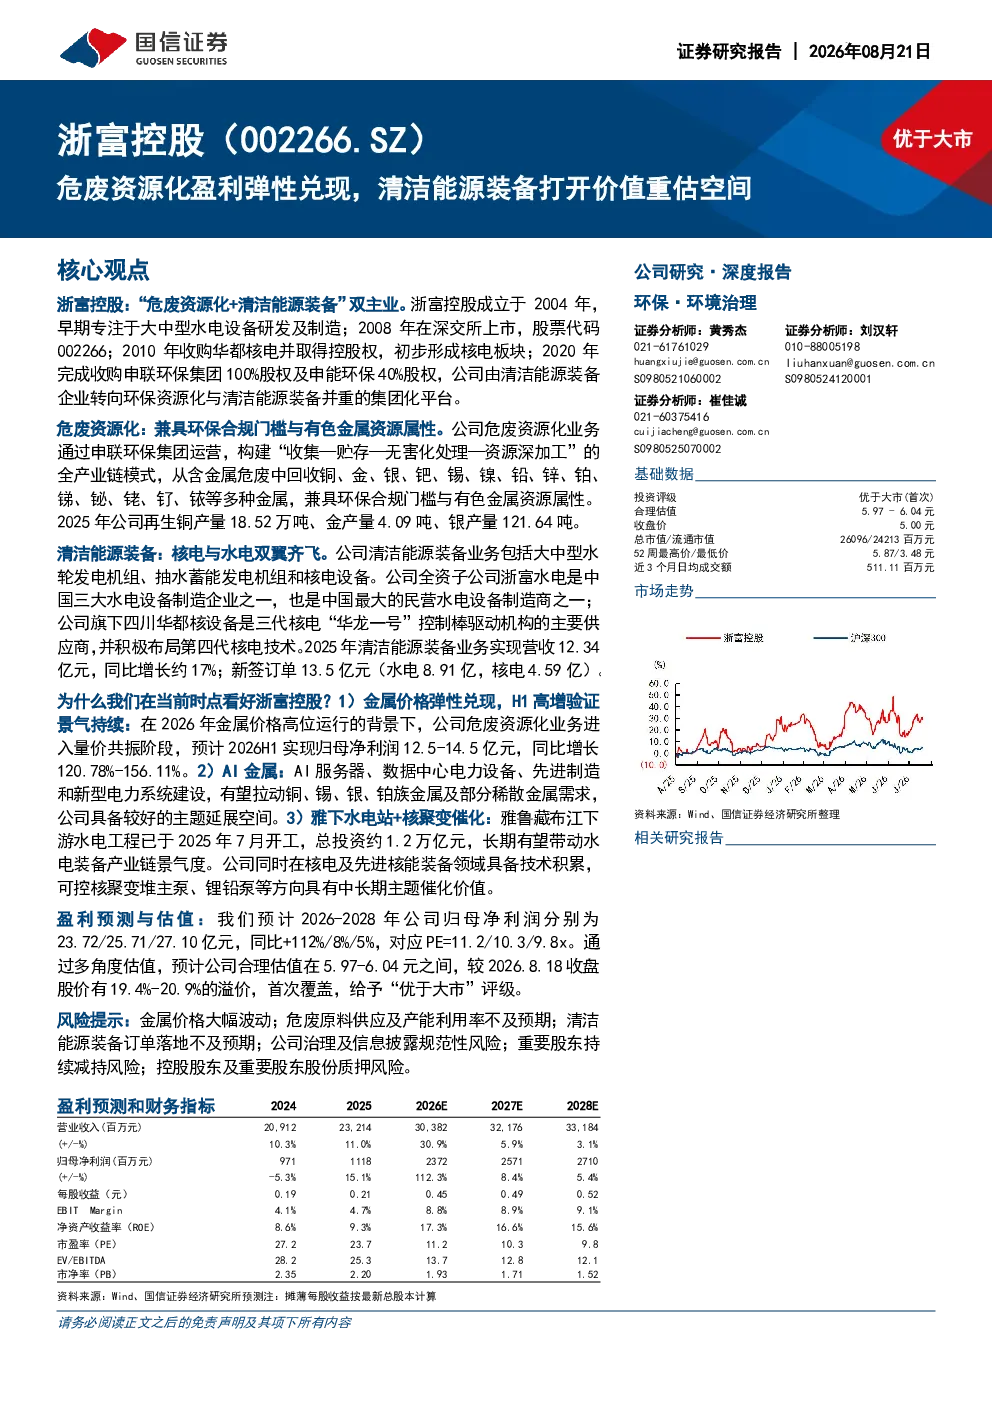
这份研报分析了浙富控股的业务布局和未来发展。公司主要聚焦于危废资源化和清洁能源装备两大业务板块。危废资源化业务通过申联环保集团运营,构建了从收集到资源深加工的全产业链模式,回收多种金属,是公司的绝对主体,占营业收入比例稳定在92%-95%。清洁能源装备业务包括水电、核电设备,浙富水电是中国主要的水电设备制造商之一,四川华都核设备是核电设备的重要供应商。研报指出公司危废资源化业务进入量价共振阶段,2026H1预计归母净利润同比增长120.78%-156.11%。此外,AI服务器、数据中心电力设备等需求有望拉动相关金属需求,公司具备较好的主题延展空间。雅鲁藏布江下游水电工程开工,长期有望带动水电装备产业链景气度。公司同时在核电及先进核能装备领域具备技术积累,具有中长期主题催化价值。
危废资源化和清洁能源装备行业的发展趋势如何?
危废资源化行业的发展趋势是政策驱动与市场需求双轮驱动。随着环保法规趋严,危废处理需求持续增长,同时危废中蕴含的金属资源价值凸显,推动行业向资源化方向发展。清洁能源装备行业方面,水电、核电作为重要的清洁能源形式,市场需求稳定增长。特别是水电领域,随着大型水电工程的推进,产业链景气度有望提升。核电方面,三代核电技术如“华龙一号”已进入成熟应用阶段,四代核电技术如可控核聚变堆等也在积极布局中,为相关企业带来长期发展机遇。AI服务器、数据中心等新兴领域对铜、锡、银、铂族金属等的需求也将持续拉动行业增长。
研报重点分析了哪些方向?
研报重点分析了浙富控股的危废资源化业务和清洁能源装备业务的现状与未来。危废资源化业务方面,报告详细介绍了公司通过申联环保集团构建的全产业链模式,以及从含金属危废中回收多种金属的业务特点。报告指出,公司危废资源化业务进入量价共振阶段,预计2026H1归母净利润将大幅增长。清洁能源装备业务方面,报告分析了公司在水电、核电领域的设备制造能力和市场地位,并指出公司积极参与雅鲁藏布江下游水电工程和核电技术布局,具备中长期主题催化价值。此外,报告还探讨了AI服务器、数据中心等新兴领域对相关金属需求的拉动作用,以及公司在此方面的主题延展空间。
目前市场对浙富控股的判断是怎样的?
市场对浙富控股的判断主要基于其业务布局和未来发展潜力。公司作为危废资源化业务的绝对主体,受益于环保政策趋严和资源化需求增长,业务进入量价共振阶段,盈利能力有望提升。清洁能源装备业务方面,公司在水电、核电领域具备较强的技术积累和市场地位,同时积极参与新兴水电工程和核电技术布局,具备中长期主题催化价值。报告预计公司未来几年归母净利润将保持增长,并给予“优于大市”评级。市场关注点主要集中在危废原料供应、产能利用率、清洁能源装备订单落地等方面。
研报提示了哪些风险?
研报提示了以下风险:金属价格大幅波动可能影响公司危废资源化业务的盈利能力;危废原料供应不稳定或产能利用率不及预期,可能影响业务发展;清洁能源装备订单落地不及预期,可能影响公司营收增长;公司治理及信息披露规范性风险,可能影响投资者信心;重要股东持续减持或股份质押风险,可能影响公司股价稳定性。此外,行业政策变化、市场竞争加剧等外部因素也可能对公司业务造成影响。