猜你想问
芯动联科2026半年报核心内容有哪些?
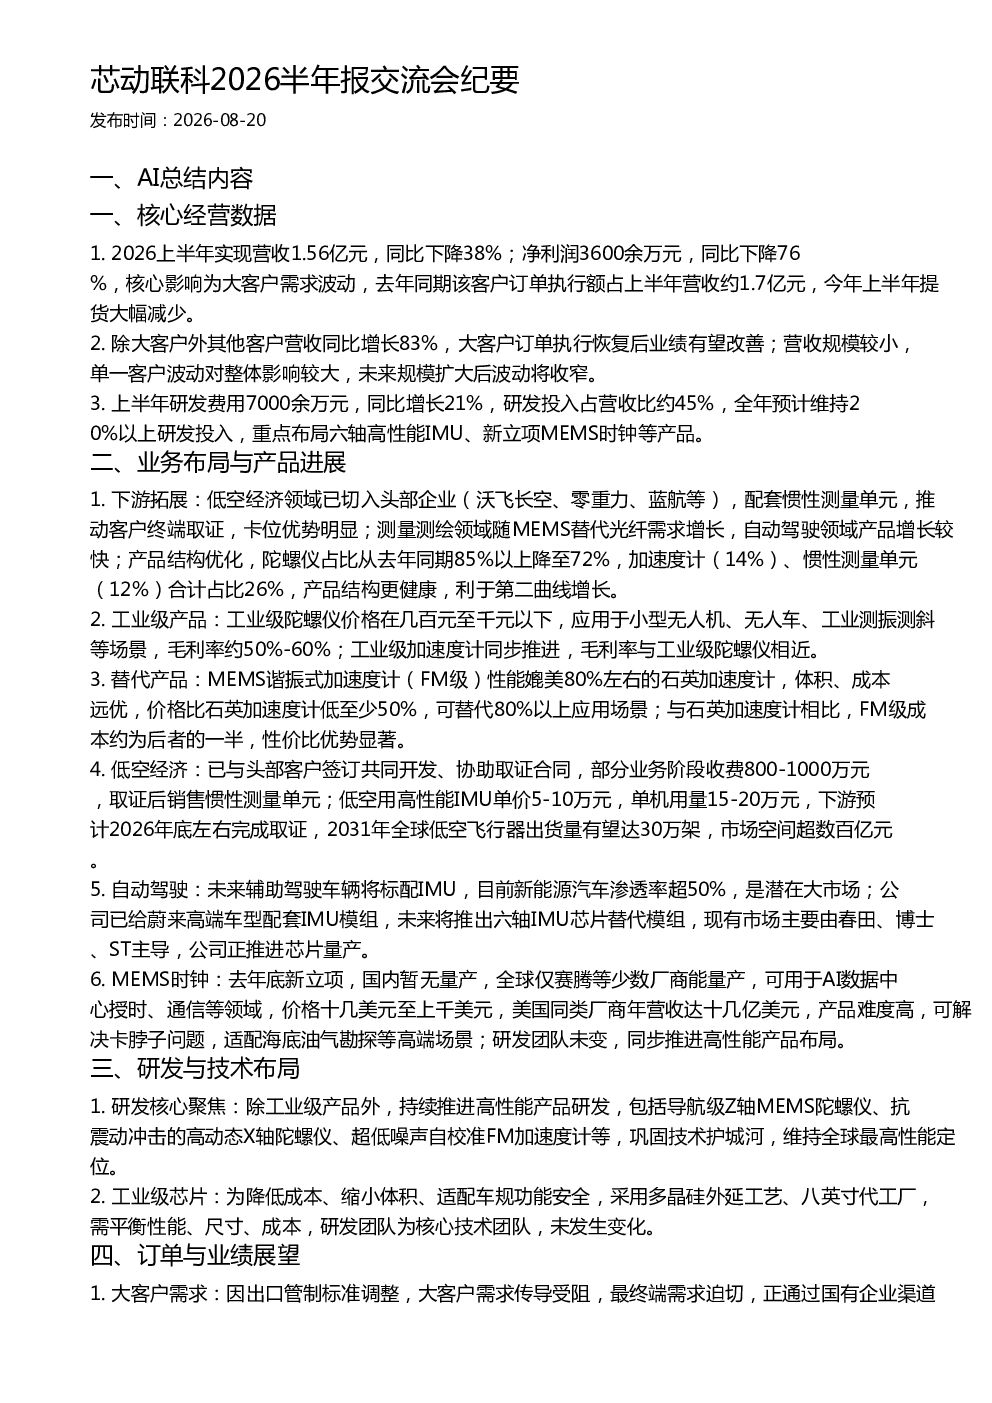
芯动联科2026年上半年营收1.56亿元,同比下降38%;净利润3600余万元,同比下降76%。主要受大客户需求波动影响,除大客户外其他客户营收同比增长83%。公司研发费用7000余万元,同比增长21%,研发投入占营收比约45%,全年预计维持20%以上研发投入,重点布局六轴高性能IMU、新立项MEMS时钟等产品。
低空经济领域的发展趋势如何?
芯动联科在低空经济领域已切入头部企业,配套惯性测量单元,推动客户终端取证,卡位优势明显。低空用高性能IMU单价5-10万元,单机用量15-20万元,预计2026年底左右完成取证,2031年全球低空飞行器出货量有望达30万架,市场空间超数百亿元。公司已与头部客户签订共同开发、协助取证合同,部分业务阶段收费800-1000万元,取证后销售惯性测量单元。
报告重点分析了哪些方向?
报告重点分析了芯动联科在低空经济、测量测绘、自动驾驶、工业应用、海洋探测等领域的业务布局与产品进展。公司产品结构优化,陀螺仪占比从去年同期85%以上降至72%,加速度计(14%)、惯性测量单元(12%)合计占比26%,产品结构更健康,利于第二曲线增长。公司持续推进高性能产品研发,包括导航级Z轴MEMS陀螺仪、抗震动冲击的高动态X轴陀螺仪、超低噪声自校准FM加速度计等,巩固技术护城河。
当前市场现状如何判断?
芯动联科工业级陀螺仪价格在几百元至千元以下,应用于小型无人机、无人车、工业测振测斜等场景,毛利率约50%-60%;工业级加速度计同步推进,毛利率与工业级陀螺仪相近。MEMS谐振式加速度计(FM级)性能媲美80%左右的石英加速度计,体积、成本远优,价格比石英加速度计低至少50%,可替代80%以上应用场景。公司已给蔚来高端车型配套IMU模组,未来将推出六轴IMU芯片替代模组,现有市场主要由春田、博士、ST主导。
研报提示了哪些风险?
芯动联科短期业绩受大客户波动影响较大,公司规模较小,单一客户波动对整体影响较大。大客户因出口管制标准调整导致需求传导受阻,产品性能和性价比优势突出,需求不会消失,只需时间。公司需持续扩大规模以降低单一客户波动风险,同时需关注新产品量产和下游需求爆发的节奏。