猜你想问
小米和金山云2Q26的业绩表现如何?
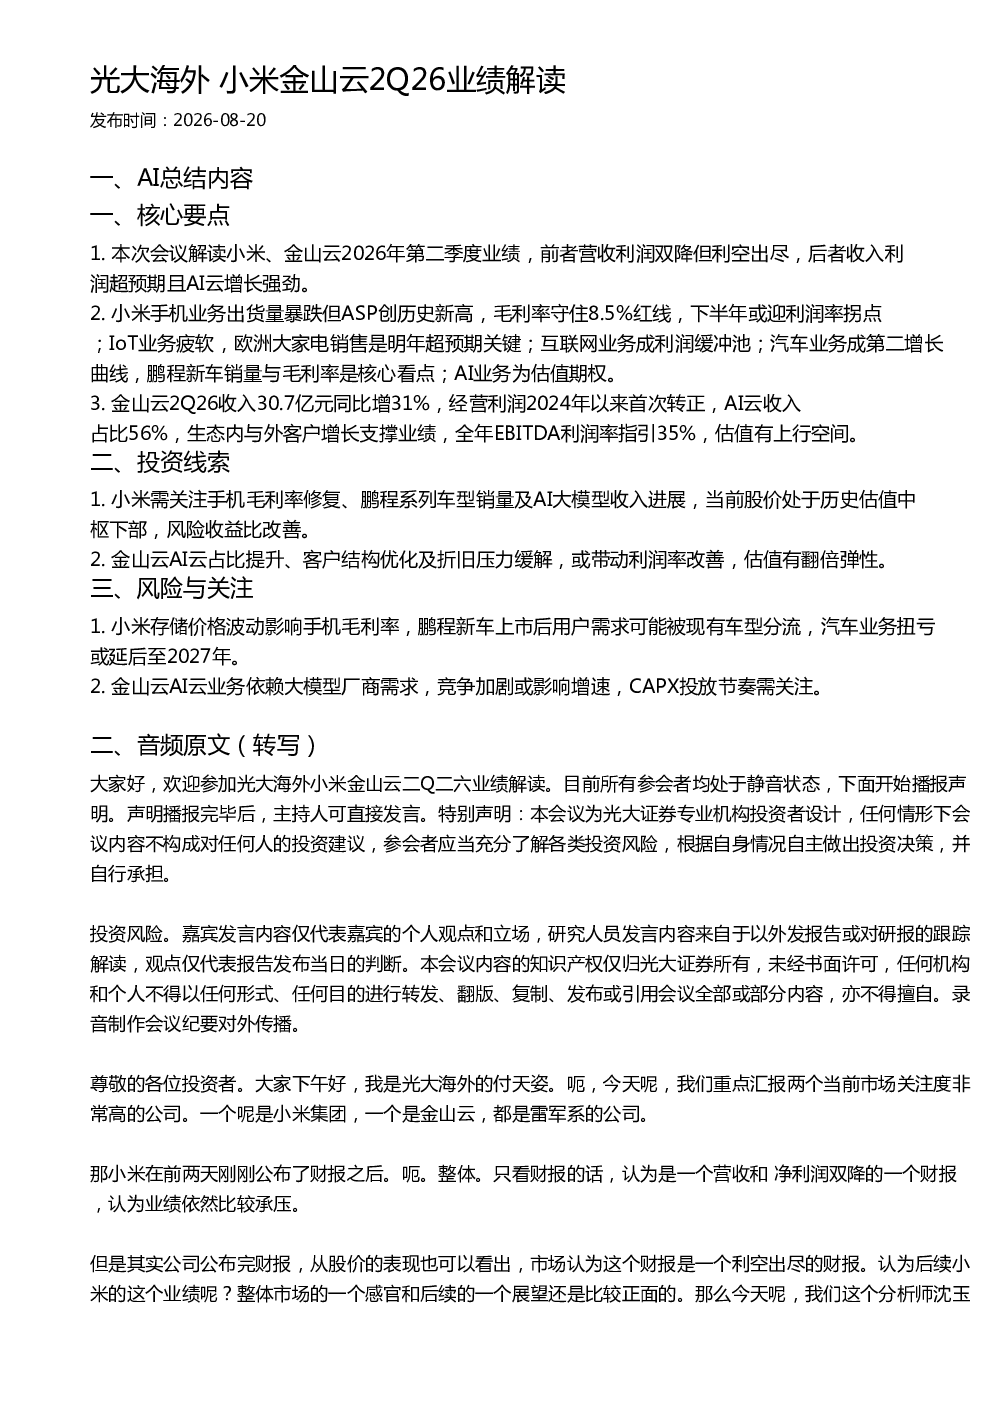
小米2026年第二季度营收和净利润双降,但市场认为利空出尽,后续展望正面。手机业务出货量暴跌但ASP创历史新高,毛利率守住8.5%红线,下半年或迎利润率拐点;IoT业务疲软,欧洲大家电销售是明年超预期关键;互联网业务成利润缓冲池;汽车业务成第二增长曲线,鹏程新车销量与毛利率是核心看点;AI业务为估值期权。金山云2Q26收入30.7亿元,同比增31%;经营利润2024年以来首次转正;AI云收入占比56%;生态内与外客户增长支撑业绩;全年EBITDA利润率指引35%
报告对小米手机和金山云AI云业务的展望是什么?
小米手机ASP提升带动毛利率守住红线,下半年或迎利润率拐点,鹏程系列车型销量与毛利率是汽车业务核心看点,AI业务为估值期权。金山云AI云收入占比56%,生态内与外客户增长支撑业绩,全年EBITDA利润率指引35%,北美云市场放量,AI云占比提升和MARS占比提升带动利润率改善
报告重点分析了哪些方向?
小米业绩分析聚焦手机ASP提升、IoT业务欧洲大家电销售、互联网业务利润缓冲、汽车业务鹏程车型及AI业务估值期权。金山云分析重点包括AI云占比提升、客户结构优化、折旧压力缓解、北美云市场放量及MARS占比提升对利润率改善的带动作用
当前市场对小米和金山云的判断如何?
小米市场认为利空出尽,后续展望正面,短期关注手机盈利能力改善和鹏程新车销量,中长期关注AI带来的实质性收入进展。金山云市场关注AI云占比提升、客户结构优化及折旧压力缓解带动利润率改善,公司估值有较大上行空间
报告提示了哪些风险?
小米需关注存储价格波动影响手机毛利率,鹏程新车上市后用户需求可能被现有车型分流,汽车业务扭亏或延后至2027年。金山云需关注AI云业务依赖大模型厂商需求,竞争加剧或影响增速,CAPX投放节奏需关注
你可能感兴趣
光大海外2026年北美云厂商Q2业绩解读
未知机构2026-08-06
海外奢侈品公司2Q26财报解读
未知机构2026-08-03
牵手小米、金山云,数据湖生态更加完善
信息技术国泰君安证券2018-11-13
金山云受益于小米大模型场景端token通胀供给端双轮驱动
未知机构2026-03-23
小米:&金山云联合发布会纪要20180719
西南证券2018-07-19
光大海外 腾讯控股 中报解读及未来展望
未知机构2026-08-14
光大海外 联想集团投资逻辑解读
未知机构2026-08-17
光大医药海外 港股创新药投资机会解读
未知机构2026-07-07
光大海外 半导体细分赛道中报分化与机会解读
未知机构2026-09-02
2Q26海外动力电池业绩追踪
未知机构2026-08-04