猜你想问
中银航空租赁2026年中报主要财务数据表现如何?
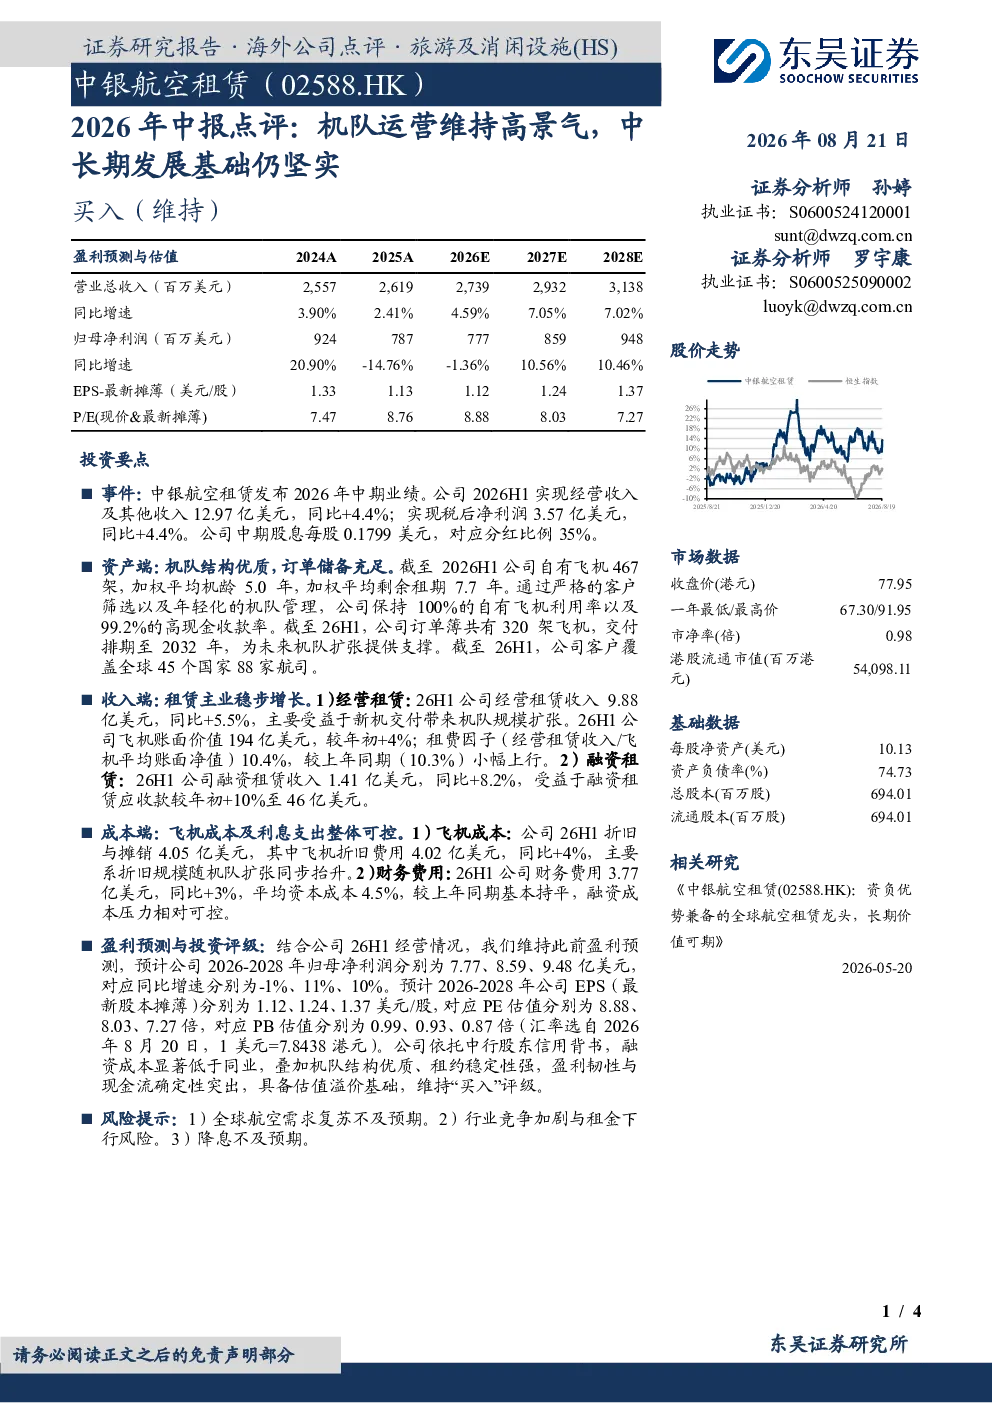
中银航空租赁2026年中期业绩显示,经营收入及其他收入为12.97亿美元,同比增长4.4%;税后净利润为3.57亿美元,同比增长4.4%。中期股息每股0.1799美元,分红比例达到35%。这些数据反映出公司稳健的盈利能力和积极的股东回报政策。具体来看,经营租赁收入9.88亿美元,同比增长5.5%,租费因子为10.4%;融资租赁收入1.41亿美元,同比增长8.2%,应收款46亿美元。这些收入增长主要得益于机队结构的优化和租赁业务的稳步扩张。同时,成本端,折旧与摊销为4.05亿美元,同比增长4%;财务费用3.77亿美元,同比增长3%,平均资本成本维持在4.5%。这些成本控制措施有效保障了公司的盈利能力。
机队运营和结构方面有哪些亮点?
中银航空租赁的机队运营表现亮眼,机队结构优质,加权平均机龄仅为5.0年,显示出公司机队的新旧程度适中,能够有效降低运营成本。加权平均剩余租期为7.7年,表明公司租赁业务的长期稳定性。自有飞机利用率高达100%,现金收款率亦达到99.2%,这两个指标均处于行业领先水平,反映出公司高效的运营管理和良好的现金流状况。此外,公司拥有320架飞机的订单簿,交付至2032年,进一步巩固了其长期发展潜力。客户覆盖全球45个国家88家航司,多元化的客户结构有效分散了地域和行业风险。
报告对航空租赁行业的发展趋势有何分析?
报告显示,航空租赁行业在中长期发展基础方面仍坚实。随着全球航空需求的持续复苏,行业景气度保持高位。中银航空租赁的机队结构优化和订单簿的充足储备,为其在行业竞争中奠定了坚实基础。同时,公司依托中行信用背书,融资成本低于同业,进一步增强了其市场竞争力。未来,随着新技术的应用和环保政策的推动,航空租赁行业有望向更高效、更环保的方向发展。中银航空租赁作为行业领先者,有望继续受益于这些趋势性变化。
当前市场对航空租赁行业的整体判断是什么?
当前市场对航空租赁行业的整体判断较为积极。随着全球航空业的逐步复苏,租赁需求持续增长,行业景气度维持在较高水平。中银航空租赁凭借其优质的机队结构、高效的运营管理和稳健的财务表现,在市场中展现出较强的竞争力。然而,行业也面临一些挑战,如全球航空需求复苏的不确定性、行业竞争加剧以及租金下行的风险。这些因素需要投资者密切关注。总体而言,航空租赁行业仍具备长期发展潜力,但需警惕潜在的市场波动。
研报提示了哪些主要风险?
研报提示了几个主要风险点。首先,全球航空需求复苏可能不及预期,这将直接影响航空租赁行业的收入增长。其次,行业竞争加剧可能导致租金下行,影响公司的盈利能力。此外,降息不及预期也可能增加公司的财务费用。这些风险需要投资者密切关注。中银航空租赁虽然具备较强的抗风险能力,但仍需警惕这些潜在风险对业绩的影响。公司应继续优化机队结构、加强成本控制和风险管理,以应对这些挑战。