猜你想问
这份研报的核心内容是什么?
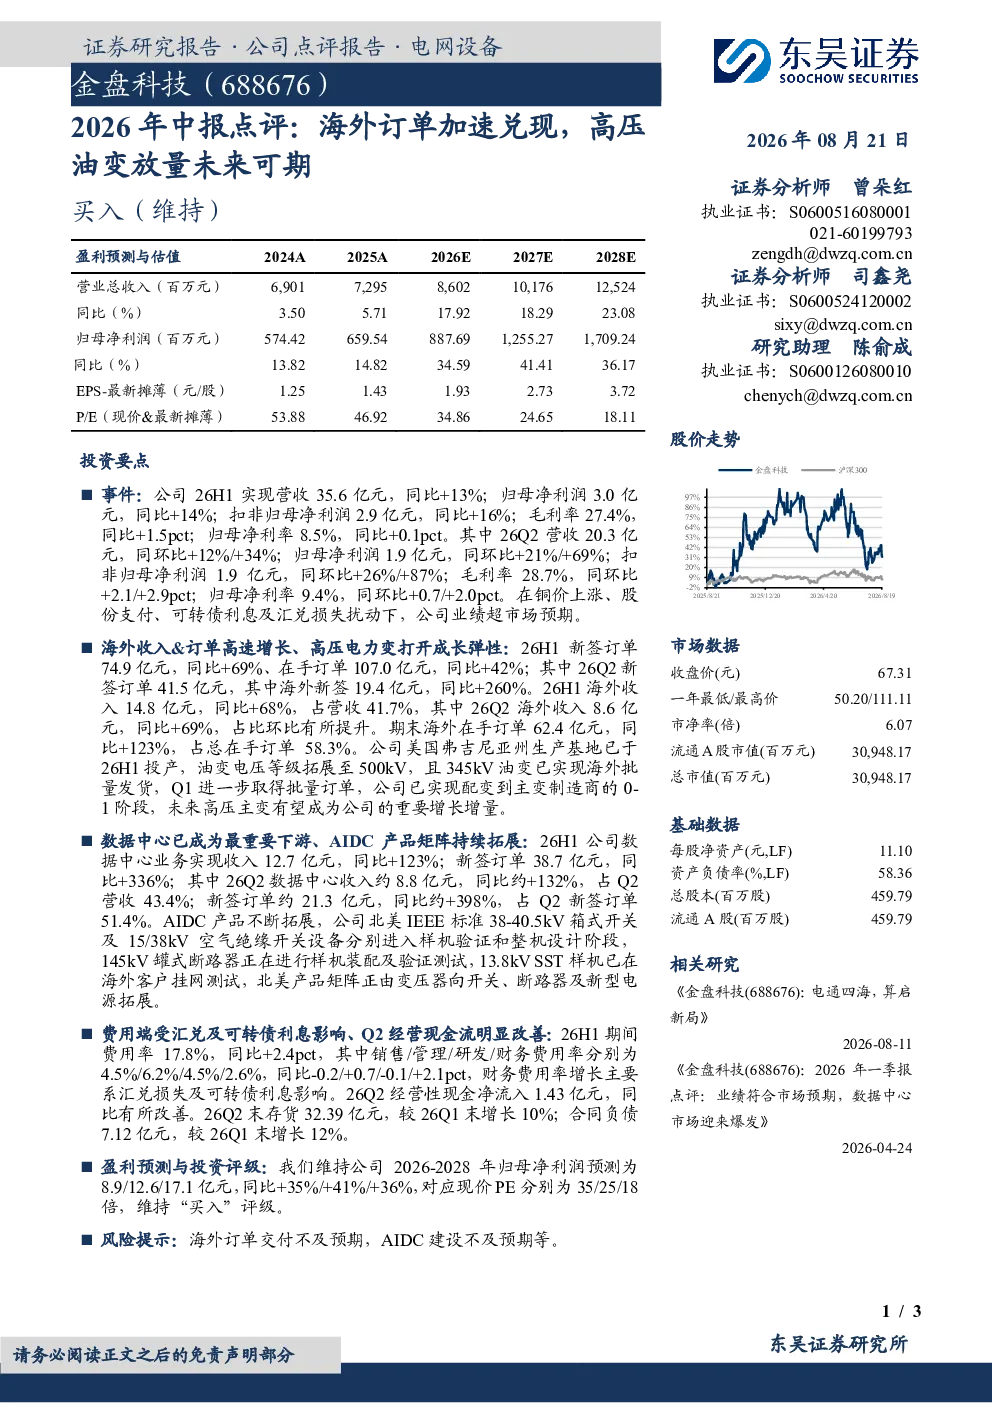
这份研报的核心内容是点评公司2026年上半年的业绩表现。主要亮点包括海外订单加速兑现和高压电力变压器销量增加,推动业绩超预期。数据中心业务成为重要增长引擎,AIDC产品矩阵持续拓展,美国弗吉尼亚州生产基地投产也提供了成长弹性。具体数据显示,2026年H1营收35.6亿元,同比增长13%;归母净利润3.0亿元,同比增长14%。海外收入占比达41.7%,数据中心业务收入同比增长123%。
数据中心业务的发展趋势如何?
数据中心业务展现出强劲的发展趋势。报告显示,2026年H1数据中心业务收入12.7亿元,同比增长123%,新签订单更是同比增长336%。这表明市场对数据中心相关产品的需求旺盛,公司在此领域的布局正逐步显现成效。随着AIDC产品矩阵的持续拓展,未来该业务有望成为公司新的增长动力。美国弗吉尼亚州生产基地的投产也为满足市场需求提供了产能保障。
研报重点分析了哪些方面?
研报重点分析了公司2026年H1的业绩表现及未来增长潜力。核心分析包括海外订单的加速兑现情况、高压电力变压器业务的放量表现,以及数据中心业务的快速发展。报告还关注了公司在美国弗吉尼亚州的新生产基地投产带来的产能提升,以及AIDC产品矩阵的拓展情况。通过对营收、净利润、新签订单等关键数据的分析,展现了公司业务的稳健增长态势。
当前市场对高压电力变压器的需求如何?
当前市场对高压电力变压器的需求呈现积极态势。报告指出,公司2026年H1高压电力变压器业务实现放量,新签订单同比增长69%,在手订单同比增长42%。这反映出市场对高压电力变压器产品的需求持续增长,公司在此领域的竞争优势逐步显现。同时,美国弗吉尼亚州生产基地的投产也为满足市场需求提供了产能支持,未来高压电力变压器业务有望继续保持增长势头。
研报提到了哪些风险提示?
研报提示了几个潜在风险。首先是海外订单交付不及预期的风险,由于海外市场环境复杂多变,订单交付可能面临不确定性。其次是AIDC建设不及预期的风险,数据中心业务虽然增长迅速,但项目建设周期较长,可能存在进度不及预期的风险。此外,汇兑损失和可转债利息也对公司盈利能力造成一定影响。这些风险因素需要投资者关注。