猜你想问
今日研报核心内容有哪些?
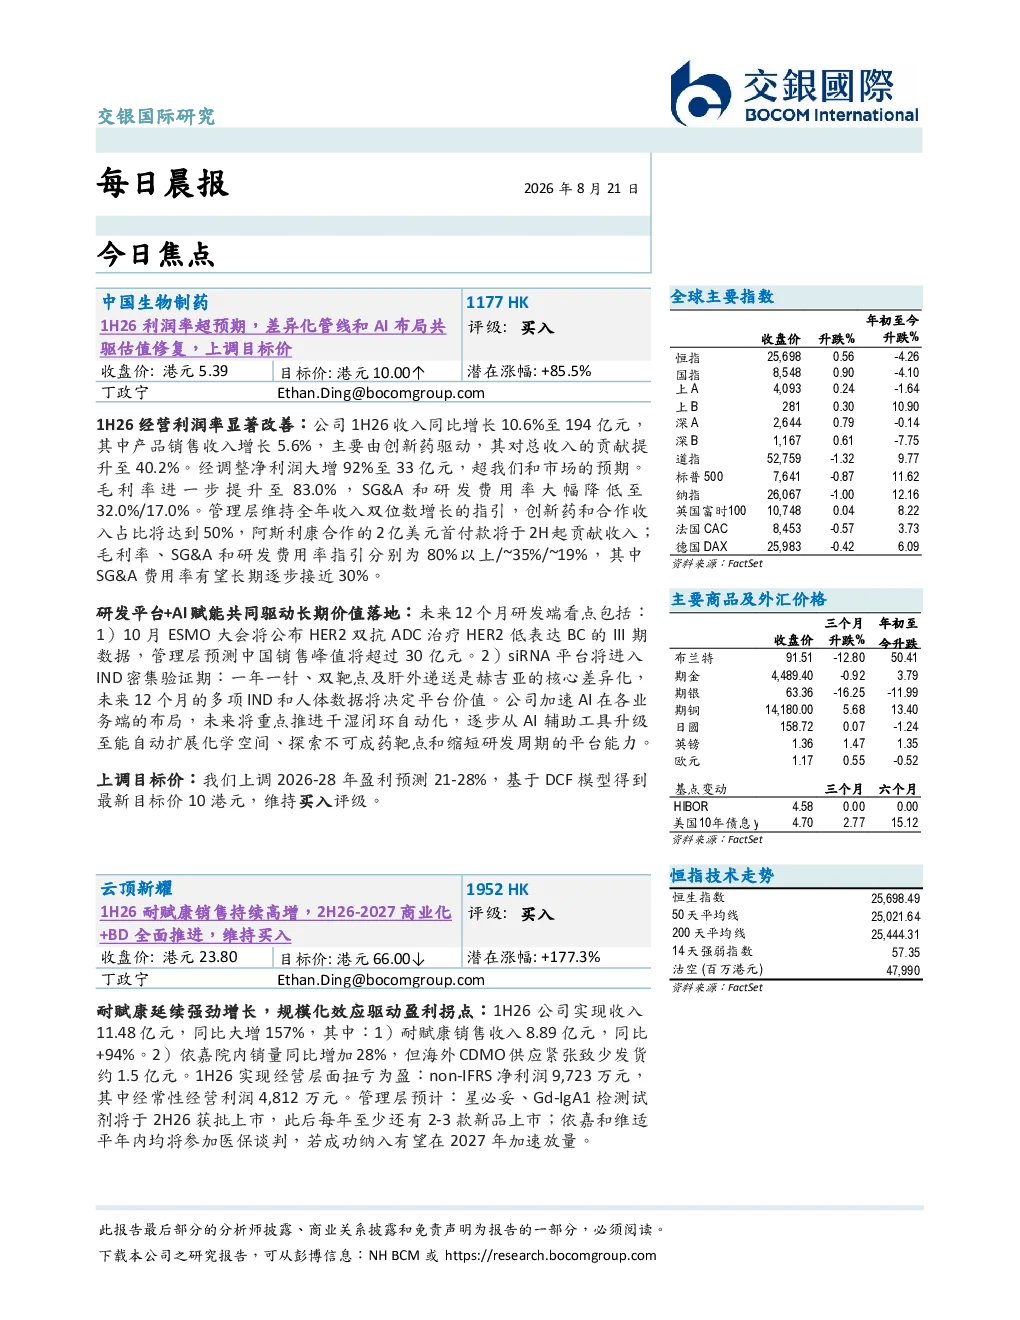
今日研报聚焦医药公司1H26经营利润率显著改善,收入同比增长10.6%至194亿元,创新药贡献占比提升至40.2%。经调整净利润大增92%至33亿元,毛利率提升至83.0%,SG&A和研发费用率分别降至32.0%/17.0%。研发平台+AI赋能驱动长期价值,HER2双抗ADC治疗HER2低表达BC的III期数据即将公布,siRNA平台进入IND密集验证期。耐赋康延续强劲增长,1H26收入同比大增157%。公司重申‘双向BD’战略,2026-30年目标引进3-5个重磅产品。金融行业方面,7月社融结构持续优化,直接融资占比提升,M2与M1‘剪刀差’收窄。
医药行业发展趋势如何?
医药行业发展趋势显示创新药价值凸显,创新药贡献占比持续提升,siRNA平台差异化优势明显,AI赋能加速研发进程。公司BD战略聚焦商业化阶段资产引进,利用平台放大销售现金流。未来12个月看点包括HER2双抗ADC治疗HER2低表达BC的III期数据公布,siRNA平台IND密集验证。行业整体BD目标明确,每年引进重磅产品,推动公司长期价值落地。
研报重点分析了哪些方向?
研报重点分析了医药公司经营利润率改善、创新药贡献提升、研发平台进展、BD战略布局及耐赋康增长驱动因素。公司通过提升毛利率、优化费用率实现盈利改善,AI赋能加速研发周期缩短。BD方面,公司坚持‘双向BD’模式,引进商业化阶段资产,目标每年引进3-5个重磅产品。同时关注金融行业社融结构优化、资金活化程度改善等宏观因素。
当前市场现状如何判断?
当前市场现状显示医药行业创新药价值持续提升,创新药占比和利润贡献显著增强。公司通过提升毛利率、优化费用率实现经营利润率改善,AI赋能加速研发进程。BD方面,行业普遍聚焦商业化阶段资产引进,推动公司长期价值落地。金融行业方面,社融结构持续优化,直接融资占比提升,资金活化程度局部改善,银行净息差呈现明显拐点,盈利能力企稳向好。
研报提示哪些风险?
研报提示医药行业研发风险,HER2双抗ADC治疗HER2低表达BC的III期数据结果存在不确定性,siRNA平台IND验证结果尚待观察。BD方面,引进资产商业化进程存在不确定性,市场竞争加剧可能影响销售预期。金融行业风险包括宏观政策变化可能影响资金供给,银行净息差改善幅度可能不及预期。公司层面需关注创新药研发进展、商业化落地及市场竞争风险。