猜你想问
厦门钨业2026年业绩表现如何?
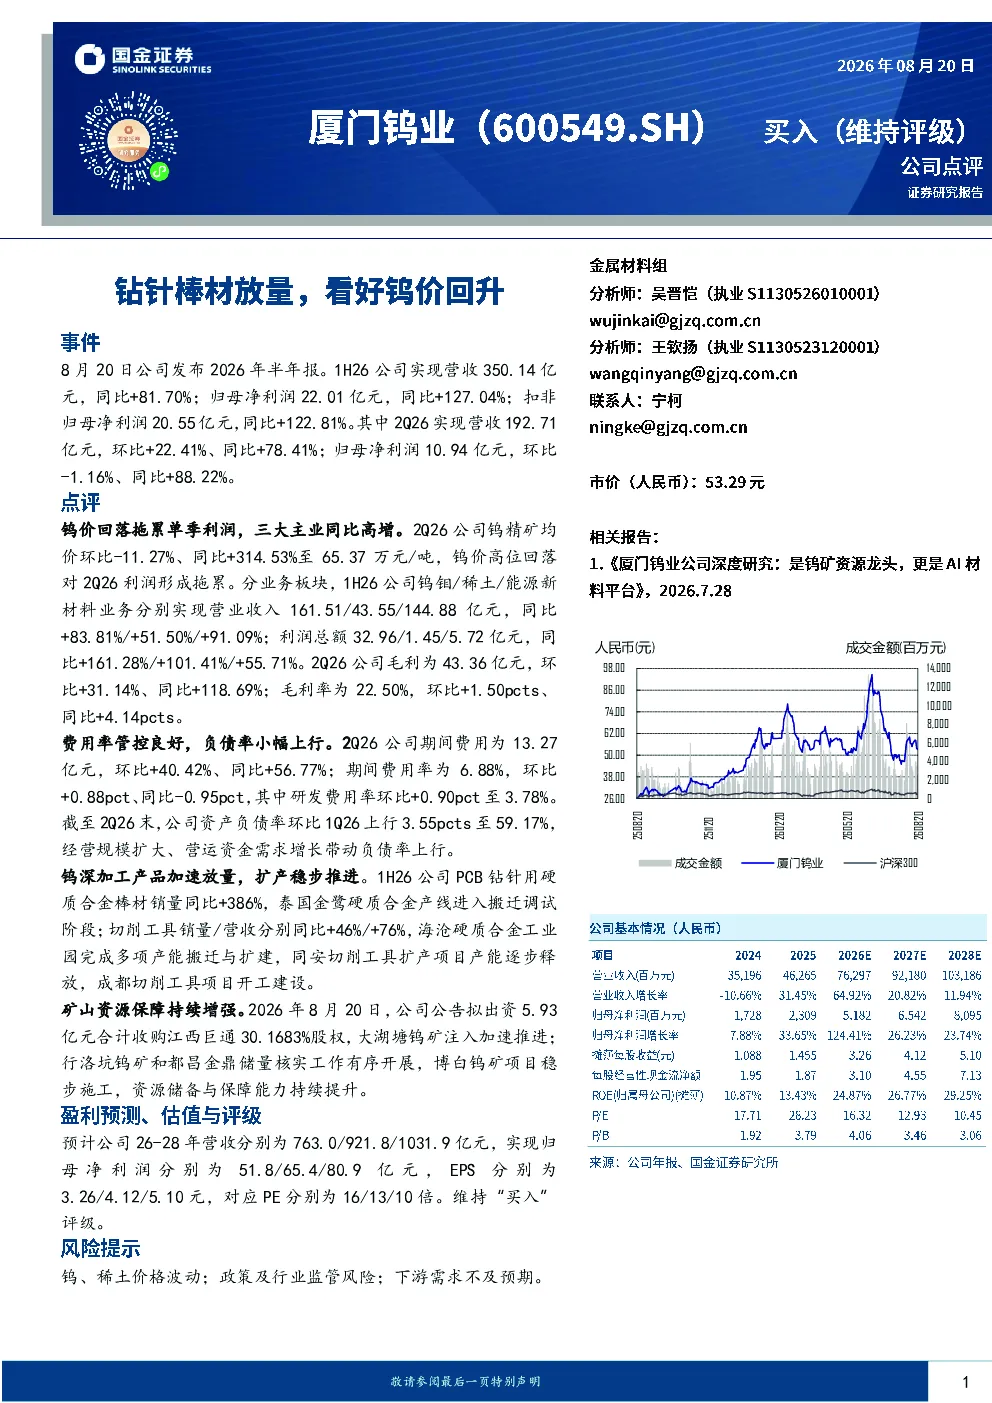
厦门钨业2026年上半年业绩亮眼,实现营收350.14亿元,同比+81.70%;归母净利润22.01亿元,同比+127.04%。2Q26单季营收192.71亿元,同比+78.41%;归母净利润10.94亿元,同比+88.22%。尽管钨价高位回落拖累单季利润,但钨钼/稀土/能源新材料三大主业营收利润均实现同比高增,毛利和毛利率也显著提升。费用率管控良好,期间费用率同比-0.95pct。
钨行业发展趋势如何?
钨行业发展趋势向好,钨精矿均价同比+314.53%,但钨价高位回落对利润形成拖累。厦门钨业钨深加工产品加速放量,PCB钻针用硬质合金棒材销量同比+386%,切削工具销量/营收分别同比+46%/+76%。公司持续增强矿山资源保障,拟收购江西巨通股权,推进大湖塘钨矿注入。预计26-28年营收分别为763.0/921.8/1031.9亿元,归母净利润分别为51.8/65.4/80.9亿元。
报告重点分析了哪些方向?
报告重点分析了厦门钨业三大主业(钨钼/稀土/能源新材料)的高增长,钨深加工产品放量及扩产进展,以及矿山资源保障措施。1H26钨钼/稀土/能源新材料业务营收同比分别+83.81%/+51.50%/+91.09%,利润总额同比分别+161.28%/+101.41%/+55.71%。公司推进泰国金鹭产线搬迁、海沧工业园扩建等产能扩张项目。
当前钨市场现状如何?
当前钨市场钨精矿均价同比+314.53%,但钨价高位回落拖累单季利润。厦门钨业2Q26毛利43.36亿元,毛利率22.50%,环比和同比均有所提升。公司费用率管控良好,期间费用率6.88%,同比-0.95pct。钨深加工产品销量增长强劲,PCB钻针用硬质合金棒材销量同比+386%,切削工具销量/营收分别同比+46%/+76%。
研报提示哪些风险?
研报提示的主要风险包括钨、稀土价格波动风险;政策及行业监管风险;下游需求不及预期风险。钨价波动直接影响公司利润表现,政策变化可能影响行业格局,下游需求疲软则可能抑制产品销量增长。此外,公司负债率环比上行3.55pct,主要因经营规模扩大、营运资金需求增长。