猜你想问
金徽酒2026年上半年的业绩表现如何?
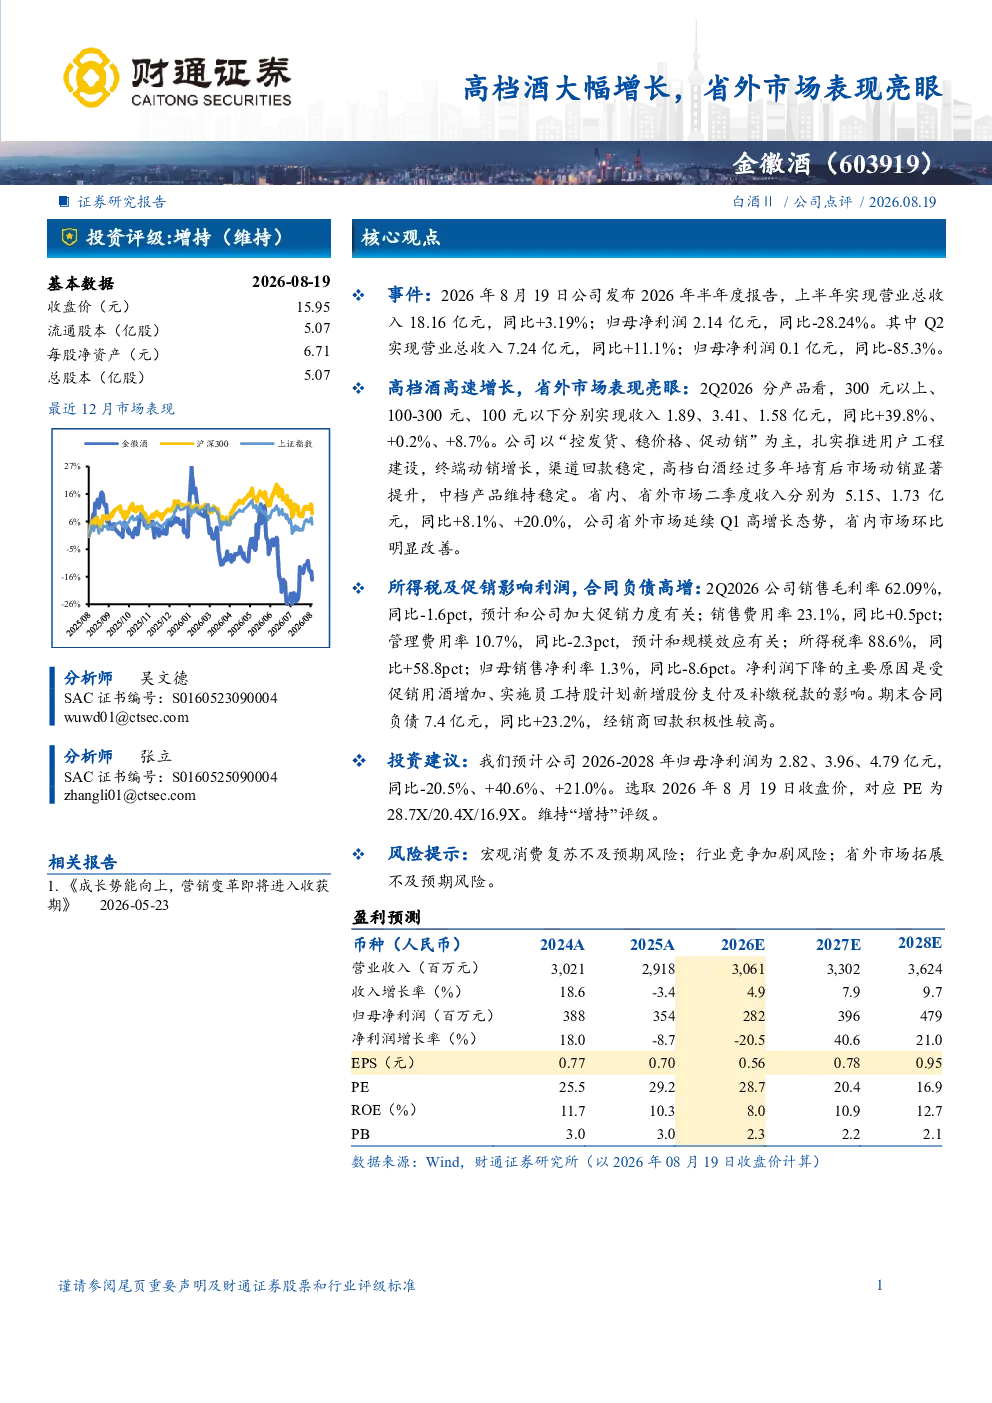
金徽酒2026年上半年实现营业总收入18.16亿元,同比+3.19%;归母净利润2.14亿元,同比-28.24%。主要原因是促销用酒增加、实施员工持股计划新增股份支付及补缴税款。但高档酒高速增长,省外市场表现亮眼,省外市场延续Q1高增长态势,省内市场环比明显改善。终端动销增长,渠道回款稳定。
金徽酒的高档酒增长情况怎样?
金徽酒高档酒增长显著,2026年Q2,300元以上产品收入1.89亿元,同比+39.8%。公司以“控发货、稳价格、促动销”为主,扎实推进用户工程建设,推动高档酒销量提升。省外市场对高档酒增长贡献突出,二季度省外市场收入1.73亿元,同比+20.0%。
白酒行业的发展趋势是什么?
白酒行业持续受益于消费升级和品牌集中度提升。高端白酒需求稳定增长,省外市场拓展成为行业重点。金徽酒等头部企业通过强化渠道管理和品牌建设,推动省外市场渗透率提升。同时,行业竞争加剧,企业需平衡价格与利润,优化产品结构以适应市场需求变化。
金徽酒省外市场表现如何?
金徽酒省外市场表现亮眼,2026年Q2省外市场收入1.73亿元,同比+20.0%,延续Q1高增长态势。公司通过加大省外市场投入、优化渠道布局,推动省外市场收入占比提升。省外市场的高增长主要得益于高档酒产品的强劲需求,以及公司对终端动销的精准把握。
金徽酒面临哪些风险?
金徽酒面临的主要风险包括:宏观消费复苏不及预期,可能影响高端白酒需求;行业竞争加剧,头部企业间的价格战和渠道争夺可能压缩利润空间;省外市场拓展不及预期,若新市场渗透率增长缓慢,将影响整体业绩。此外,促销用酒增加和股份支付等因素也对短期利润产生压力。
你可能感兴趣
高档酒引领增长,省外表现良好
食品饮料安信证券2020-08-10
泸州老窖:高档酒表现亮眼,利润增速符合预期
食品饮料太平洋证券2021-03-29
2025年中报点评:高档酒及省外市场实现增长
中原证券2025-08-25
泸州老窖2019年三季报点评:业绩增长稳健亮眼,高档酒提价放量未来可期
食品饮料东兴证券2019-10-31
山西汾酒(600809):业绩稳健增长,省外表现亮眼
太平洋证券2025-11-01
公司事件点评报告:业绩稳健韧性尽显,省外市场表现亮眼
食品饮料华鑫证券2025-11-03
26Q1收入表现稳健,省外市场表现亮眼
食品饮料西南证券2026-04-22
业绩增长稳健,武陵酒表现亮眼
德邦证券2023-10-28
海外市场表现亮眼,在手订单大幅增长
电气设备财信证券2025-09-05
营收增速回落,高档氨基酸表现亮眼
兴证国际2024-03-29