猜你想问
鹏鼎控股2026年半年报核心内容有哪些?
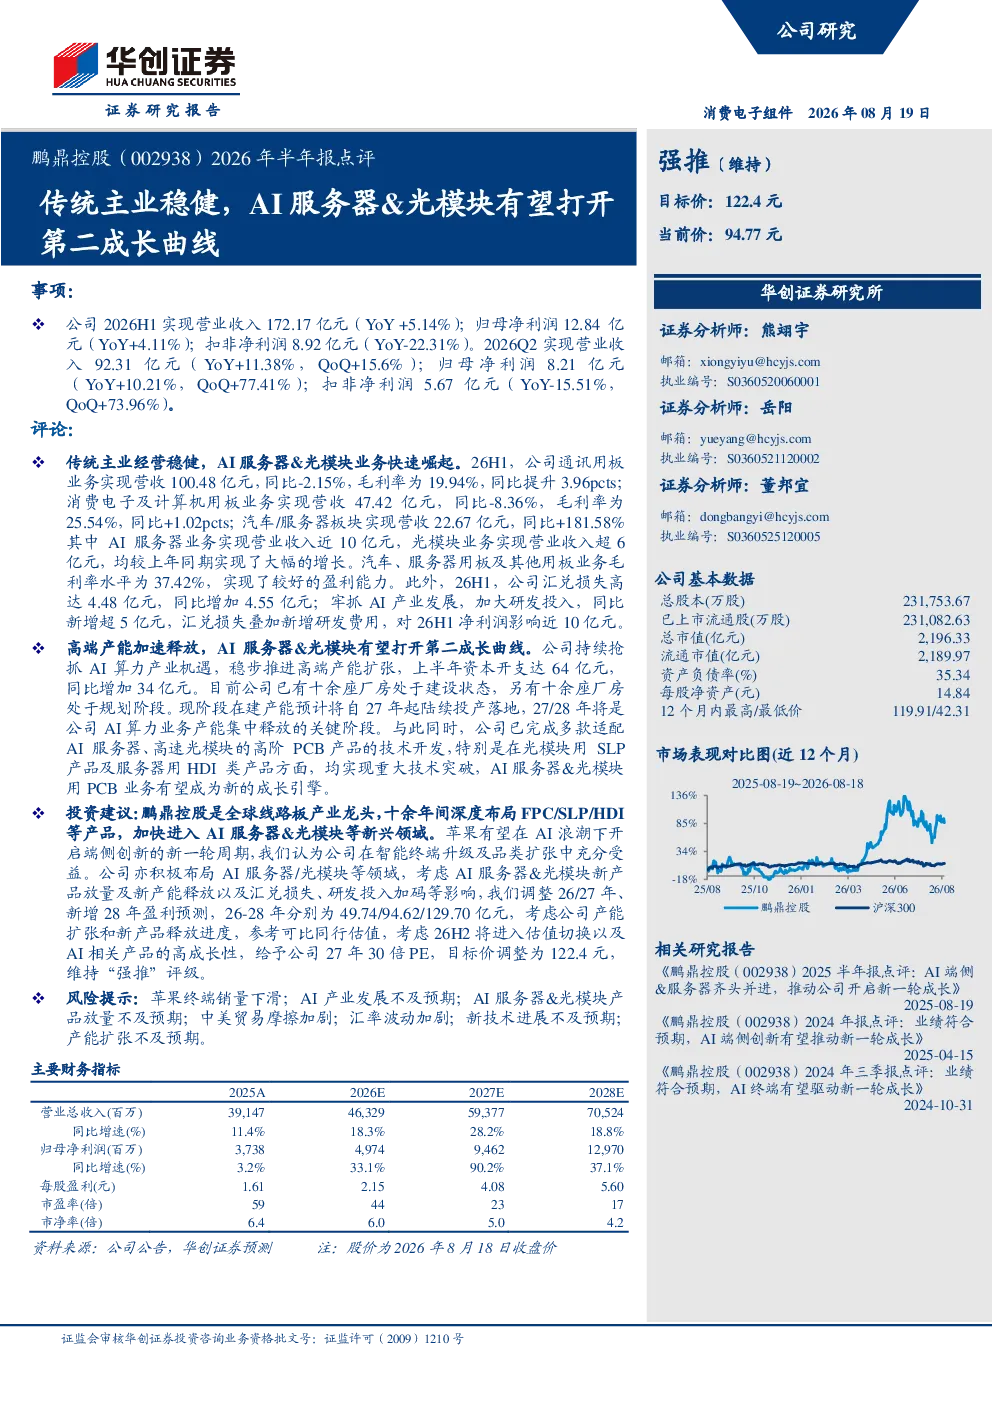
鹏鼎控股2026年半年报显示,传统业务保持稳定,汽车/服务器板块营收同比增长181.58%,AI服务器业务营收近10亿元,光模块业务营收超6亿元。公司积极布局AI算力产业,上半年资本开支64亿元,预计2027-2028年产能集中释放。在技术方面,公司取得适配AI服务器、高速光模块的PCB产品技术开发重大突破,有望成为新的成长引擎。
AI算力产业赛道发展趋势如何?
AI算力产业赛道正快速发展,鹏鼎控股积极布局,上半年资本开支64亿元用于产能扩张,预计2027-2028年产能集中释放。公司在AI服务器、光模块业务上取得技术突破,成为新的成长引擎。未来AI算力需求将持续增长,相关产业链企业有望受益于产业升级和技术创新。
鹏鼎控股报告重点分析了哪些方向?
鹏鼎控股报告重点分析了传统主业稳健性,特别是汽车/服务器板块营收同比增长181.58%,AI服务器业务营收近10亿元,光模块业务营收超6亿元的强劲增长。同时,报告关注公司AI算力产业布局,包括64亿元资本开支、产能释放规划及技术突破,这些成为报告分析的核心方向。
当前鹏鼎控股市场现状如何?
鹏鼎控股市场现状表现为传统业务稳健增长,AI相关业务加速崛起。2026年上半年营业收入172.17亿元,同比增长5.14%;归母净利润12.84亿元,同比增长4.11%。公司在AI服务器、光模块领域的技术突破和产能扩张,正推动其向高端产业链迈进。
鹏鼎控股报告有哪些风险提示?
鹏鼎控股报告提示多项风险,包括苹果终端销量下滑可能影响传统业务、AI产业发展不及预期影响新业务增长、AI服务器&光模块产品放量不及预期、中美贸易摩擦加剧、汇率波动加剧、新技术进展不及预期、产能扩张不及预期等。这些风险需关注,可能对公司未来经营产生影响。
你可能感兴趣
鼎胜新材2026年半年报预告点评 Q2业绩再超预期 涂炭结构 涨价落地 钠电期权共驱价值重估 继
未知机构2026-07-15
2026年半年报业绩预告点评:收入或双位数增长,盈利能力创新高
国联民生证券2026-07-10
长江电新 诺德股份2026年半年报业绩预告点评 主业量价齐升 AI弹性可期 继续推荐
未知机构2026-07-13
2026年半年报点评:氨纶与己二酸修复共振,公司业绩显著回升
基础化工西南证券2026-08-05
2026年半年报点评延续调整,期待改善
国泰海通证券2026-08-09
2026年半年报点评:天然碱龙头资源禀赋,以量补价展现经营韧性
基础化工西南证券2026-08-07
东方电缆2026年半年报点评
未知机构2026-08-04
长江电新 诺德股份2026年半年报点评
未知机构2026-07-31
2026年半年报点评26Q2特饮稳健增长,茶饮料表现亮眼
国联民生证券2026-08-13
2026年半年报点评26Q2利润环比增长,提产工作稳步推进
国联民生证券2026-08-13