猜你想问
这份报告的核心内容是什么?
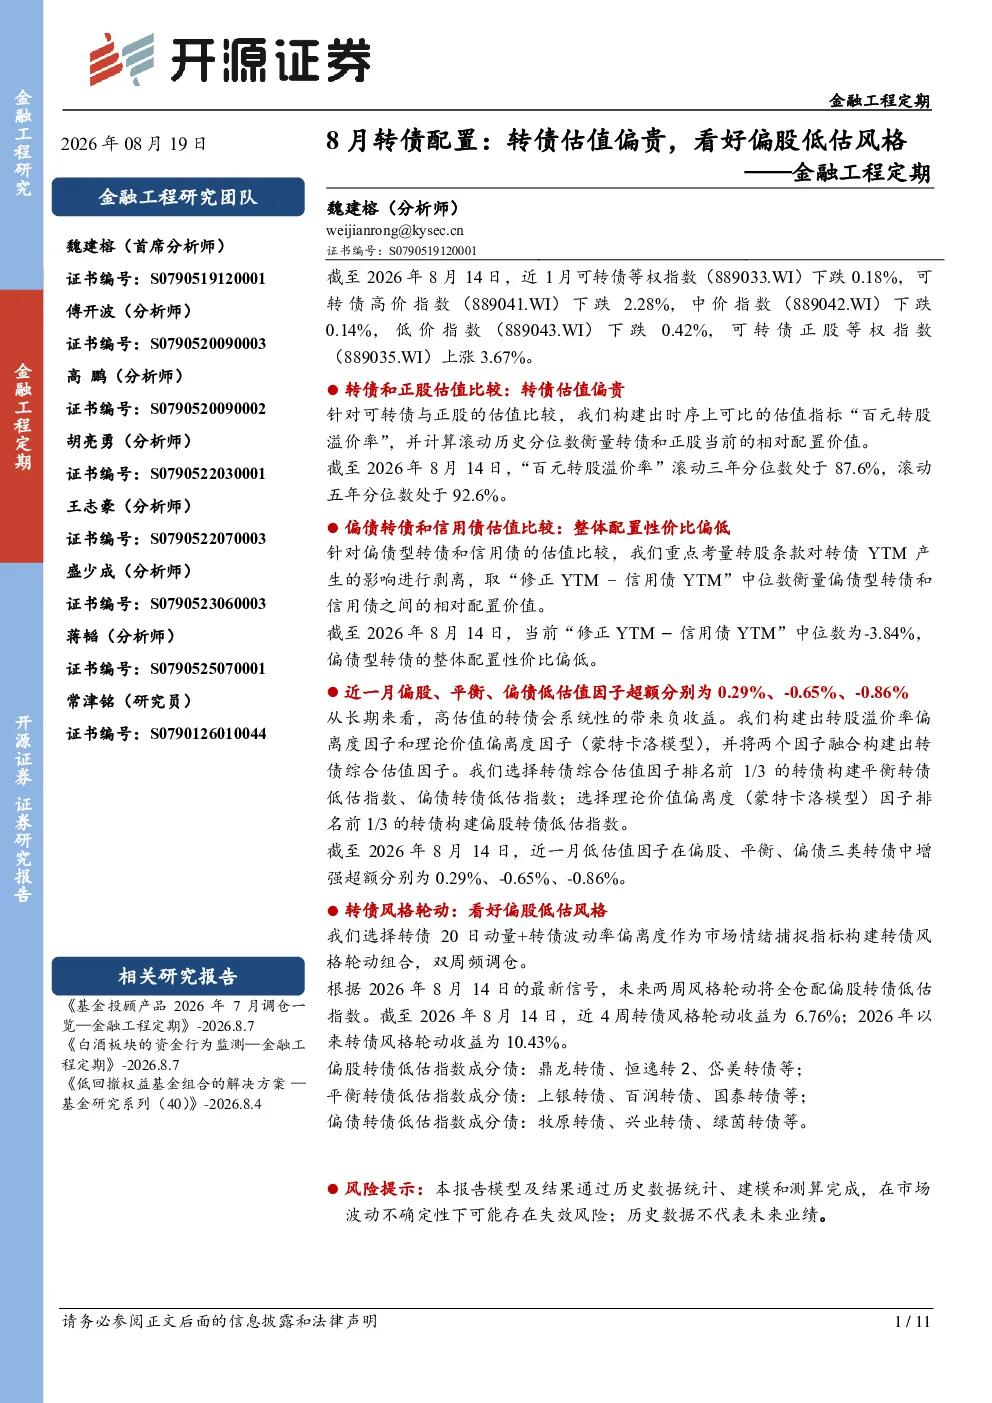
本报告回顾了2026年8月可转债市场行情,指出多数可转债指数下跌。分析认为当前转债估值偏贵,'百元转股溢价率'三年和五年分位数分别高达87.6%和92.6%。报告看好偏股低估风格,低估值因子在偏股、平衡、偏债三类转债中增强超额分别为0.29%、-0.65%、-0.86%。未来两周将全仓配置偏股转债低估指数。
转债行业未来发展趋势如何?
报告显示转债市场整体估值偏高,性价比偏低。低估值因子在偏股转债中表现较好,说明市场对低估值的偏好。风格轮动组合近4周收益6.76%,2026年以来收益10.43%,反映风格轮动策略有效性。未来配置将侧重偏股低估风格,但需关注市场波动对策略的影响。
报告重点分析了哪些方向?
报告重点分析了转债市场估值现状和风格轮动机会。指出当前转债估值偏贵,但低估值策略在偏股转债中超额收益显著。通过分析不同风格指数成分债,如鼎龙转债、恒逸转2等偏股低估债,揭示市场配置方向。同时强调历史数据不代表未来业绩。
当前转债市场现状如何判断?
截至2026年8月14日,近1月可转债等权指数下跌0.18%,高价、中价、低价指数分别下跌2.28%、0.14%、0.42%,而正股等权指数上涨3.67%。'百元转股溢价率'三年和五年分位数达87.6%和92.6%,显示市场整体估值偏高。偏债型转债修正YTM–信用债YTM中位数为-3.84%,配置性价比低。
这份报告有哪些风险提示?
报告强调模型及结果基于历史数据,市场波动可能导致失效。历史数据不代表未来业绩,投资需谨慎。当前转债估值偏高,配置需关注风险控制。风格轮动策略虽近期表现良好,但未来市场环境变化可能影响策略有效性。投资者应结合自身风险承受能力进行配置决策。
你可能感兴趣
金融工程定期:8月转债配置:转债估值偏贵,看好偏股低估风格
金融开源证券2025-08-17
金融工程定期:4月转债配置:转债估值偏贵,看好偏股低估风格
开源证券2026-04-21
金融工程定期:7月转债配置:转债估值偏贵,看好偏股低估风格
开源证券2026-07-19
金融工程定期:12月转债配置:转债估值偏贵,看好偏股低估风格
开源证券2025-12-17
金融工程定期:1月转债配置:转债估值偏贵,看好偏股低估风格
金融开源证券2026-01-15
金融工程定期:5月转债配置:转债估值偏贵,看好偏股低估风格
金融开源证券2026-05-19
金融工程定期:6月转债配置:转债估值偏贵,看好偏股低估风格
金融开源证券2026-06-19
金融工程定期:7月转债配置:转债估值偏贵,看好平衡低估风格
金融开源证券2025-07-16
金融工程定期:2月转债配置:转债估值偏贵,看好平衡低估风格
金融开源证券2026-02-26
金融工程定期:3月转债配置:转债估值偏贵,看好平衡低估风格
开源证券2026-03-19