猜你想问
这份研报主要分析了什么内容?
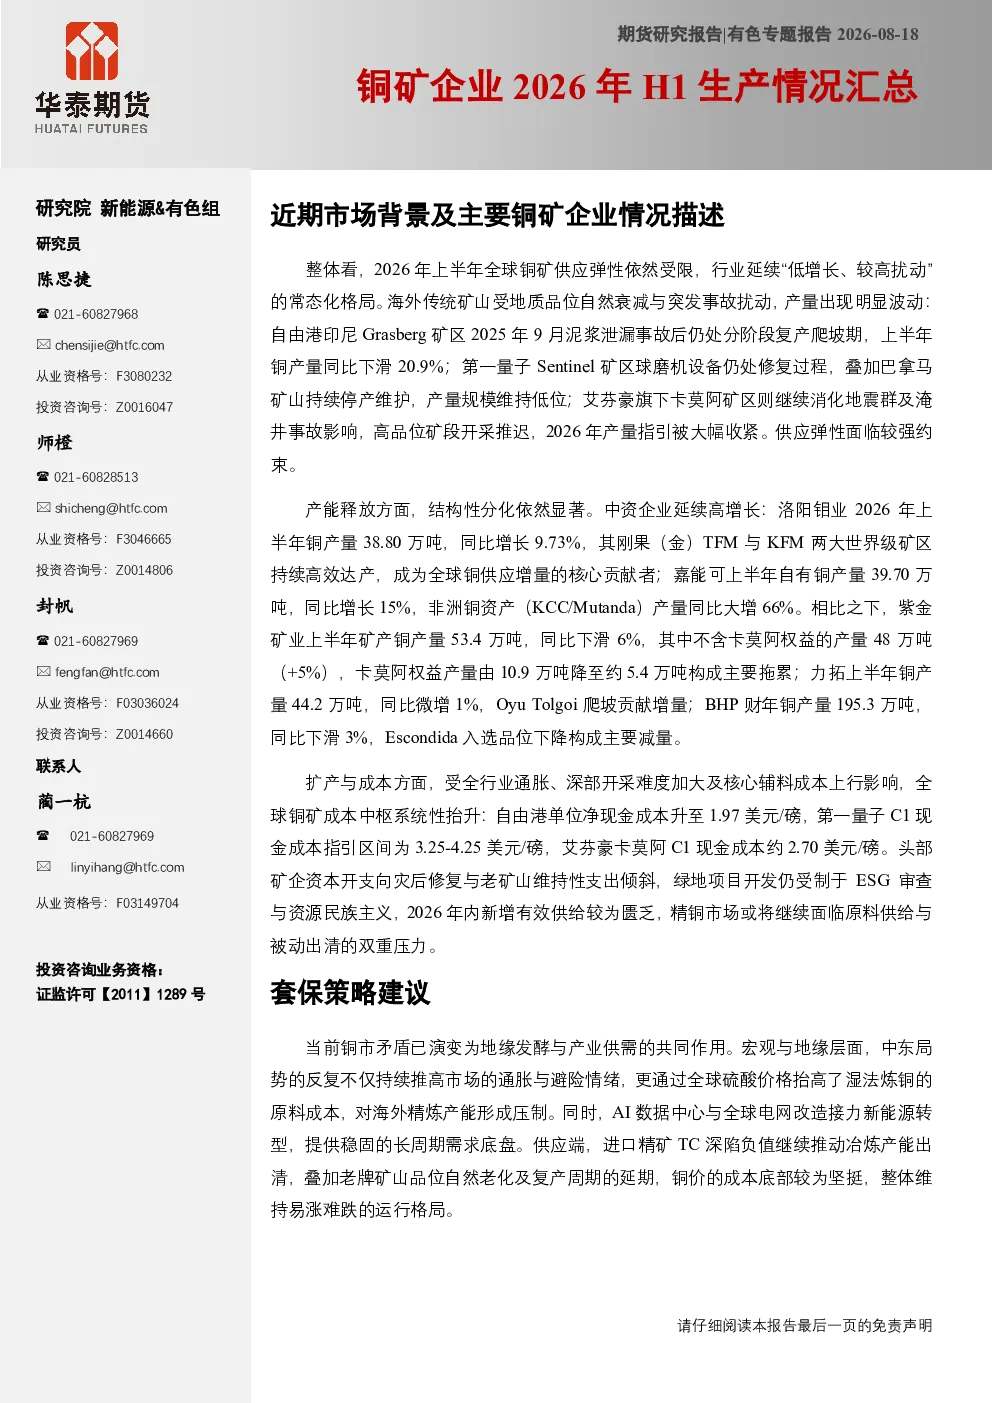
这份研报主要分析了2026年上半年全球铜矿企业的生产情况,重点关注了海外传统矿山产量的波动、产能释放的结构性分化、扩产与成本变化、套保策略建议以及主要矿商的生产数据。报告指出,全球铜矿供应弹性受限,行业延续“低增长、较高扰动”的常态化格局,主要供应瓶颈源于老牌矿山品位的自然衰减以及不可抗力导致的产能冻结。同时,报告还分析了不同矿企的生产数据,如自由港印尼Grasberg矿区、第一量子Sentinel矿区、艾芬豪卡莫阿矿区等,以及中资企业如洛阳钼业、嘉能可、紫金矿业等的生产情况。此外,报告还探讨了全球铜矿成本中枢系统性抬升的原因,以及2026年内新增有效供给较为匮乏的问题。
铜矿行业未来的发展趋势是什么?
铜矿行业未来的发展趋势呈现“低增长、较高扰动”的常态化格局。供给端,以自由港、必和必拓、第一量子为代表的海外传统矿业巨头,多受困于矿石品位自然衰减、突发事故与地缘政策博弈,资本开支被迫向维持性修复倾斜,短期内难以释放有效增量;对比来看,洛阳钼业、嘉能可(非洲资产)为首的企业凭借非洲铜钴矿带的高效运营逆势放量,紫金矿业则受卡莫阿权益拖累阶段性承压,全球铜矿供给格局呈现显著的结构性分化。产业链利润分配依旧向上游集中,通胀压力、深部开采难度加大以及硫酸等核心辅料成本上行,共同推高全球铜矿现金成本中枢。在矿端增量匮乏与中游冶炼产能逆周期扩张并存下,现货TC加工费深陷负值区间,2026年全球冶炼端主旋律或仍是被动减产与产能出清。
报告中重点分析了哪些方向?
报告中重点分析了全球铜矿供应格局与主要矿商的生产情况。具体包括:海外传统矿山产量的波动,如自由港印尼Grasberg矿区、第一量子Sentinel矿区、艾芬豪卡莫阿矿区等;产能释放的结构性分化,如中资企业洛阳钼业、嘉能可、紫金矿业的产量增长与下滑情况;扩产与成本变化,受全行业通胀、深部开采难度加大及核心辅料成本上行影响,全球铜矿成本中枢系统性抬升;套保策略建议,当前铜市矛盾已演变为地缘发酵与产业供需的共同作用,宏观与地缘层面,中东局势的反复不仅持续推高市场的通胀与避险情绪,更通过全球硫酸价格抬高了湿法炼铜的原料成本,对海外精炼产能形成压制。
当前铜矿市场的现状如何判断?
当前铜矿市场的现状可以判断为“低增长、较高扰动”。全球铜矿供应弹性依然受限,主要供应瓶颈源于老牌矿山品位的自然衰减以及不可抗力导致的产能冻结,迫使冶炼厂生产面临显著现金亏损。地缘博弈层面,受中东局势反复影响,硫酸作为湿法炼铜的关键辅料价格上行,直接抬高了海外(尤其非洲铜钴矿带)的生产成本中枢。同时,AI数据中心与全球电网改造接力新能源转型,提供稳固的长周期需求底盘。供应端,进口精矿TC深陷负值继续推动冶炼产能出清,叠加老牌矿山品位自然老化及复产周期的延期,铜价的成本底部较为坚挺,整体维持易涨难跌的运行格局。产业链利润分配依旧向上游集中,通胀压力、深部开采难度加大以及硫酸等核心辅料成本上行,共同推高全球铜矿现金成本中枢。
这份研报有哪些风险提示?
这份研报提示了铜矿行业面临的多重风险。首先,全球铜矿供应弹性受限,主要供应瓶颈源于老牌矿山品位的自然衰减以及不可抗力导致的产能冻结,这可能迫使冶炼厂生产面临显著现金亏损。其次,地缘博弈层面,受中东局势反复影响,硫酸作为湿法炼铜的关键辅料价格上行,直接抬高了海外(尤其非洲铜钴矿带)的生产成本中枢,对海外精炼产能形成压制。此外,全球铜矿成本中枢系统性抬升,受全行业通胀、深部开采难度加大及核心辅料成本上行影响,共同推高全球铜矿现金成本中枢。最后,在矿端增量匮乏与中游冶炼产能逆周期扩张并存下,现货TC加工费深陷负值区间,2026年全球冶炼端主旋律或仍是被动减产与产能出清,这些因素都可能对铜矿企业的经营和生产带来不确定性。