猜你想问
这份研报主要讲了什么内容?
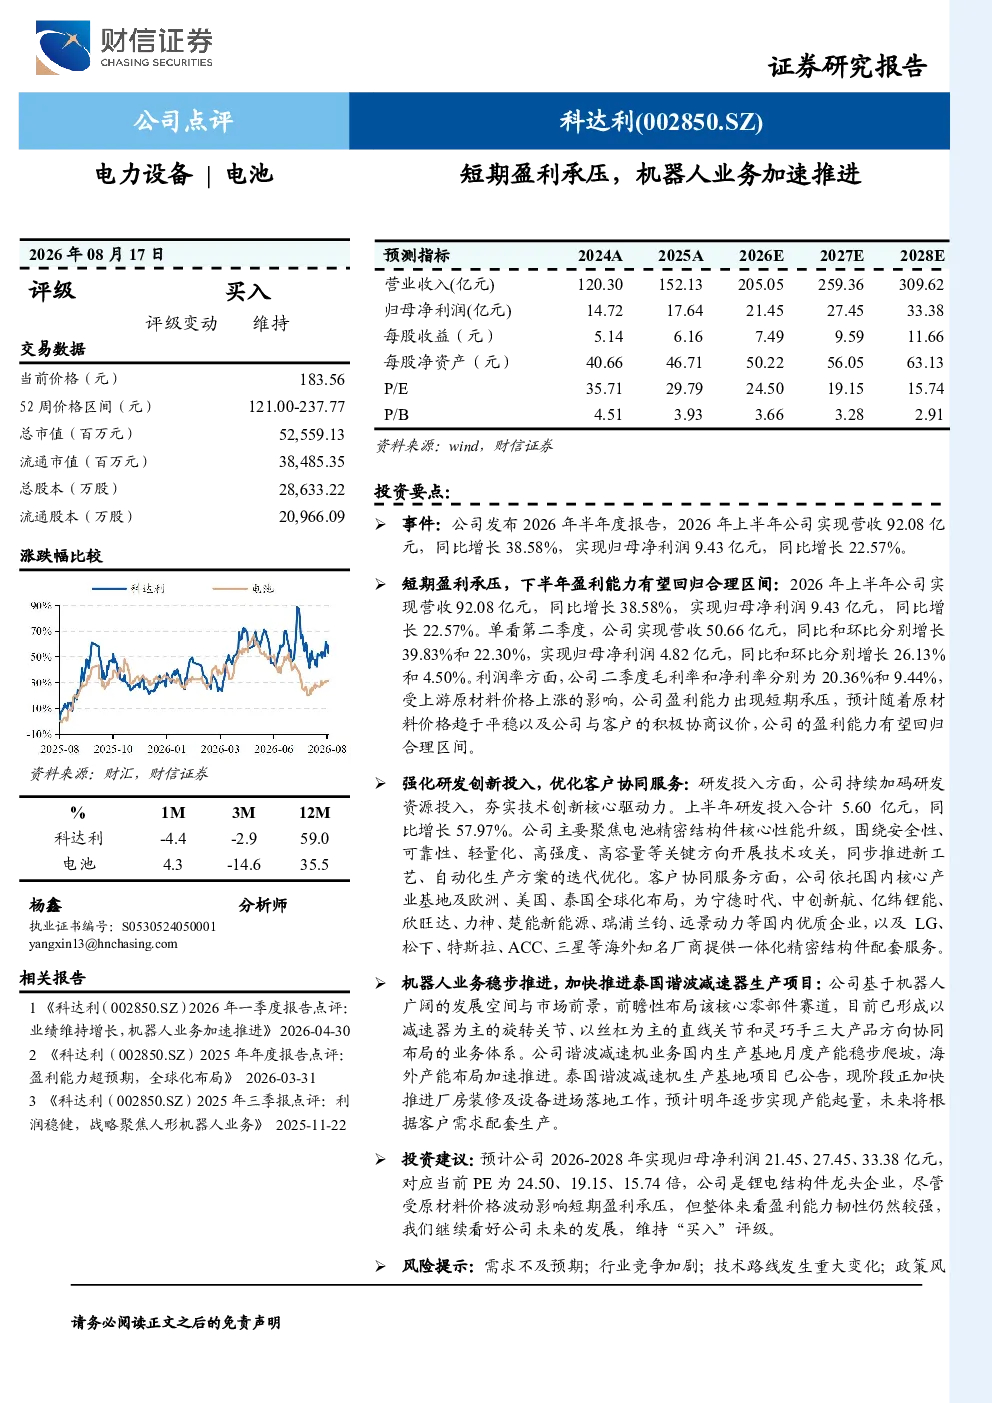
该研报分析了科达利2026年半年度报告,显示公司上半年营收92.08亿元,同比增长38.58%;归母净利润9.43亿元,同比增长22.57%。二季度营收和利润均实现增长,但毛利率和净利率受原材料价格上涨影响有所下降。公司加大研发投入,聚焦电池精密结构件升级,并推进自动化生产优化。客户包括宁德时代、LG、特斯拉等。
锂电结构件行业发展趋势如何?
锂电结构件行业持续增长,公司聚焦电池精密结构件核心性能升级,围绕安全性、可靠性、轻量化等方向开展技术攻关。公司为宁德时代、LG、特斯拉等国内外优质企业提供一体化精密结构件配套服务,行业竞争激烈但公司技术优势明显。
研报重点分析了哪些方面?
研报重点分析了科达利营收利润增长情况、原材料价格对利润率的影响、研发投入及技术创新进展,以及机器人业务布局和泰国生产基地项目推进情况。公司已形成以减速器为主的旋转关节、丝杠为主的直线关节和灵巧手三大产品方向协同布局的业务体系。
当前市场对科达利有何判断?
市场判断科达利作为锂电结构件龙头企业,短期盈利受原材料价格上涨承压,但整体盈利能力韧性较强。公司持续加码研发投入,推进自动化生产,机器人业务加速推进,未来发展潜力较大。
研报提示了哪些风险?
研报提示的风险包括需求不及预期、行业竞争加剧、技术路线变化、政策风险、原材料价格大幅波动等。这些因素可能对公司经营和盈利能力产生影响,需密切关注市场动态。
你可能感兴趣
2025年中报点评:中报业绩短期承压,机器人业务不断推进
国泰海通证券2025-09-07
业绩短期承压,静待新品放量和机器人业务推进
机械设备国信证券2025-05-05
2025年三季报点评业绩短期承压,推进机器人新业务进展
国泰海通证券2025-11-02
公司信息更新报告:2026Q1业绩阶段承压,机器人/液冷新业务加速推进
电子设备开源证券2026-04-30
拓普集团(601689):3Q25盈利能力短期承压,机器人+液冷加速成长
长城证券2025-11-07
国联证券-公司季报点评-盈利能力短期承压,机器人业务有望贡献新增量
国联证券2023-10-31
盈利短期承压,机器人业务打开全新增量空间
国信证券2025-05-04
系列点评八:2024Q2盈利短期承压,智能化加速推进
交通运输民生证券2024-09-02
盈利短期承压,渠道布局加速推进
家用电器国信证券2022-09-08
短期设备业务承压,OLED材料业务加速推进
太平洋证券2023-11-14