猜你想问
这份研报主要分析了哪些商品板块?
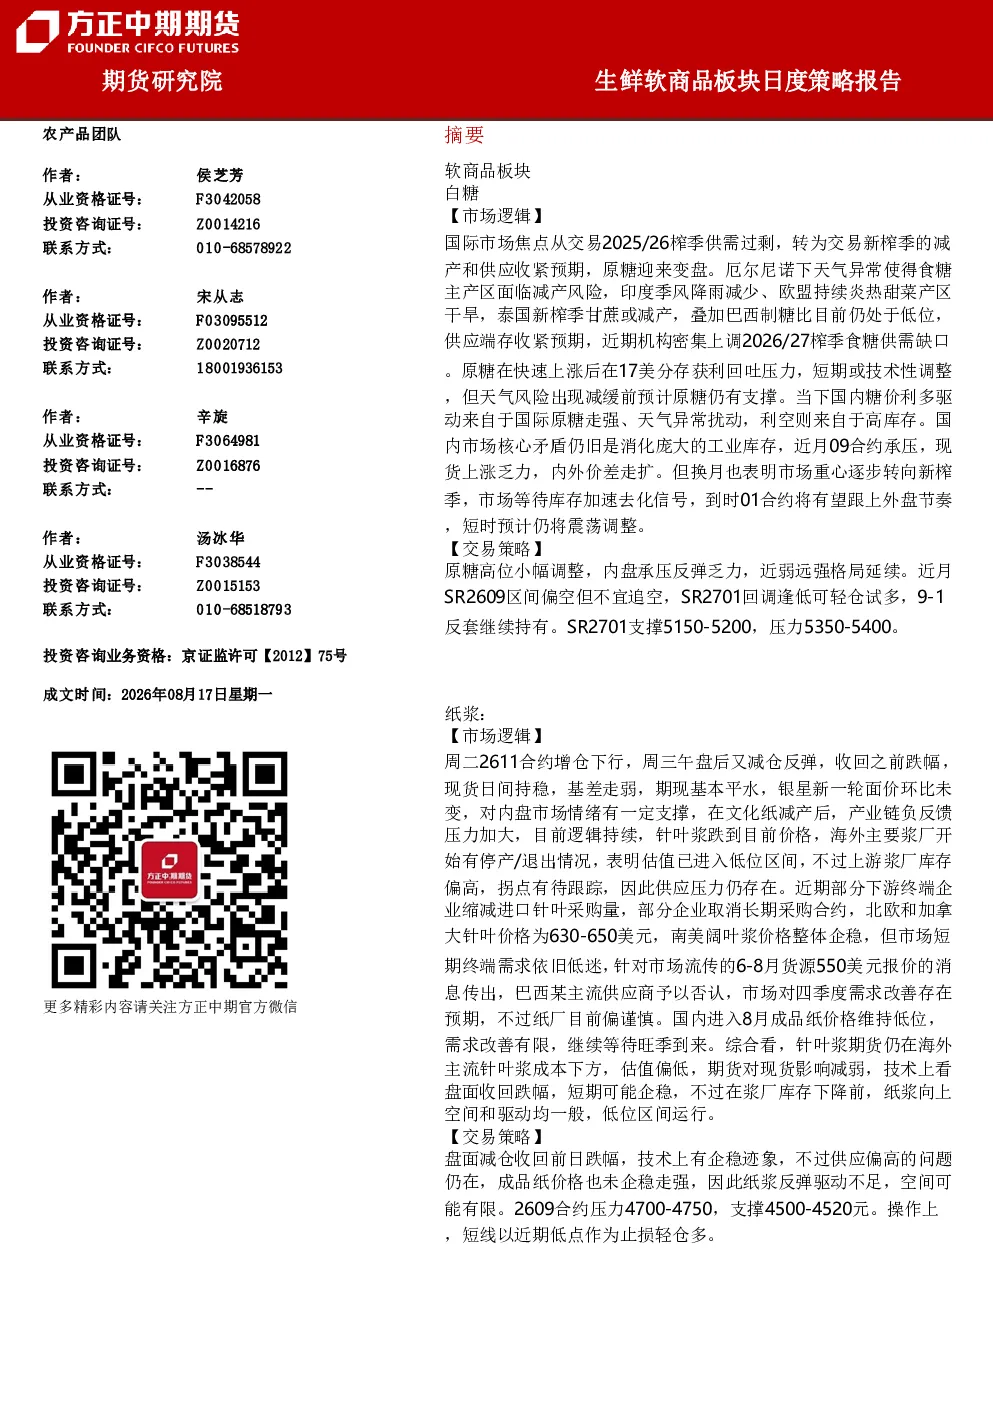
本研报主要分析了白糖、纸浆、双胶纸、棉花以及生鲜果品板块(包括苹果和红枣)的日度市场策略。通过对这些板块的供需关系、价格走势、库存情况以及天气等因素的综合分析,为投资者提供了相应的市场洞察和交易建议。
纸浆板块目前的市场发展趋势如何?
纸浆板块特别是针叶浆,目前估值已进入低位区间,但上游浆厂库存偏高,供应压力仍存。部分下游企业缩减进口采购量,市场短期终端需求低迷。综合来看,纸浆期货估值偏低,技术面盘面企稳,但供应偏高,向上空间和驱动均一般,预计将在低位区间运行。
报告中重点分析了哪些方向?
报告重点分析了各板块的供需平衡、天气影响、库存变化以及市场情绪等因素。例如,白糖板块关注国际原糖供需变化和国内库存消化情况;棉花板块聚焦北半球生长天气、抛储政策及新季产量预期;苹果和红枣则围绕增产预期差和基本面弱势格局展开分析。
当前市场对这些商品板块的整体判断是什么?
当前市场对白糖板块存在供需收紧预期,但短期技术性调整;纸浆板块处于估值低位,但供应压力较大;双胶纸板块产能宽松,价格低位整理;棉花板块短期面临压力位考验,但中期支撑逻辑仍在;生鲜果品板块中,苹果和红枣分别面临增产预期差和基本面弱势格局。各板块均呈现复杂多变的局面。
这份研报提示了哪些相关风险?
本研报提示的风险包括:白糖板块的天气风险和库存消化压力;纸浆板块的供应压力和需求低迷风险;双胶纸板块的产能过剩风险;棉花板块的宏观政策风险和抛储不确定性;生鲜果品板块的天气影响和丰产预期风险。投资者需密切关注这些风险因素的变化,谨慎决策。
你可能感兴趣
生鲜软商品板块日度策略报告
方正中期2025-10-09
生鲜软商品板块日度策略报告
方正中期2025-07-09
生鲜软商品板块日度策略报告
方正中期期货2025-04-01
生鲜软商品板块日度策略报告
方正中期2025-06-03
生鲜软商品板块日度策略报告
方正中期2025-06-18
方正中期期货生鲜软商品板块日度策略报告
方正中期期货2024-04-25
方正中期期货生鲜软商品板块日度策略报告
方正中期期货2024-07-31
方正中期期货生鲜软商品板块日度策略报告
方正中期期货2024-08-28
方正中期期货生鲜软商品板块日度策略报告
方正中期期货2024-09-19
生鲜软商品板块日度策略报告
方正中期期货2024-09-25