猜你想问
生态环境法典正式实行对环保行业有何影响?
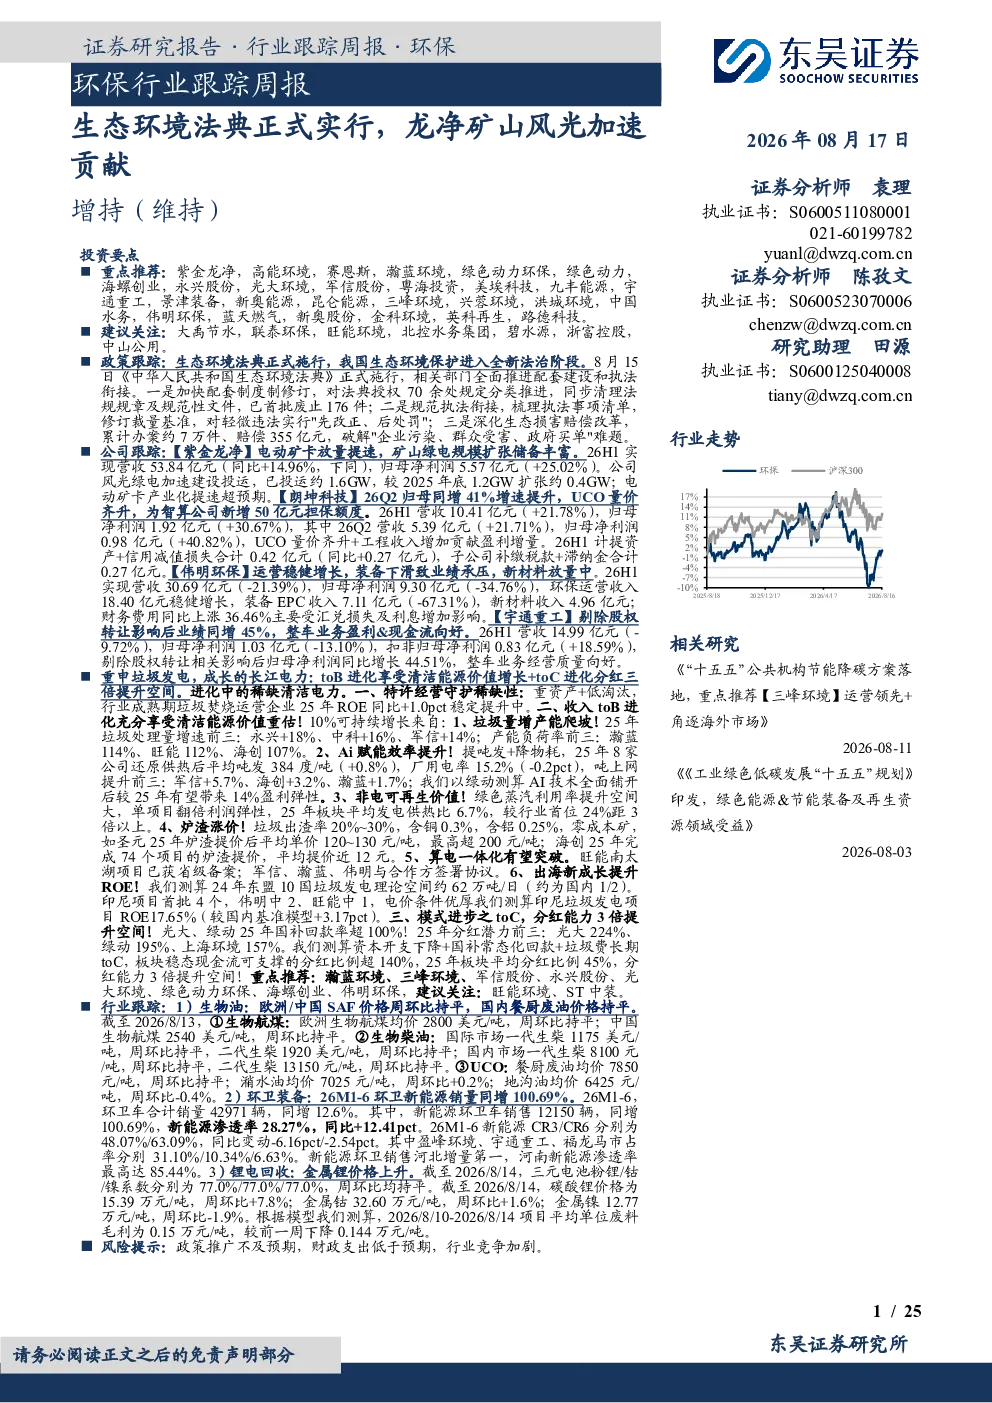
《中华人民共和国生态环境法典》于8月15日正式施行,标志着我国生态环境保护进入全新法治阶段。法典的实施将推动行业规范化发展,提升企业环保意识,促进生态环境保护事业进步。具体而言,法典将推动垃圾焚烧板块从资本开支下降驱动转向经营性现金流改善驱动,国补加速强化分红能力,供热和炉渣涨价将促业绩ROE双升。同时,水务板块市场化改革推进,现金流改善带来分红和PE估值提升空间。在双碳驱动方面,清洁能源和再生资源为降碳根本之道,国内新增非电考核,碳市场扩容,降碳势在必行。
环保行业未来发展趋势如何?
研报从红利价值、优质成长和双碳驱动三个主线分析环保行业发展趋势。红利价值方面,垃圾焚烧板块的红利价值将从资本开支下降驱动转向经营性现金流改善驱动,国补加速强化分红能力,供热和炉渣涨价将促业绩ROE双升,同时关注出海新成长。水务板块市场化改革推进,现金流改善带来分红和PE估值提升空间。优质成长方面,紫金龙净主业优势持续,绿电储能和矿山装备新成长。双碳驱动方面,清洁能源和再生资源为降碳根本之道,国内新增非电考核,碳市场扩容,降碳势在必行。
报告重点分析了哪些环保领域?
报告重点分析了垃圾焚烧、水务、绿电储能、矿山装备、清洁能源和再生资源等环保领域。垃圾焚烧板块关注现金流改善和分红能力提升,水务板块关注市场化改革和估值提升空间,绿电储能和矿山装备作为优质成长方向,清洁能源和再生资源则围绕双碳驱动展开分析。此外,报告还关注了生物油、环卫装备和锂电回收等细分领域的发展动态。
当前环保行业市场现状如何?
当前环保行业市场现状表现为政策驱动明显,生态环境法典的实施推动行业规范化发展。垃圾焚烧板块经营性现金流改善,分红能力提升;水务板块市场化改革带来估值提升空间;绿电储能和矿山装备展现新成长潜力;清洁能源和再生资源在双碳驱动下重要性凸显。同时,环卫新能源销量增长迅速,锂电回收市场活跃,金属锂价格上升。这些趋势反映了环保行业在政策支持和市场需求的双重推动下,正朝着规范化、市场化、绿色化方向发展。
研报提示了哪些风险?
研报提示了政策推广不及预期、财政支出低于预期和行业竞争加剧等风险。政策推广不及预期可能导致环保行业的发展速度和效果受到影响;财政支出低于预期可能影响相关项目的投资和建设;行业竞争加剧可能压缩企业利润空间,影响行业整体盈利能力。这些风险需要投资者关注,并在投资决策中充分考虑。