猜你想问
纯碱市场近期走势如何?
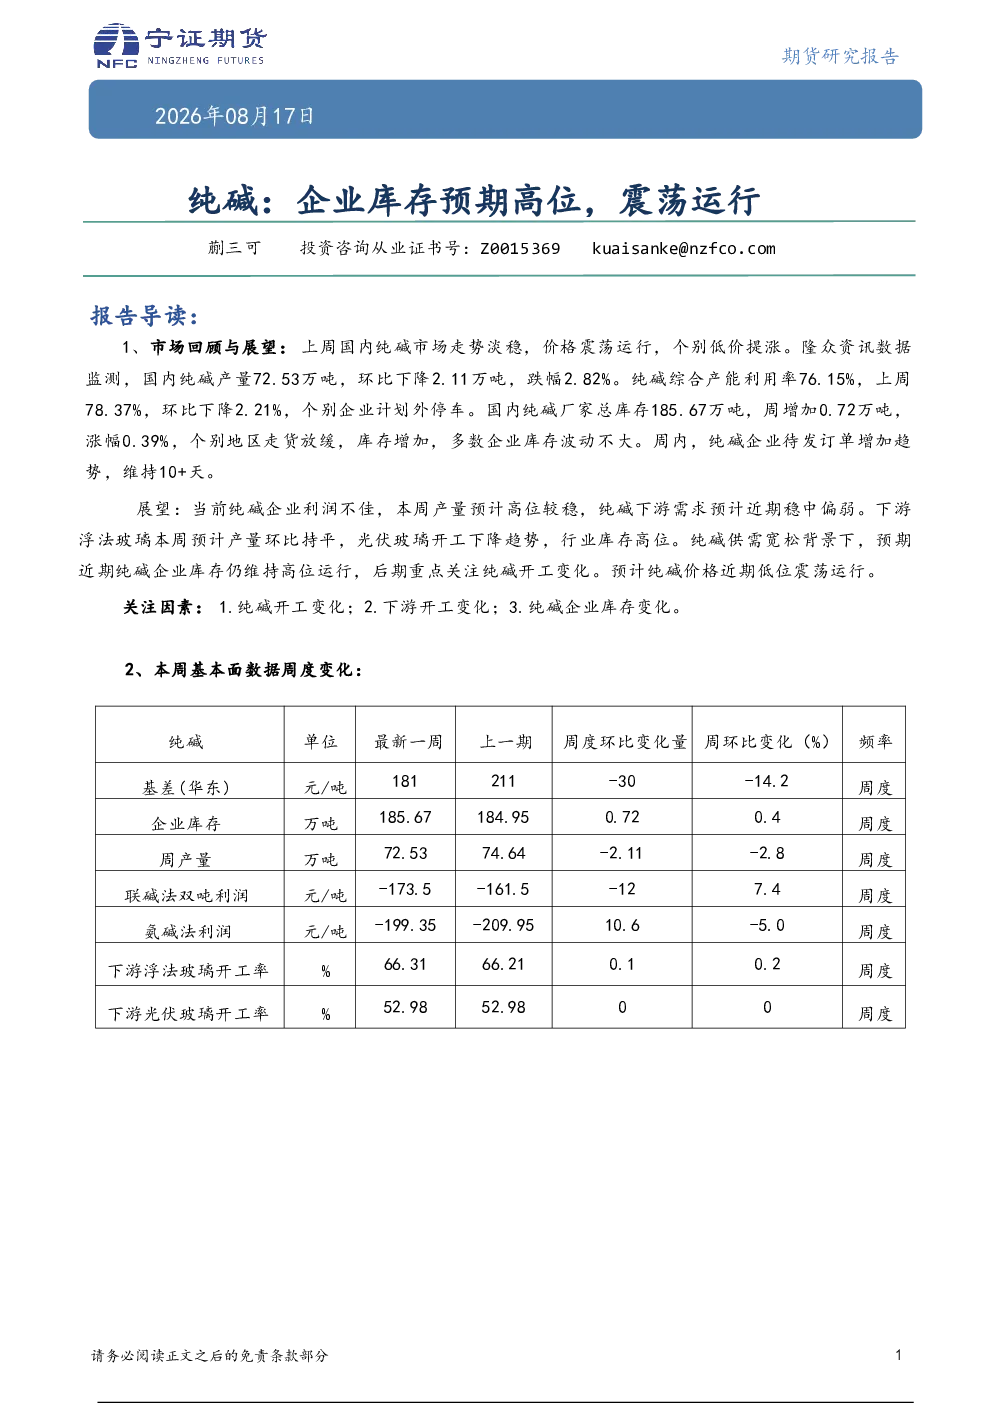
上周国内纯碱市场走势淡稳,价格震荡运行,个别低价提涨。产量环比下降2.82%,至72.53万吨;产能利用率下降2.21%,至76.15%。库存周增0.72万吨至185.67万吨,个别地区走货放缓,多数企业库存波动不大。待发订单维持10+天,但企业利润不佳,产量预计高位较稳,下游需求稳中偏弱。下游浮法玻璃产量持平,光伏玻璃开工下降,行业库存高位。预期近期纯碱库存维持高位,价格低位震荡,后期关注开工变化。关注因素:纯碱开工、下游开工、库存变化。
纯碱行业未来发展趋势是什么?
纯碱行业短期供需宽松,库存高位,价格预计低位震荡。后期需关注开工及下游需求变化。目前联碱法、氨碱法利润均下降,反映企业盈利压力。光伏玻璃开工率下降,浮法玻璃开工率持平,行业库存高位,显示下游需求疲软。产量及产能利用率下降,企业计划外停车。预计纯碱价格维持震荡运行,需持续关注市场供需变化及行业库存动态。
本报告重点分析了哪些方面?
本报告重点分析了纯碱市场供需基本面。上周国内纯碱市场走势淡稳,价格震荡运行,产量环比下降2.82%,至72.53万吨;产能利用率下降2.21%,至76.15%。库存周增0.72万吨至185.67万吨,个别地区走货放缓。待发订单维持10+天,但企业利润不佳,产量预计高位较稳,下游需求稳中偏弱。下游浮法玻璃产量持平,光伏玻璃开工下降,行业库存高位。预期近期纯碱库存维持高位,价格低位震荡,后期关注开工变化。关注因素:纯碱开工、下游开工、库存变化。
当前纯碱市场现状如何判断?
当前纯碱市场供需宽松,库存高位,价格预计低位震荡。上周国内纯碱市场走势淡稳,价格震荡运行,个别低价提涨。产量环比下降2.82%,至72.53万吨;产能利用率下降2.21%,至76.15%。库存周增0.72万吨至185.67万吨,个别地区走货放缓,多数企业库存波动不大。待发订单维持10+天,但企业利润不佳,产量预计高位较稳,下游需求稳中偏弱。下游浮法玻璃产量持平,光伏玻璃开工下降,行业库存高位。预期近期纯碱库存维持高位,价格低位震荡,后期关注开工变化。关注因素:纯碱开工、下游开工、库存变化。
本报告提示哪些风险?
本报告提示纯碱行业风险:短期供需宽松,库存高位,价格预计低位震荡。联碱法、氨碱法利润均下降,反映企业盈利压力。光伏玻璃开工率下降,浮法玻璃开工率持平,行业库存高位,显示下游需求疲软。产量及产能利用率下降,企业计划外停车。需关注市场供需变化及行业库存动态,尤其是后期开工及下游需求变化可能带来的市场波动。纯碱价格维持震荡运行,需持续关注市场供需变化及行业库存动态。