猜你想问
PTA当前市场表现如何?
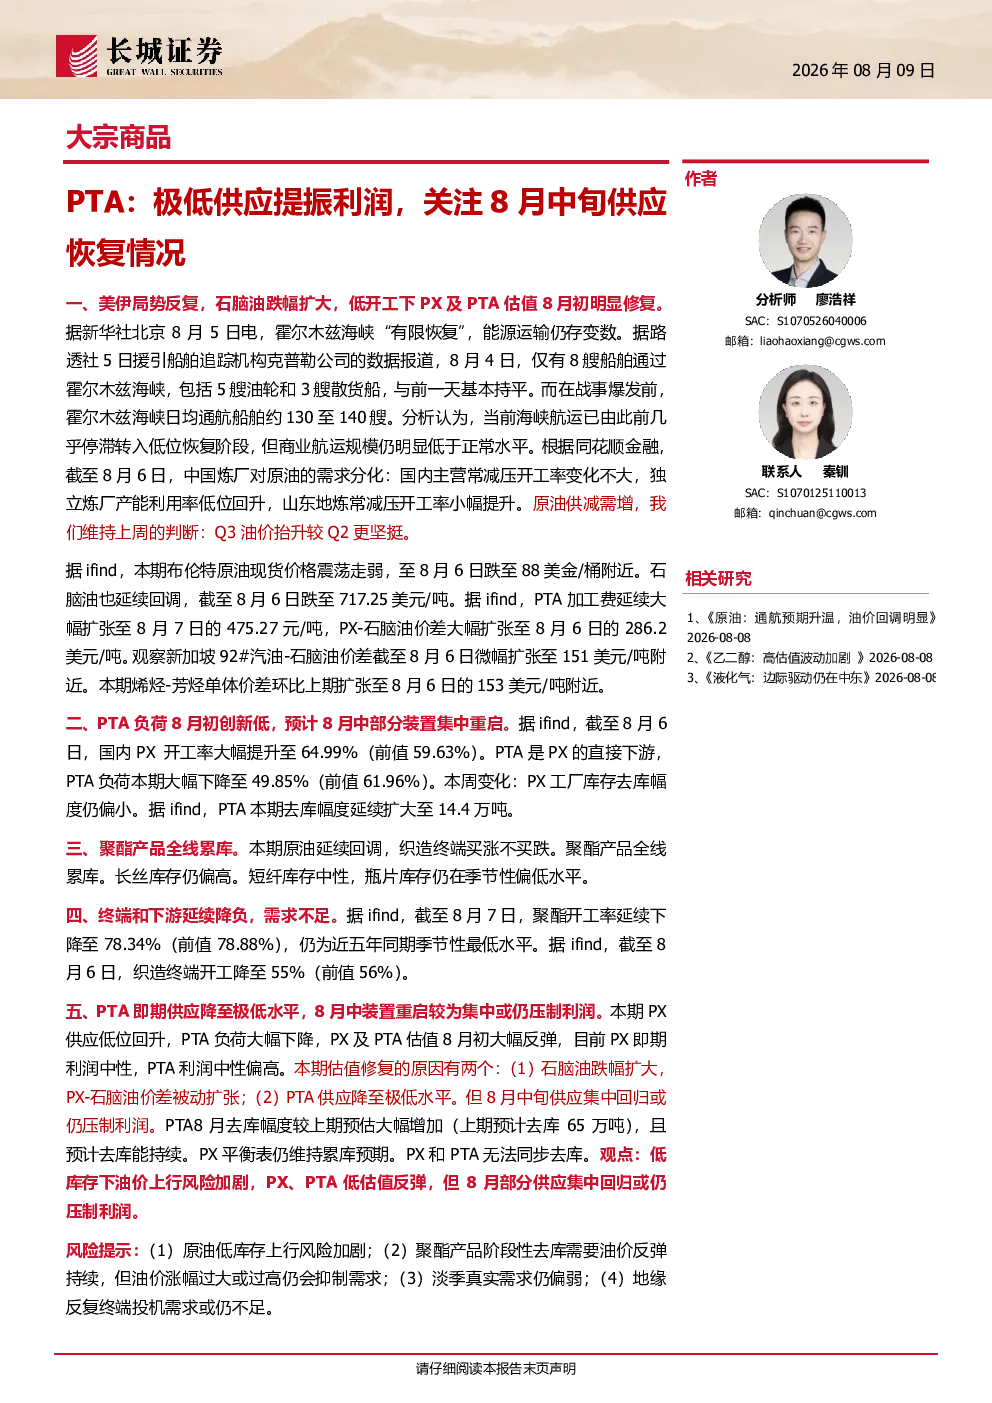
PTA市场近期因供应端受限,加工费及PX-石脑油价差大幅扩张,估值明显修复。但PTA负荷降至历史低位,去库幅度扩大,预计8月中部分装置重启仍将压制利润。美伊局势反复支撑Q3油价,布伦特原油及石脑油价格震荡走弱。
聚酯行业发展趋势如何?
聚酯行业面临全线累库压力,长丝库存偏高,短纤库存中性,瓶片库存偏低。终端和下游开工率持续下降,为近五年同期最低水平,织造终端开工降至55%。亚洲PX供应增加,PX平衡表仍维持累库预期,聚酯产品需关注油价反弹持续性及淡季需求真实强度。
本报告重点分析了哪些方面?
本报告重点分析了PTA供应端受限对利润的提振作用,以及8月中旬供应恢复可能带来的市场变化。同时关注了聚酯产品累库情况、终端需求不足问题,以及亚洲PX供应增加对PX及PTA估值的影响。报告还评估了美伊局势对能源价格的影响,以及原油低库存上行风险。
当前PTA市场现状如何判断?
当前PTA市场呈现供应紧张但负荷低位的状态,去库幅度扩大,加工费扩张。聚酯产品累库对PTA需求形成压力,终端需求不足进一步抑制市场。美伊局势和原油价格波动影响成本端,亚洲PX供应增加带来竞争压力。市场需关注8月中装置重启进度及聚酯行业去库能否持续。
本报告有哪些风险提示?
本报告提示的风险包括:原油低库存上行可能加剧成本端压力;聚酯产品阶段性去库依赖油价反弹,但过高的油价会抑制需求;淡季真实需求偏弱;地缘政治反复可能导致终端投机需求不足。需关注这些风险因素对PTA及聚酯行业的影响程度。
你可能感兴趣
大宗商品:PTA/PX,8月供应集中回归或仍压制利润
基础化工长城证券2026-08-02
大宗商品:PTA,供应回升限制利润上限,低库存与持续去库预期支撑估值
基础化工长城证券2026-08-15
化工日报:PTA基差快速上涨,关注供应恢复情况
华泰期货2026-08-18
聚酯日报:PTA大装置检修缓解供应压力,关注下游需求恢复情况
通惠期货2025-02-11
大宗商品:PTA/PX利润延续大幅压缩,关注民营大炼化低价原油的可得性
基础化工长城证券2026-07-19
大宗商品PTA/PX:利润延续大幅压缩,关注民营大炼化低价原油的可得性
有色金属长城证券2026-07-19
大宗商品|能源化工*周报:乙二醇,远端供应无法恢复的隐忧仍在
基础化工长城证券2026-08-15
PTA期货周报:供稳需弱,关注成本支撑情况
格林大华期货2021-11-09
苯乙烯二季度展望:增量产能需大于供+原料偏强,苯乙烯震荡偏强对待,关注阶段性供应恢复扰动
广发期货2024-03-31
大宗商品 PTA:本期供应端降负幅度大幅扩大
有色金属长城证券2026-04-26