猜你想问
这份研报主要分析了什么内容?
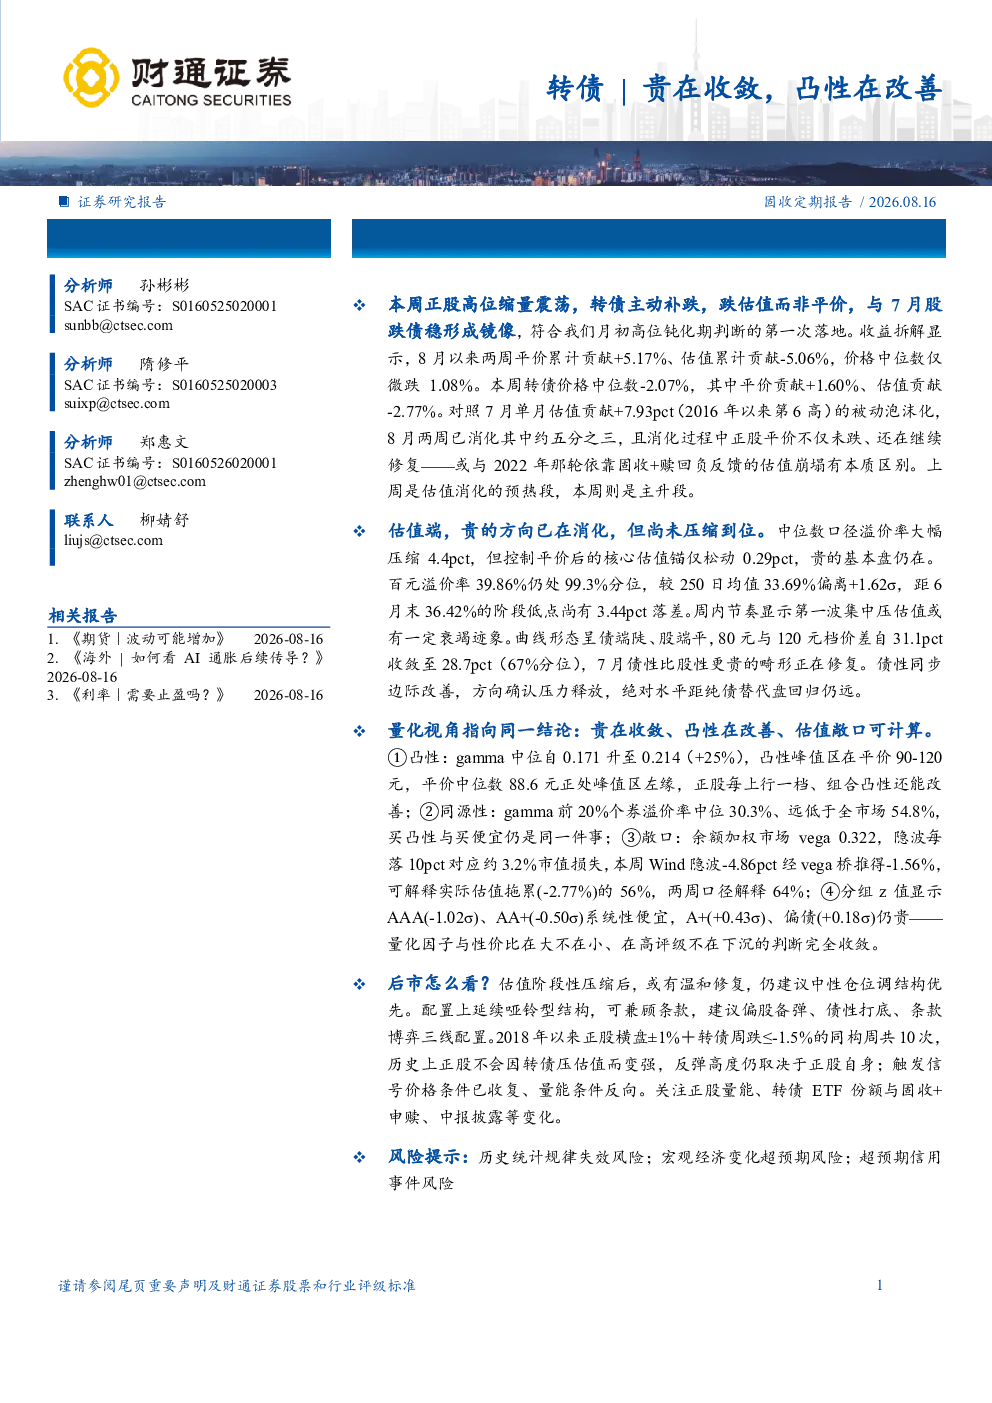
这份研报主要分析了转债市场近期走势及估值表现。报告指出本周正股高位缩量震荡,转债主动补跌,主要表现为跌估值而非平价,与7月股跌债稳形成镜像,符合月初高位钝化期判断。收益拆解显示,8月以来两周平价累计贡献+5.17%,估值累计贡献-5.06%,价格中位数仅微跌1.08%。本周转债价格中位数-2.07%,其中平价贡献+1.60%,估值贡献-2.77%。报告还分析了估值端、量化视角及后市展望,指出中位数口径溢价率大幅压缩4.4pct,但控制平价后的核心估值锚仅松动0.29pct,贵的基本盘仍在。量化视角指向同一结论:贵在收敛、凸性在改善、估值敞口可计算。
转债赛道近期发展趋势如何?
转债赛道近期发展趋势显示估值阶段性压缩后,或有温和修复。本周中位数口径溢价率大幅压缩4.4pct,但控制平价后的核心估值锚仅松动0.29pct,百元溢价率39.86%仍处99.3%分位。曲线形态呈债端陡、股端平,80元与120元档价差自31.1pct收敛至28.7pct,7月债性比股性更贵的畸形正在修复。债性同步边际改善,YTM>0个券6→11只,偏债YTM中位数-4.47%→-3.49%,但绝对水平距纯债替代盘回归仍远。
报告重点分析了哪些方向?
报告重点分析了估值端、量化视角及后市展望。在估值端,报告指出中位数口径溢价率大幅压缩4.4pct,但控制平价后的核心估值锚仅松动0.29pct,贵的基本盘仍在。百元溢价率39.86%仍处99.3%分位。量化视角指向同一结论:贵在收敛、凸性在改善、估值敞口可计算。凸性方面,gamma中位自0.171升至0.214(+25%),平价中位数88.6元正处峰值区左缘。同源性方面,gamma前20%个券溢价率中位30.3%远低于全市场54.8%。后市展望建议中性仓位调结构优先,配置上延续哑铃型结构,可兼顾条款,建议偏股备弹、债性打底、条款博弈三线配置。
当前市场现状如何判断?
当前市场现状判断显示估值阶段性压缩后,或有温和修复。本周正股高位缩量震荡,转债主动补跌,主要表现为跌估值而非平价。8月以来两周平价累计贡献+5.17%,估值累计贡献-5.06%,价格中位数仅微跌1.08%。本周转债价格中位数-2.07%,其中平价贡献+1.60%,估值贡献-2.77%。与7月单月估值贡献+7.93pct(2016年以来第6高)的被动泡沫化相比,8月两周已消化其中约五分之三。债性同步边际改善,YTM>0个券6→11只,偏债YTM中位数-4.47%→-3.49%,但绝对水平距纯债替代盘回归仍远。
研报提示了哪些风险?
研报提示了历史统计规律失效风险、宏观经济变化超预期风险及超预期信用事件风险。历史统计规律失效风险指市场走势可能偏离过往规律,导致基于历史数据的分析结果不准确。宏观经济变化超预期风险指宏观经济环境突然发生重大变化,可能对转债市场产生不利影响。超预期信用事件风险指出现未预料到的信用事件,如企业违约等,可能对转债市场造成冲击。这些风险需要投资者密切关注并做好应对准备。