猜你想问
报告主要分析了哪些医药生物行业的并购趋势?
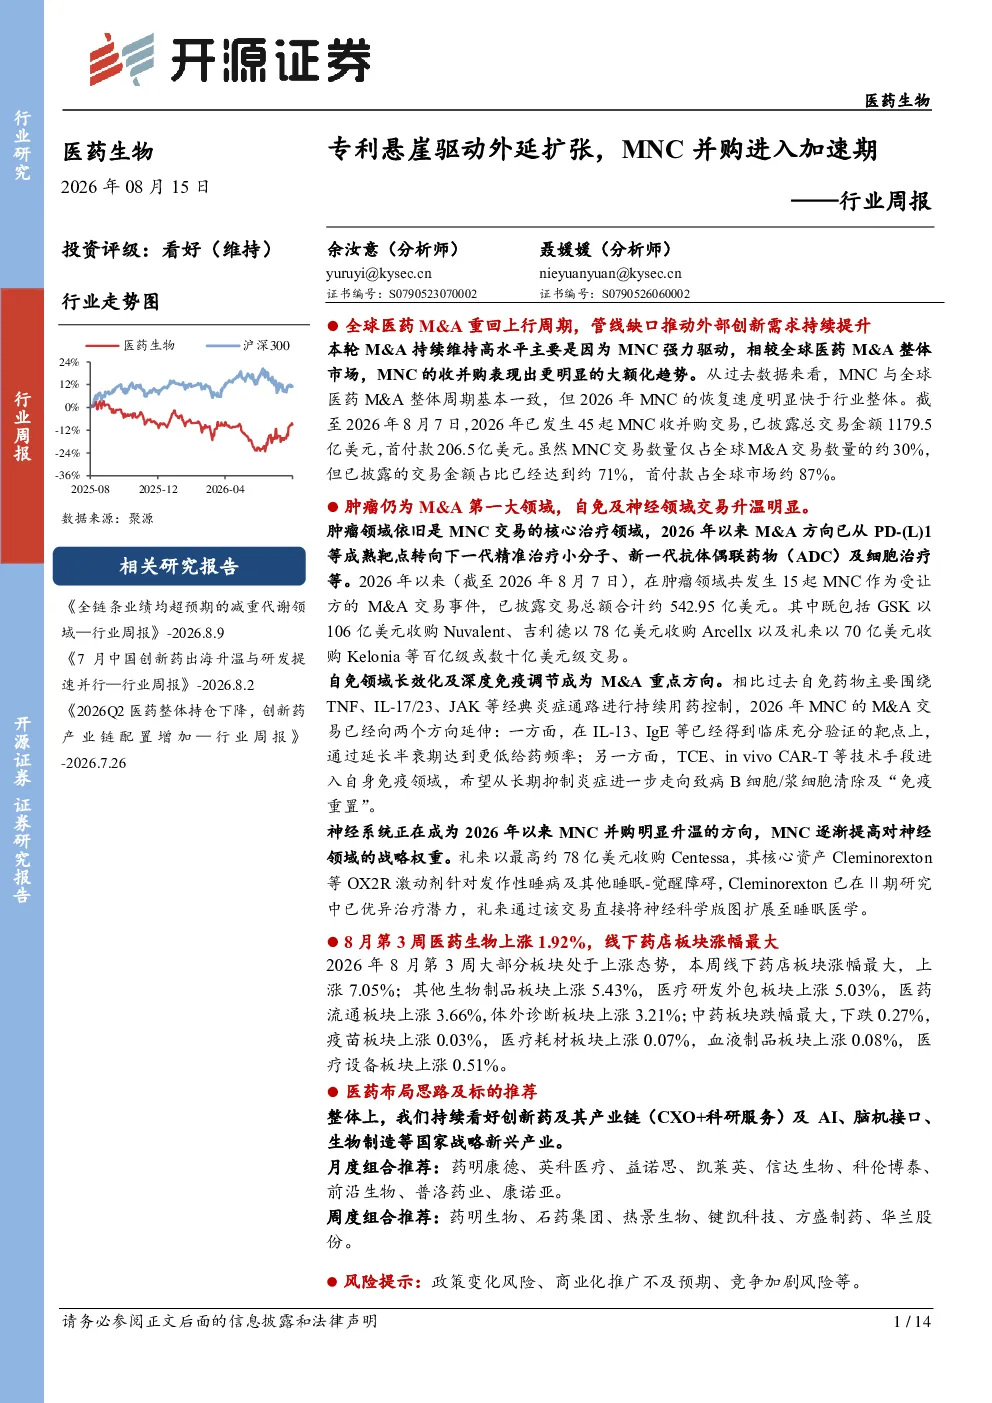
报告指出全球医药M&A交易金额大幅提升,大额交易占比增加。大型跨国药企(MNC)的收并购活动是主要驱动力,其交易金额占比达全球市场的71%。并购主要受专利悬崖影响,以及药企内部研发周期长、失败率高,外部创新成为增长战略的重要组成部分。预计到2030年,前25大生物制药公司的收入中约67%可能由外部创新贡献。
医药生物行业目前有哪些重点并购领域?
肿瘤领域仍是M&A第一大领域,MNC并购方向转向下一代精准治疗小分子、新一代ADC及细胞治疗等。自免领域重点在于长效化及深度免疫调节技术,如IL-13、IgE靶点上的长效化药物和TCE、in vivo CAR-T等。神经领域战略权重提高,并购方向从传统神经递质调节转向机制更明确、临床验证程度更高的精准治疗,如OX2R激动剂等。
医药生物行业的发展趋势如何?
全球医药M&A回暖,大额交易占比明显增加。MNC驱动并购加速,其交易金额占比已达到全球市场的71%。创新药进入新一轮专利悬崖,推动药企通过并购实现外部创新。预计未来外部创新将成为药企增长的重要来源,前25大生物制药公司的收入中约67%可能由收购、合作及License等外部创新贡献。
医药生物板块的市场现状如何?
2026年8月第3周医药生物板块整体上涨1.92%,跑赢沪深300指数2.53pct。子板块中,线下药店板块涨幅最大,上涨7.05%;其他生物制品板块上涨5.43%,医疗研发外包板块上涨5.03%,医药流通板块上涨3.66%,体外诊断板块上涨3.21%。中药板块跌幅最大,下跌0.27%。
医药生物行业投资需注意哪些风险?
投资医药生物行业需注意政策变化风险,如药品审批、医保政策等调整可能影响行业发展和企业盈利。商业化推广不及预期风险,新药研发成功后可能面临市场接受度低、销售不佳等问题。竞争加剧风险,随着行业发展和并购活动增加,市场竞争可能进一步加剧,影响企业市场份额和盈利能力。
你可能感兴趣
医药生物行业周报(26年第37周)Sandoz提出“Bio100”战略,复盘Humira专利悬崖
医药生物国信证券2026-09-16
医药行业:跨国处方药企:MNC重磅产品专利悬崖下众生相:危与机并存,龙头各显神通
医药生物交银国际2024-07-19
国泰海通医药:自免专利悬崖 MNC下一代自免大药布局分析
未知机构2026-08-19
大药诞生之自免系列四:“专利悬崖”将至,MNC看好哪些下一代自免大药
医药生物国泰海通证券2026-08-14
进入业绩收割期,内部增产与外延并购双轮驱动
化石能源民生证券2015-05-18
医药生物行业深度报告:多肽行业深度报告,专利悬崖催生行业机会
医药生物财富证券2016-09-05
医药生物周报(26年第37周)Sandoz提出“Bio100”战略,复盘Humira专利悬崖
医药生物国信证券2026-09-15
云计算行业新三板跟踪周报:全球公有云收入超预期,国内SaaS有望进入并购加速期
信息技术广证恒生2017-11-22
医药生物行业周报:手术机器人行业或进入商业化和政策加速期,关注天智航、微创机器人-B
医药生物中邮证券2026-01-12
外延并购扩张加速,龙头重塑行业新格局
电子设备国联证券2021-01-12