猜你想问
这份研报主要分析了哪些金融衍生品市场?
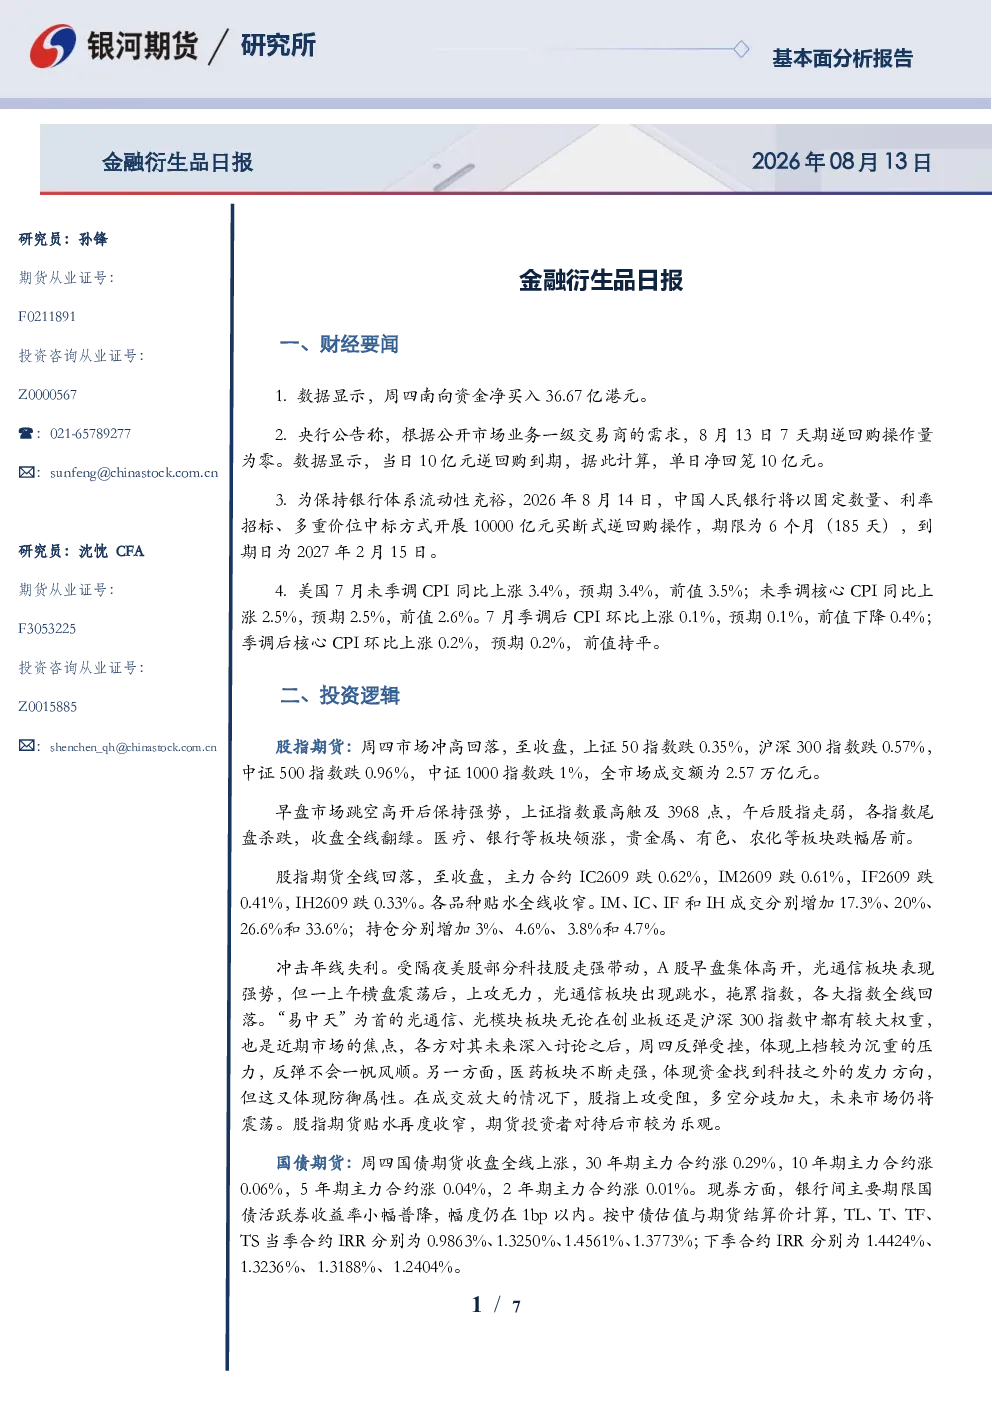
本研报重点分析了股指期货和国债期货市场。股指期货方面,报告详细解读了上证50、沪深300、中证500和中证1000等主要指数的走势,以及IC、IM、IF、IH等主力合约的成交量和持仓变化。国债期货方面,报告分析了30年期、10年期、5年期和2年期主力合约的涨跌情况,并探讨了现券收益率的变化。整体来看,报告对股指期货和国债期货市场的最新动态进行了全面梳理和分析。
当前股指期货市场的主要特点是什么?
当前股指期货市场呈现震荡偏强的特点。从指数表现来看,上证50、沪深300、中证500和中证1000指数均出现不同程度的下跌,但成交量放大显示市场多空分歧加大。股指期货主力合约IC、IM、IF、IH全线回落,但贴水收窄,表明投资者对后市持相对乐观态度。报告指出,市场在冲击年线失利后,部分板块如光通信走弱拖累指数,而医药板块表现体现防御属性。成交量的放大进一步印证了市场多空力量的博弈,未来市场仍将保持震荡态势。
国债期货市场的最新走势如何?
国债期货市场近期呈现全线上涨的走势。30年期、10年期、5年期和2年期主力合约均录得不同程度的上涨,其中30年期主力合约涨幅最为明显。现券收益率小幅普降,幅度在1bp以内,显示市场对利率变化的敏感度有所提升。央行公告6个月期买断式逆回购等量续作,但市场反应平淡,表明资金面维持窄幅波动。报告特别指出,超长端国债表现相对偏强,但近期收益率下行较快,后续做多赔率可能受限,需要关注这一变化。
这份研报对股指期货和国债期货的交易策略有何建议?
本研报对股指期货和国债期货的交易策略提出了具体建议。股指期货方面,建议短线多单逢高止盈,同时关注跨期价差机会。国债期货方面,建议短线TL合约多单逢高止盈,并适量持有做平曲线头寸(TL-3T)。报告强调,在交易过程中需要密切关注市场成交量的变化,以及各品种贴水收窄的情况,这些指标可能预示着市场情绪的变化。此外,投资者还应关注市场整体的多空博弈态势,以便更好地制定交易策略。
研报提示的主要风险因素有哪些?
本研报提示的主要风险因素包括内、外政策变化超预期,地缘政治因素,以及通胀超预期。政策变化可能对金融市场产生重大影响,地缘政治事件可能导致市场波动加剧,而通胀超预期则可能引发利率调整。报告建议投资者在交易过程中密切关注这些风险因素的变化,并做好相应的风险管理措施。需要注意的是,这些风险因素并非特定于股指期货或国债期货市场,而是对整个金融市场都可能产生影响。投资者应从全局角度考虑风险因素,以便更好地应对市场变化。