猜你想问
这份研报的核心内容是什么?
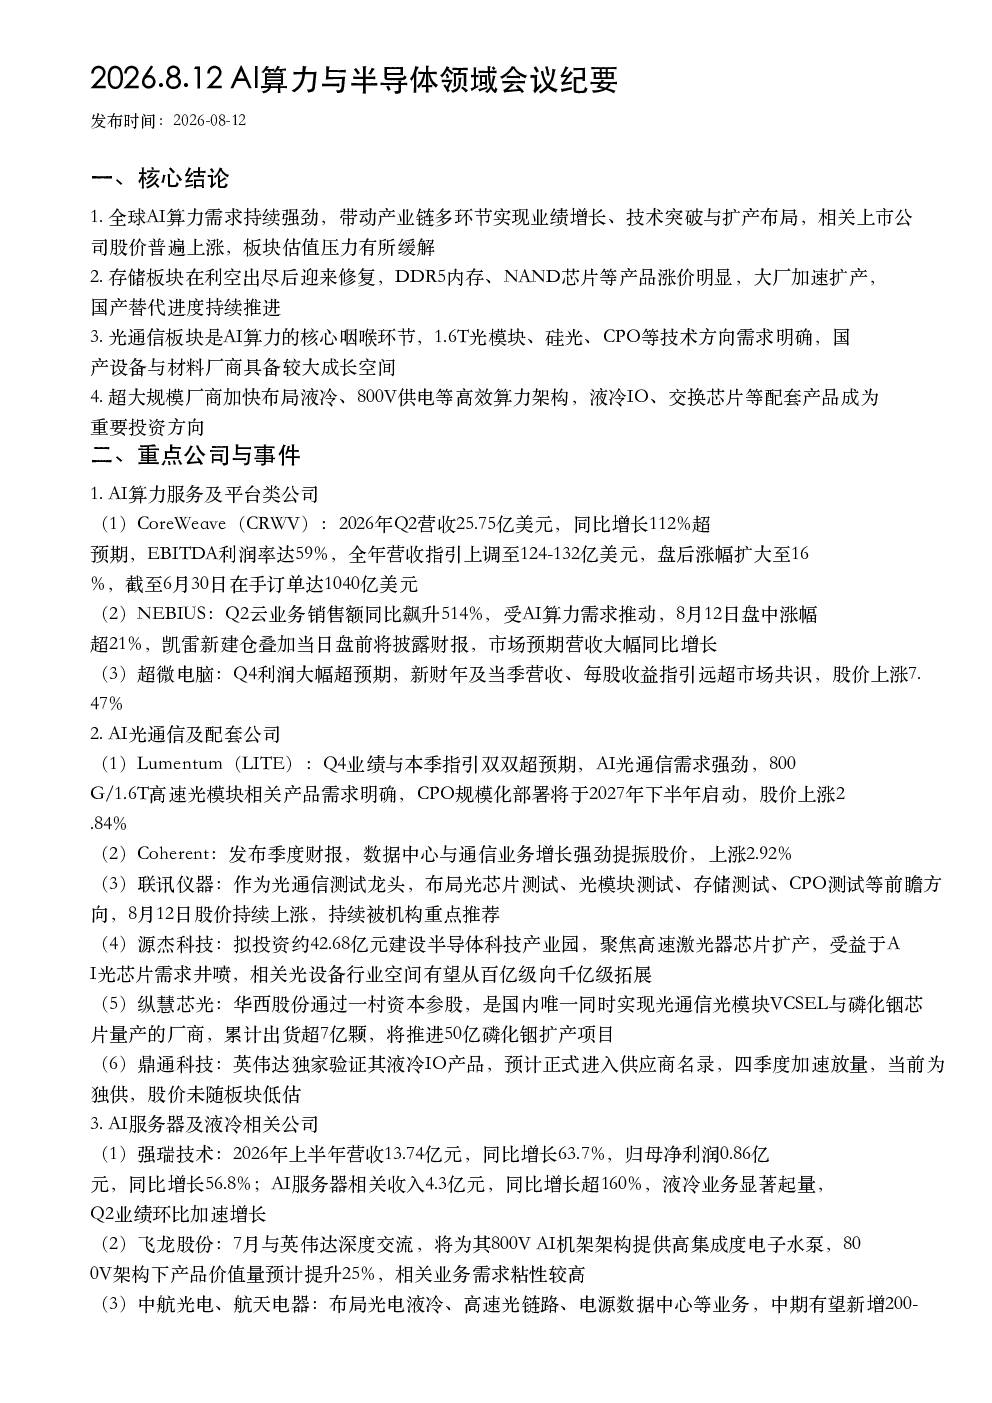
这份研报分析了全球AI算力需求的持续强劲态势,指出产业链多环节实现业绩增长、技术突破与扩产布局,相关上市公司股价普遍上涨,板块估值压力有所缓解。同时关注到存储板块在利空出尽后迎来修复,DDR5内存、NAND芯片等产品涨价明显,大厂加速扩产,国产替代进度持续推进。光通信板块作为AI算力的核心咽喉环节,1.6T光模块、硅光、CPO等技术方向需求明确,国产设备与材料厂商具备较大成长空间。超大规模厂商加快布局液冷、800V供电等高效算力架构,液冷IO、交换芯片等配套产品成为重要投资方向。
AI算力与半导体行业的发展趋势如何?
AI算力与半导体行业正经历快速发展阶段,AI算力需求持续强劲,推动产业链各环节技术突破与扩产。存储板块在利空出尽后迎来修复,DDR5内存、NAND芯片等产品价格上涨明显,大厂加速扩产,国产替代加速。光通信板块作为AI算力的核心咽喉,1.6T光模块、硅光、CPO等技术方向需求明确,国产设备与材料厂商成长空间巨大。超大规模厂商积极布局液冷、800V供电等高效算力架构,液冷IO、交换芯片等配套产品需求爆发,国产替代加速,相关设备与测试厂商迎来发展机遇。
研报重点分析了哪些方向?
研报重点分析了AI算力服务及平台类公司,如CoreWeave、NEBIUS、超微电脑等,关注其业绩增长与订单情况。AI光通信及配套公司,如Lumentum、Coherent、联讯仪器、源杰科技、纵慧芯光、鼎通科技等,聚焦其技术布局与市场前景。AI服务器及液冷相关公司,如强瑞技术、飞龙股份、中航光电、航天电器、新雷能、海达尔等,关注其业务拓展与技术创新。存储芯片相关公司,如美光、SK海力士、长江存储等,分析其市场地位与价格动态。半导体设备及零部件公司,如三环集团、科瑞技术、长川科技、骄成超声、芯源微等,关注其细分领域发展。
当前AI算力与半导体市场的现状如何?
当前AI算力与半导体市场呈现多方面积极态势,全球AI算力需求持续强劲,产业链各环节业绩增长与技术突破明显,相关上市公司股价普遍上涨,板块估值压力有所缓解。存储板块在利空出尽后迎来修复,DDR5内存、NAND芯片等产品价格上涨,大厂加速扩产,国产替代加速。光通信板块作为AI算力的核心咽喉,1.6T光模块、硅光、CPO等技术方向需求明确,国产设备与材料厂商成长空间巨大。超大规模厂商积极布局液冷、800V供电等高效算力架构,液冷IO、交换芯片等配套产品需求爆发,国产替代加速。
研报提示了哪些风险事项?
研报提示需关注AI算力服务商如CoreWeave等Q3业绩披露情况,在手订单落地进度与新增订单规模。需关注2026中国算力大会发布的国产算力新品与技术路线,对产业链相关公司的影响。需关注英伟达800V架构、新一代芯片的落地进展,对相关配套厂商订单的拉动情况。需关注光通信厂商1.6T光模块的出货情况,以及CPO技术的规模化落地时间。需关注存储厂商长期供应协议签订情况,DDR5内存后续涨价节奏与厂商扩产进度。需关注海外MLCC巨头交付情况,以及三环集团等国产厂商的客户突破进展。需关注联讯仪器等测试设备厂商的海外订单拓展情况,以及业绩释放节奏。