猜你想问
这份研报的核心内容是什么?
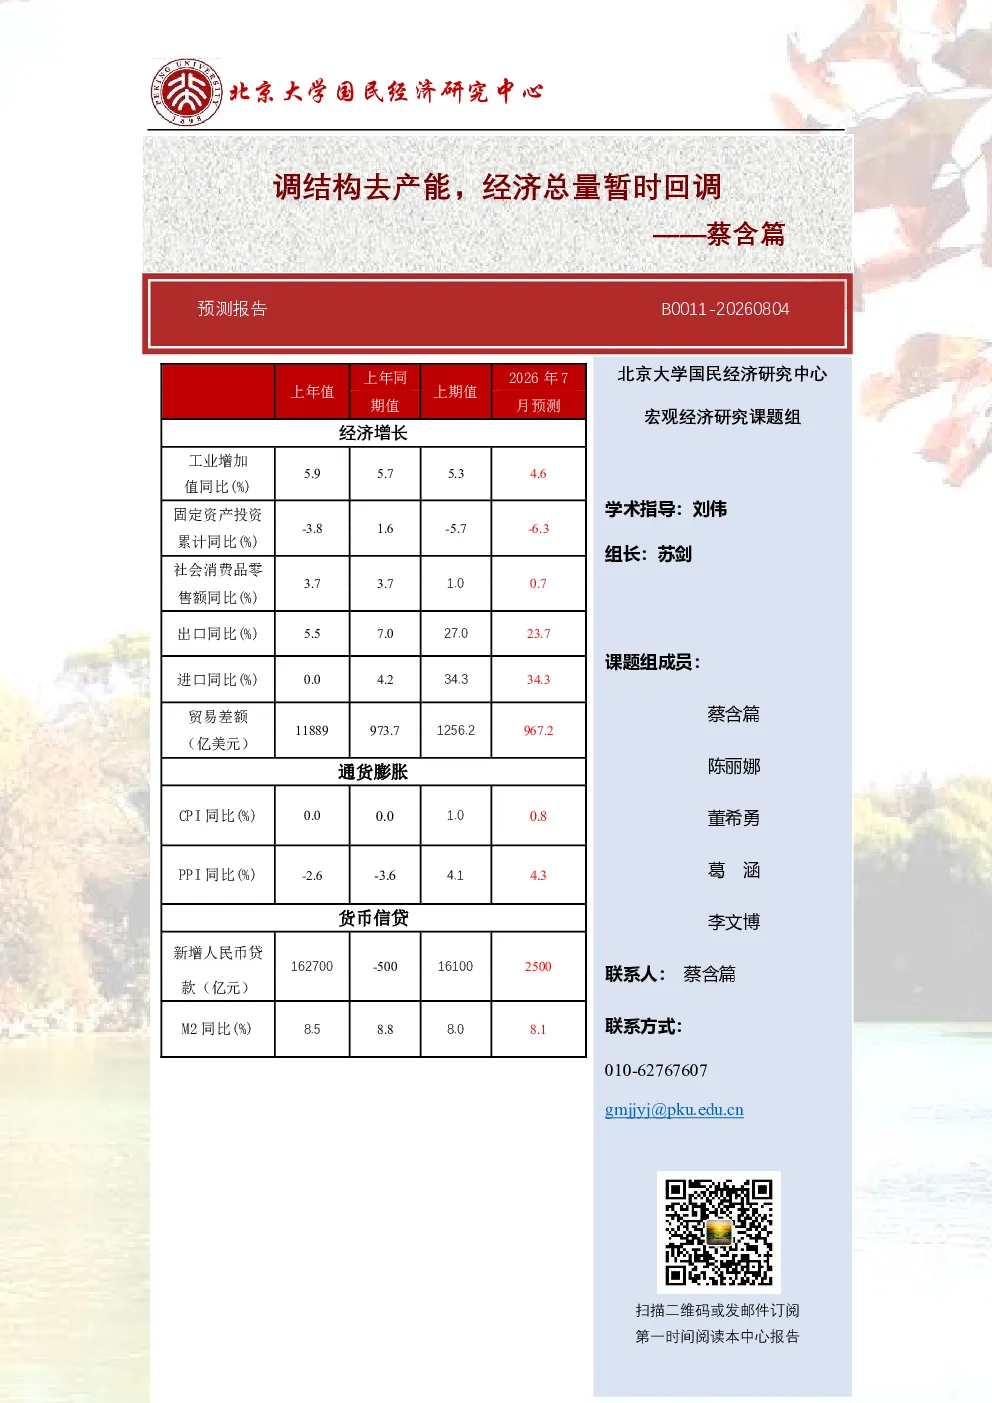
这份研报分析了当前中国经济的结构性调整,特别是制造业景气回落、工业增速放缓的情况。报告指出,由于“反内卷”去产能政策,投资增速可能继续低位徘徊,而消费额增速也维持在低位。值得注意的是,低基数和高技术产品出口上涨使得出口额增速继续高位,同时高技术需求增加和复杂外部环境带动进口额增速高位运行。此外,报告还预测了CPI温和上涨、PPI增速上行、信贷同比多增、M2增速小幅回升等经济指标的变化趋势。
报告对制造业行业的发展趋势有何分析?
报告指出制造业景气度有所回落,工业增速小幅放缓。主要原因是“反内卷”去产能政策导致传统制造业产能收缩,同时高技术制造业扩张和出口高增成为拉升因素。未来,制造业的发展将更加依赖技术创新和结构升级,高技术制造业有望成为新的增长点。同时,全球不确定性增加和能源价格高位波动也给制造业带来挑战。
报告重点分析了哪些方向?
报告重点分析了供给端和需求端的动态变化。供给端关注工业增加值、高技术制造业扩张等因素对工业增速的影响,以及传统生产淡季和内需偏弱对工业增长的压制。需求端则分析了消费、投资、出口、进口等关键指标的变化趋势,特别是消费受高基数效应和居民收入增速底部徘徊的抑制,投资受过剩产能去化和房地产投资下滑的影响。
当前市场现状如何判断?
当前市场现状表现为内需暂时承压,投资和消费增速底部徘徊。外贸结构变化明显,高技术产品出口支撑出口额高速增长,而进口额也受高技术产业发展和外部环境影响高位运行。CPI温和上涨,PPI增速上行,信贷和M2增速也呈现小幅回升态势。整体来看,中国经济和社会相对稳定,但面临结构性调整和全球不确定性增加的挑战。
研报提示了哪些风险?
研报提示的主要风险包括:首先,调结构政策调整可能导致内需暂时承压,投资和消费增速继续底部徘徊;其次,全球不确定性增加和中东战争反复可能影响能源价格和资本市场波动;再次,国内产业结构调整和部分行业产能去化可能抑制进口需求;最后,扩大有效投资和综合整治“内卷式”竞争可能导致经济总量阶段性下滑。这些因素都可能对经济复苏和增长带来不确定性。