猜你想问
这份研报的核心内容是什么?
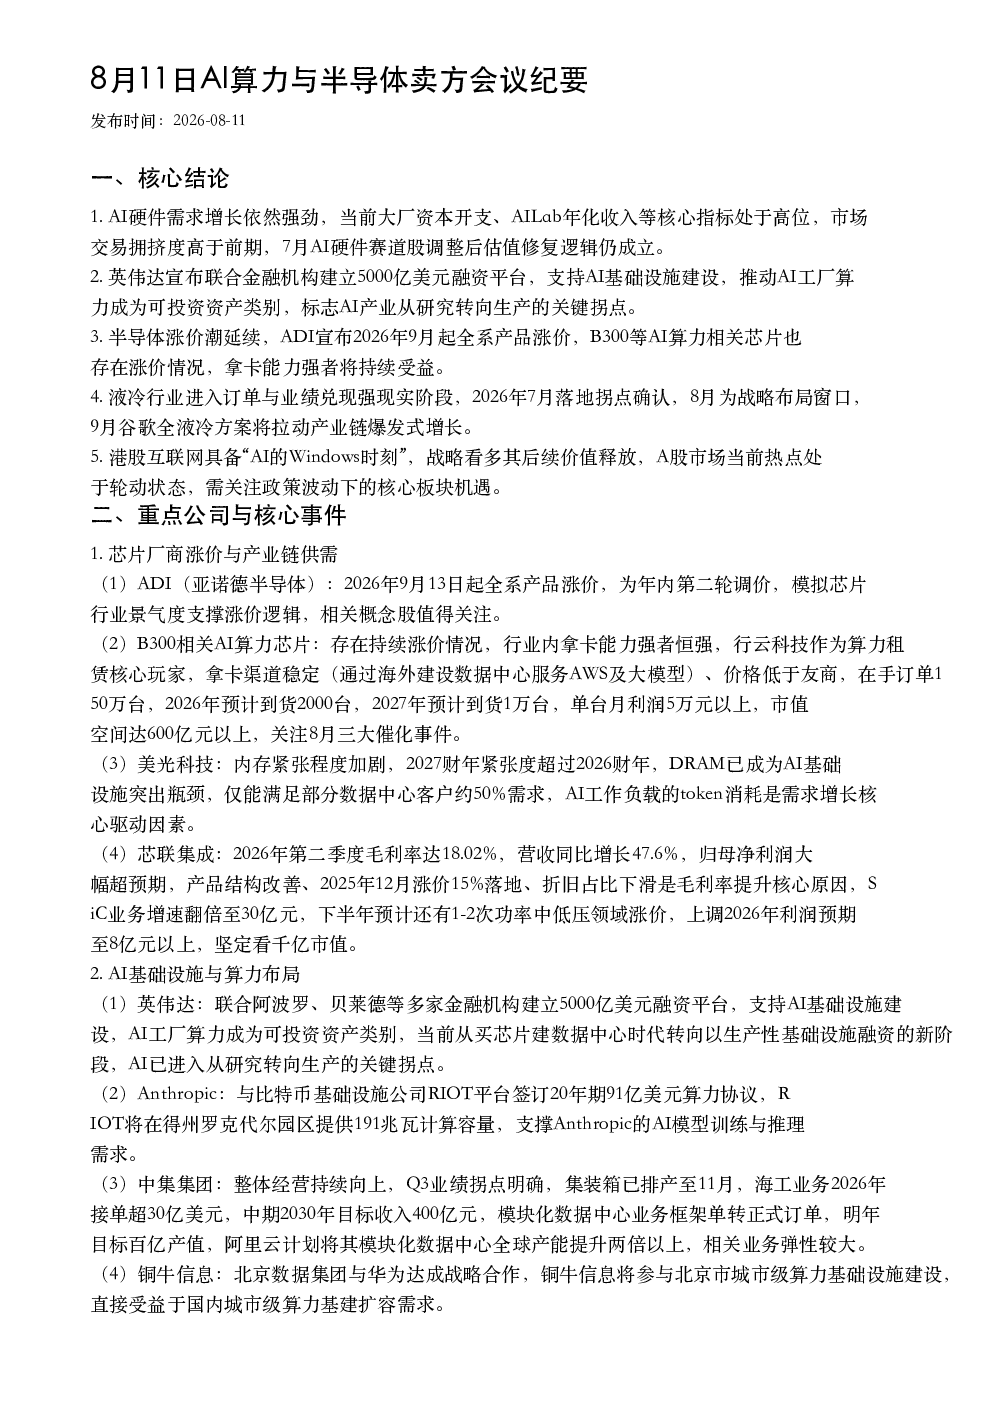
这份研报的核心内容聚焦于AI算力与半导体行业的最新动态。报告指出当前AI硬件需求强劲,大厂资本开支与AILab年化收入等指标处于高位,市场交易拥挤但估值修复逻辑仍成立。同时,AI产业正向生产阶段转型,英伟达联合金融机构建立5000亿美元融资平台推动AI工厂算力成为可投资资产。此外,半导体行业涨价潮延续,ADI宣布2026年9月起全系产品涨价,B300等AI算力芯片也存在涨价情况。报告还分析了液冷行业进入兑现阶段,以及互联网具备AI的Windows时刻等关键观点。
AI算力与半导体行业的发展趋势如何?
AI算力与半导体行业的发展趋势呈现多重要素。首先,AI硬件需求持续强劲,驱动相关芯片如DRAM、NAND需求大幅增长,但DRAM已成为AI基础设施的突出瓶颈。其次,AI产业正从研究转向生产,英伟达等巨头推动AI工厂算力成为可投资资产,标志着产业进入规模化部署阶段。液冷技术作为AI硬件配套产业,预计2026年全球市场将同比增长7-8倍,下半年规模约170亿美元,2027、2028年维持翻倍增长。最后,互联网行业迎来AI的Windows时刻,港股互联网战略看多其后续价值释放,A股市场热点轮动需关注政策波动下的核心板块机遇。
研报重点分析了哪些方向?
研报重点分析了AI算力与半导体行业的多个方向。在芯片厂商方面,报告关注ADI、B300等AI算力芯片的涨价情况,以及美光科技内存紧张程度加剧等问题,指出拿卡能力强者持续受益。在AI基础设施与算力布局方面,英伟达联合金融机构建立5000亿美元融资平台,支持AI基础设施建设,Anthropic与RIOT平台签订长期算力协议等事件被重点提及。液冷行业方面,报告确认2026年7月落地拐点,8月为战略布局窗口,9月谷歌全液冷方案将拉动产业链爆发式增长。互联网与应用端AI进展方面,腾讯推出WorkBuddy项目,IMA与WorkBuddy组合体验领先,渗透率有望持续高增。
当前AI算力与半导体市场的现状如何?
当前AI算力与半导体市场呈现供需矛盾与结构性机会并存的现状。一方面,AI硬件需求强劲但供给受限,DRAM已成为AI基础设施的突出瓶颈,美光科技等内存厂商仅能满足部分数据中心客户约50%需求,推动行业价格上涨。另一方面,AI产业正加速从研究转向生产,英伟达等巨头推动AI工厂算力成为可投资资产,液冷技术作为配套产业迎来爆发式增长窗口期。同时,互联网行业迎来AI的Windows时刻,港股互联网战略看多其后续价值释放,A股市场热点轮动。芯片厂商方面,ADI宣布2026年9月起全系产品涨价,模拟芯片行业景气度支撑涨价逻辑。
研报提示了哪些风险因素?
研报提示了AI算力与半导体行业需关注的风险因素。首先,政策风险方面,FCC等海外监管机构对AI相关产业的限制可能影响产业链出口。其次,技术风险方面,AI技术落地进度不及预期,液冷、算力芯片等关键环节技术突破慢于市场预期可能影响行业发展。需求波动风险方面,AI硬件需求增长可能不及预期,宏观经济形势变化导致大厂资本开支调整可能影响行业景气度。此外,后续需关注ADI涨价落地情况、行云科技等算力企业订单交付、液冷产业链9月订单爆发、英伟达融资平台落地进度、腾讯WorkBuddy渗透率提升、AI核心厂商资本开支规划等动态。