猜你想问
伟星新材2026年半年度报告核心内容是什么?
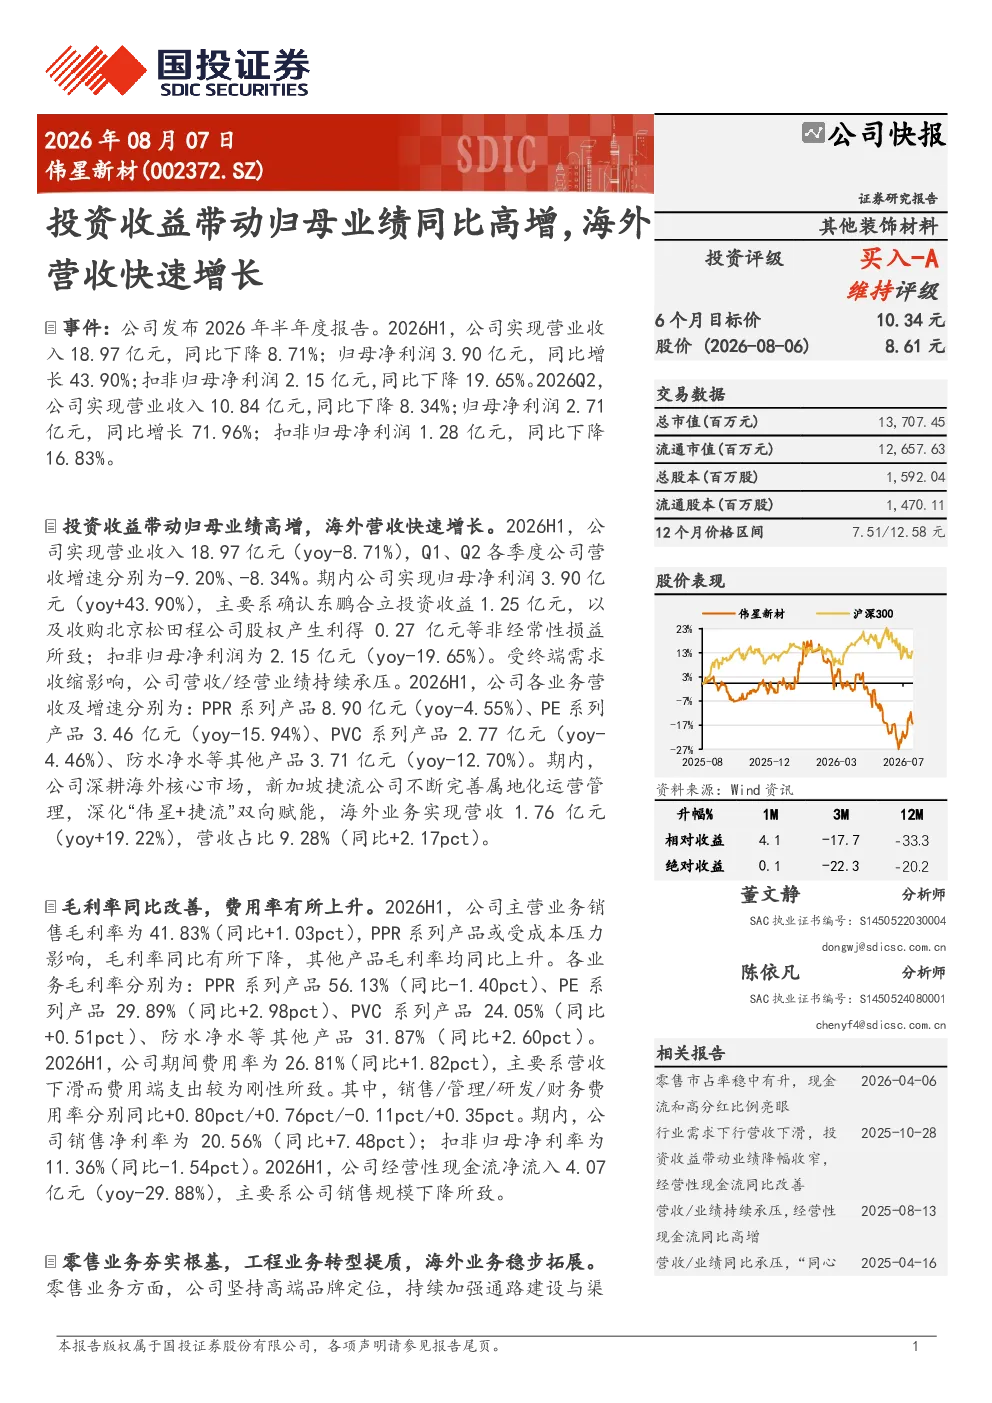
2026年半年度报告显示,伟星新材归母净利润同比增长43.90%,主要得益于投资收益,但扣非归母净利润同比下降19.65%,反映主营业务承压。公司营业收入同比下降8.71%,各季度营收均出现下滑,主要受终端需求收缩影响。海外业务表现亮眼,营收同比增长19.22%,占比提升2.17个百分点。主营业务销售毛利率同比改善1.03个百分点,但PPR系列产品毛利率下降1.40个百分点,主要受成本压力影响。期间费用率同比增加1.82个百分点,主要因营收下滑而费用端支出刚性。销售净利率同比提升7.48个百分点,扣非归母净利率下降1.54个百分点。零售业务稳中有升,工程业务转型提质,海外业务稳步拓展。新加坡捷流公司属地化运营管理不断完善,深化“伟星+捷流”双向赋能。公司经营性现金流净流入同比下降29.88%,主要因销售规模下降。
伟星新材所属赛道/行业发展趋势如何?
伟星新材所属赛道为管材制造,当前行业面临下游需求收缩和成本压力的双重挑战。终端需求收缩导致公司营业收入下滑,但海外业务表现亮眼,营收同比增长19.22%,占比提升2.17个百分点,显示国际化战略成效显著。行业竞争加剧和原材料价格大幅上涨也是主要挑战。公司通过零售业务稳中有升、工程业务转型提质、海外业务稳步拓展等方式应对挑战,新加坡捷流公司的属地化运营管理不断完善,深化“伟星+捷流”双向赋能,有助于提升国际竞争力。
伟星新材2026年半年度报告重点分析了哪些方向?
2026年半年度报告重点分析了公司业绩增长与下滑的驱动因素、海外业务拓展成效、主营业务毛利率变化及费用率上升原因。报告显示,投资收益带动归母净利润高增,但主营业务承压,扣非归母净利润同比下降19.65%。海外业务表现亮眼,营收同比增长19.22%,占比提升2.17个百分点。PPR系列产品毛利率下降1.40个百分点,主要受成本压力影响。期间费用率同比增加1.82个百分点,主要因营收下滑而费用端支出刚性。报告还分析了零售业务、工程业务和海外业务的运营情况,以及新加坡捷流公司的属地化运营管理成效。
当前伟星新材的市场现状如何判断?
伟星新材当前市场现状呈现增长与下滑并存的局面。一方面,海外业务表现亮眼,营收同比增长19.22%,占比提升2.17个百分点,显示国际化战略成效显著。另一方面,公司营业收入同比下降8.71%,各季度营收均出现下滑,主要受终端需求收缩影响。主营业务承压,扣非归母净利润同比下降19.65%。毛利率方面,主营业务销售毛利率同比改善1.03个百分点,但PPR系列产品毛利率下降1.40个百分点,主要受成本压力影响。费用率有所上升,期间费用率同比增加1.82个百分点,主要因营收下滑而费用端支出刚性。经营性现金流净流入同比下降29.88%,主要因销售规模下降。
伟星新材2026年半年度报告有哪些风险提示?
伟星新材2026年半年度报告提示了多项风险,包括下游需求不及预期、新业务拓展不及预期、市场开拓不及预期、行业竞争加剧、原材料价格大幅上涨等。下游需求收缩对公司营业收入和主营业务造成压力,新业务拓展和市场开拓的不确定性也影响公司未来发展。行业竞争加剧和原材料价格大幅上涨会增加公司成本,影响盈利能力。此外,公司经营性现金流净流入同比下降29.88%,主要因销售规模下降,这也可能带来一定的财务风险。