猜你想问
5月制造业PMI数据具体表现如何?
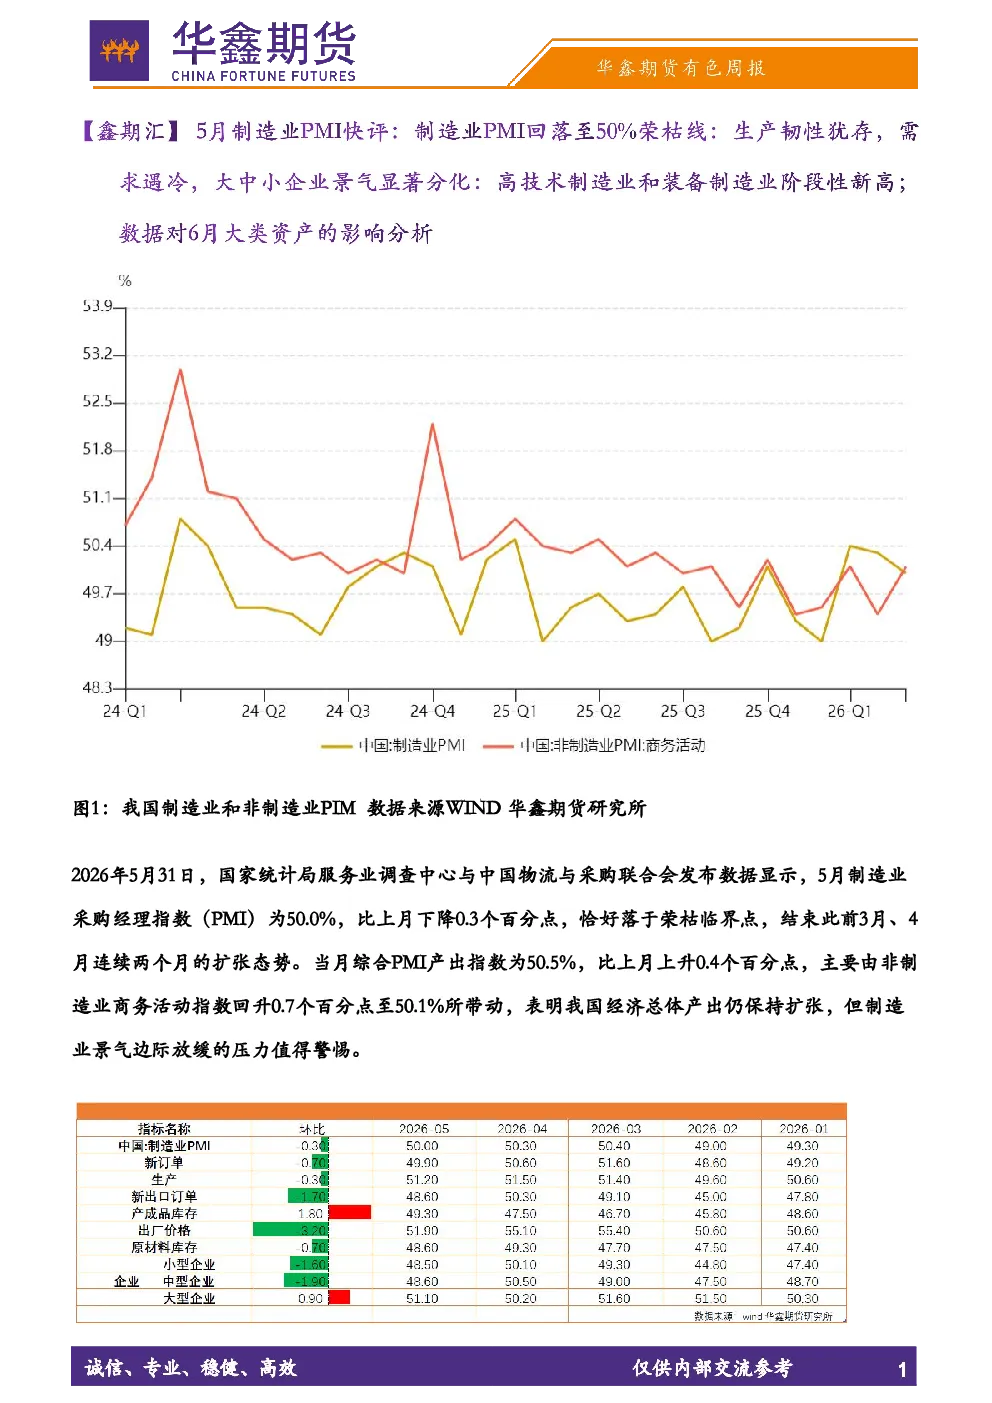
5月中国制造业PMI为50.0%,结束此前连续两个月扩张态势。生产指数虽高于临界点,但新订单指数跌破荣枯线,显示市场需求景气水平明显回落。外需回落尤为突出,新出口订单指数跌入收缩区间,进出口同步走弱,采购量下降,产成品库存上升,从业人员指数延续低迷。综合PMI产出指数仍为50.5%,显示经济总体产出保持扩张,但制造业景气边际放缓。
不同规模企业PMI表现有何差异?
企业规模层面,大型企业PMI为51.1%,延续扩张态势,而中小型企业PMI均跌破临界点,显示“大企业扩张、中小企业收缩”的分化格局。高技术制造业PMI为52.9%,保持强劲增势,而传统动能如消费品和高耗能行业PMI下降,高耗能行业PMI降至一年来新低,消费品行业重新落入收缩区间。
报告对行业发展趋势有何重点分析?
报告显示高技术制造业引领增长,成为制造业中的亮点。传统动能行业如消费品和高耗能行业面临压力,高耗能行业PMI降至一年来新低,消费品行业重新落入收缩区间。行业结构分化明显,政策需关注中小型企业及传统动能行业的经营状况。
当前市场现状如何判断?
当前市场现状显示制造业景气度边际放缓,生产端保持扩张但需求端明显走弱,内外需双重承压。经济总体产出保持扩张,但制造业扩张动能减弱。高技术制造业表现相对强劲,但中小企业经营压力加大,传统动能行业面临挑战。
研报提示哪些风险?
报告提示制造业景气边际放缓风险,中小企业经营压力加大,传统动能行业面临下行压力。原材料成本虽高位回落但仍处扩张区间,企业盈利空间受限。外需回落对出口导向型企业构成压力,政策需关注制造业景气回落对经济整体的影响。
你可能感兴趣
【鑫期汇】我国5月制造业PMI数据快评:5月制造业景气边际改善
华鑫期货2025-05-31
2025年5月PMI数据点评:关税博弈缓和下,制造业景气度回升
西南证券2025-06-03
每周经济观察海外周报第92期:美欧日5月制造业PMI回升
华创证券2025-05-25
有色金属周报(铜铝):欧美5月Markit制造业PMI低于预期,非美经济增长预期偏弱撑美元指数
宏源期货2023-05-24
机械行业周报:5月制造业PMI环比回落;深圳市发布人形机器人利好政策
机械设备上海证券2023-06-05
美国5月非制造业PMI低于预期,工业硅价格止跌暂稳
东证期货2023-06-06
美国5月核心PCE同比上升,国内6月制造业PMI微升
东证期货2023-07-03
宏观经济宏观周报:5月高技术制造业景气走弱或是PMI回落的主因
国信证券2024-06-02
欧美英法德5月制造业PMI均超预期和前值,多位美联储官员表态偏鹰打击降息预期
宏源期货2024-05-24
债市视角看5月制造业PMI:债市利率中枢或延续低位运行
国泰君安证券2024-05-31