猜你想问
创科实业上半年业绩表现如何?
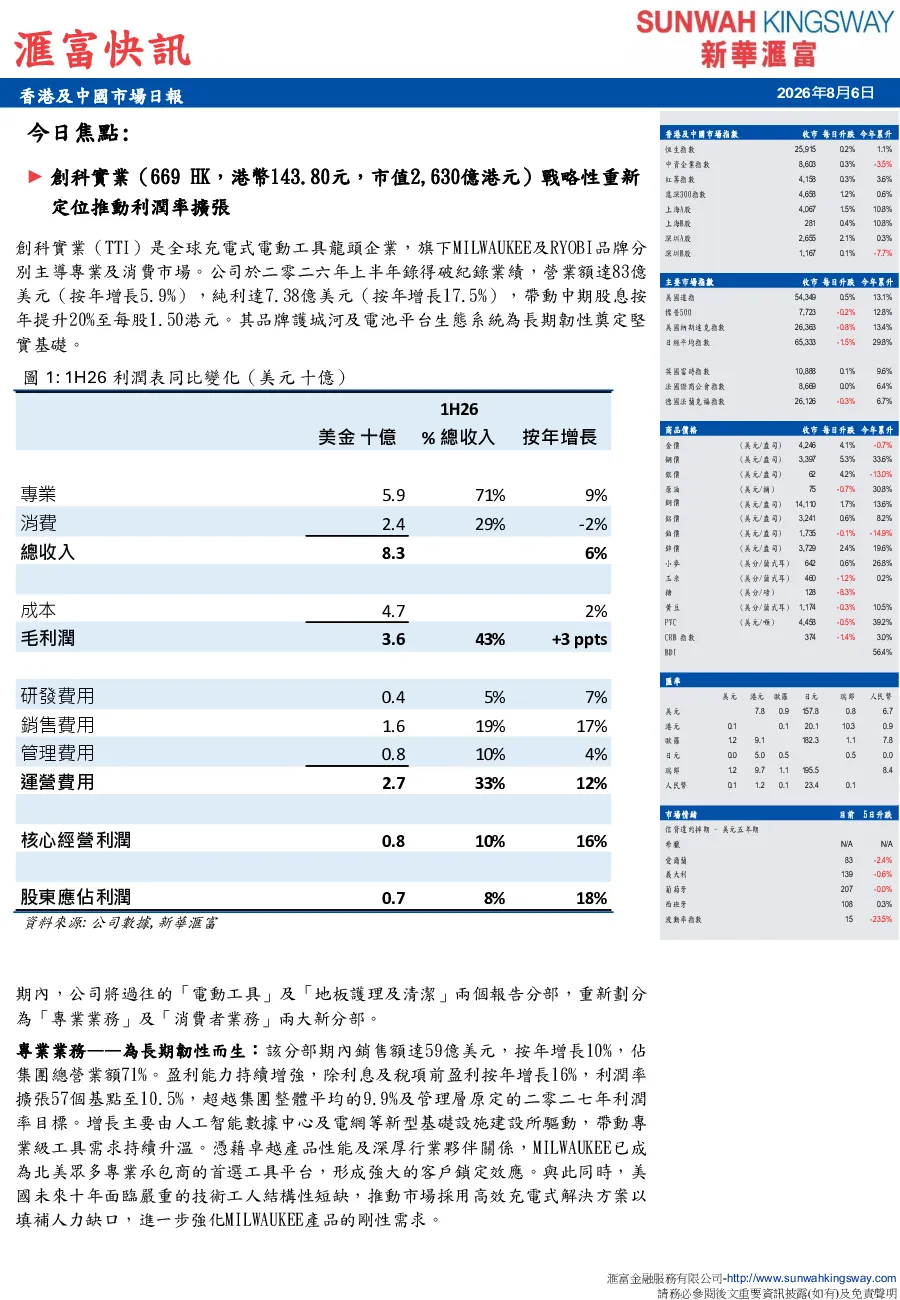
创科实业2026年上半年营业额达83亿美元,同比增长5.9%;纯利达7.38亿美元,同比增长17.5%。公司通过战略重新定位推动利润率扩张,整体表现强劲。专业业务营业额59亿美元,同比增长10%,除利息及税项前盈利同比增长16%,利润率扩张57基点至10.5%。消费者业务营业额24亿美元,同比下跌2.5%,但除利息及税项前盈利增长15.8%,利润率扩张133基点至8.5%。毛利率扩张258基点至43%,创历史新高。
创科实业专业业务和消费者业务的主要发展趋势是什么?
创科实业专业业务是长期韧性的核心,营业额占比71%,主要受AI数据中心、电网等新型基建建设带动,增长驱动力强劲。MILWAUKEE品牌成为北美专业承包商首选,客户锁定效应显著。美国技术工人短缺加剧,推动市场对高效充电动工具的需求。消费者业务通过战略重组改善盈利,尽管营业额下跌2.5%,但除利息及税项前盈利增长15.8%,利润率扩张显著。跨品牌兼容的电池平台构建高粘性生态系统,降低客户成本并提升产品开发灵活性。
创科实业报告重点分析了哪些方向?
创科实业报告重点分析了公司战略重新定位对利润率扩张的推动作用,以及专业业务和消费者业务的差异化发展趋势。专业业务通过聚焦AI数据中心、电网等新型基建建设,实现高速增长和利润率提升。消费者业务通过退出非核心资产、精简产品组合,改善盈利能力。报告还分析了毛利率扩张、经营开支比率变化、自由现金流增加等财务状况,以及跨品牌电池平台和全球化供应链对长期竞争力的强化作用。
当前市场对创科实业的整体判断是什么?
当前市场对创科实业的整体判断为正面。公司通过聚焦核心业务、优化产品组合和提升跨品牌协同效应,推动利润率扩张和盈利改善。专业业务表现强劲,消费者业务逐步改善,财务状况稳健,自由现金流充裕,支持股东回报。全球化供应链和成本管控能力强化了长期竞争力。当前市盈率23倍,股息率2%,显示市场对其持续发展能力有一定认可。
创科实业报告是否存在需要关注的潜在风险?
创科实业报告提示的潜在风险主要集中在消费者业务方面。尽管消费者业务盈利能力有所改善,但营业额仍下跌2.5%,主要受退出HART业务及精简产品组合影响。此外,经营开支比率上升173基点至33%,主要因新产品、技术及推广投资增加。市场竞争加剧、原材料价格波动、技术迭代风险等也可能对公司业绩产生不利影响。需关注公司如何持续优化消费者业务结构,以及如何平衡创新投入与成本控制。