猜你想问
这份研报主要分析了什么内容?
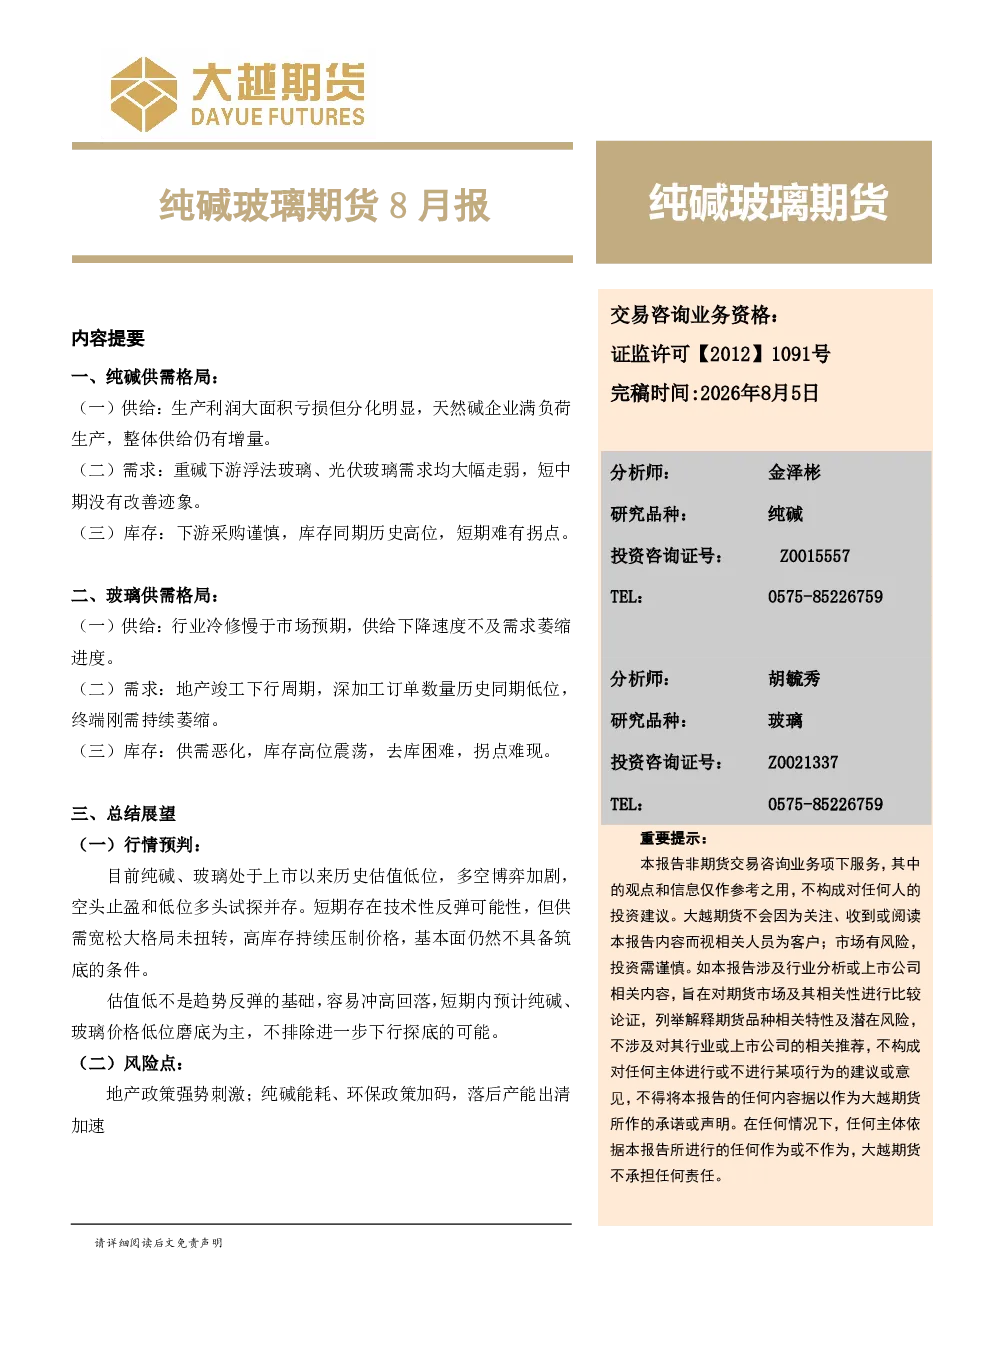
这份研报主要分析了纯碱和玻璃行业的供需格局、库存情况以及未来行情预判。报告指出,纯碱行业三种工艺利润分化严重,天然碱仍有盈利并满负荷生产,而联碱法和氨碱法则接近盈亏平衡或深度亏损。玻璃行业则面临全行业长时间、大面积亏损,但减产不及预期的情况。供需宽松大格局未扭转,高库存持续压制价格,基本面仍不具备筑底条件。短期存在技术性反弹可能性,但容易冲高回落,短期内预计价格低位磨底为主,不排除进一步下行探底的可能。
纯碱玻璃行业未来的发展趋势如何?
纯碱玻璃行业未来的发展趋势仍面临诸多挑战。从供给端来看,天然碱企业凭借成本优势维持高负荷运转,而氨碱法和联碱法企业受国企属性、合同约束等因素影响,未进行减产。需求端,重碱下游浮法玻璃和光伏玻璃需求均大幅走弱,地产竣工需求崩塌,终端需求断崖式下跌。光伏玻璃行业产能过剩,开工率和产量大幅萎缩。供需失衡加剧,各环节库存同期历史高位,库存去化艰难。这些因素共同导致行业面临长时间、大面积亏损,短期内价格低位磨底为主,不排除进一步下行探底的可能。
研报重点分析了哪些方向?
研报重点分析了纯碱和玻璃行业的供需格局、库存情况以及未来行情预判。在纯碱方面,报告分析了三种工艺的利润分化情况,指出天然碱仍有盈利并满负荷生产,而联碱法和氨碱法则接近盈亏平衡或深度亏损。在玻璃方面,报告指出全行业长时间、大面积亏损,但减产不及预期,供需失衡加剧,各环节库存同期历史高位。此外,报告还分析了供需宽松大格局对价格的影响,认为基本面仍不具备筑底条件,短期内价格低位磨底为主,不排除进一步下行探底的可能。
当前纯碱玻璃市场的现状如何?
当前纯碱玻璃市场的现状是供需失衡,高库存持续压制价格。纯碱行业三种工艺利润分化严重,天然碱仍有盈利并满负荷生产,而联碱法和氨碱法则接近盈亏平衡或深度亏损。玻璃行业则面临全行业长时间、大面积亏损,但减产不及预期,供需失衡加剧,各环节库存同期历史高位。重碱下游浮法玻璃和光伏玻璃需求均大幅走弱,地产竣工需求崩塌,终端需求断崖式下跌。光伏玻璃行业产能过剩,开工率和产量大幅萎缩。这些因素共同导致行业面临长时间、大面积亏损,短期内价格低位磨底为主,不排除进一步下行探底的可能。
研报提示了哪些风险点?
研报提示了纯碱玻璃行业面临的风险点主要包括地产政策强势刺激和纯碱能耗、环保政策加码,落后产能出清加速。地产政策强势刺激可能短期内提振地产竣工需求,但长期来看,行业仍面临需求疲软的问题。纯碱能耗、环保政策加码将加速落后产能出清,可能导致供给端进一步收缩,但短期内行业仍面临长时间、大面积亏损的问题。此外,供需宽松大格局未扭转,高库存持续压制价格,基本面仍不具备筑底条件,短期内价格低位磨底为主,不排除进一步下行探底的可能。这些因素都可能对行业未来发展带来不确定性。