猜你想问
这份研报的核心内容是什么?
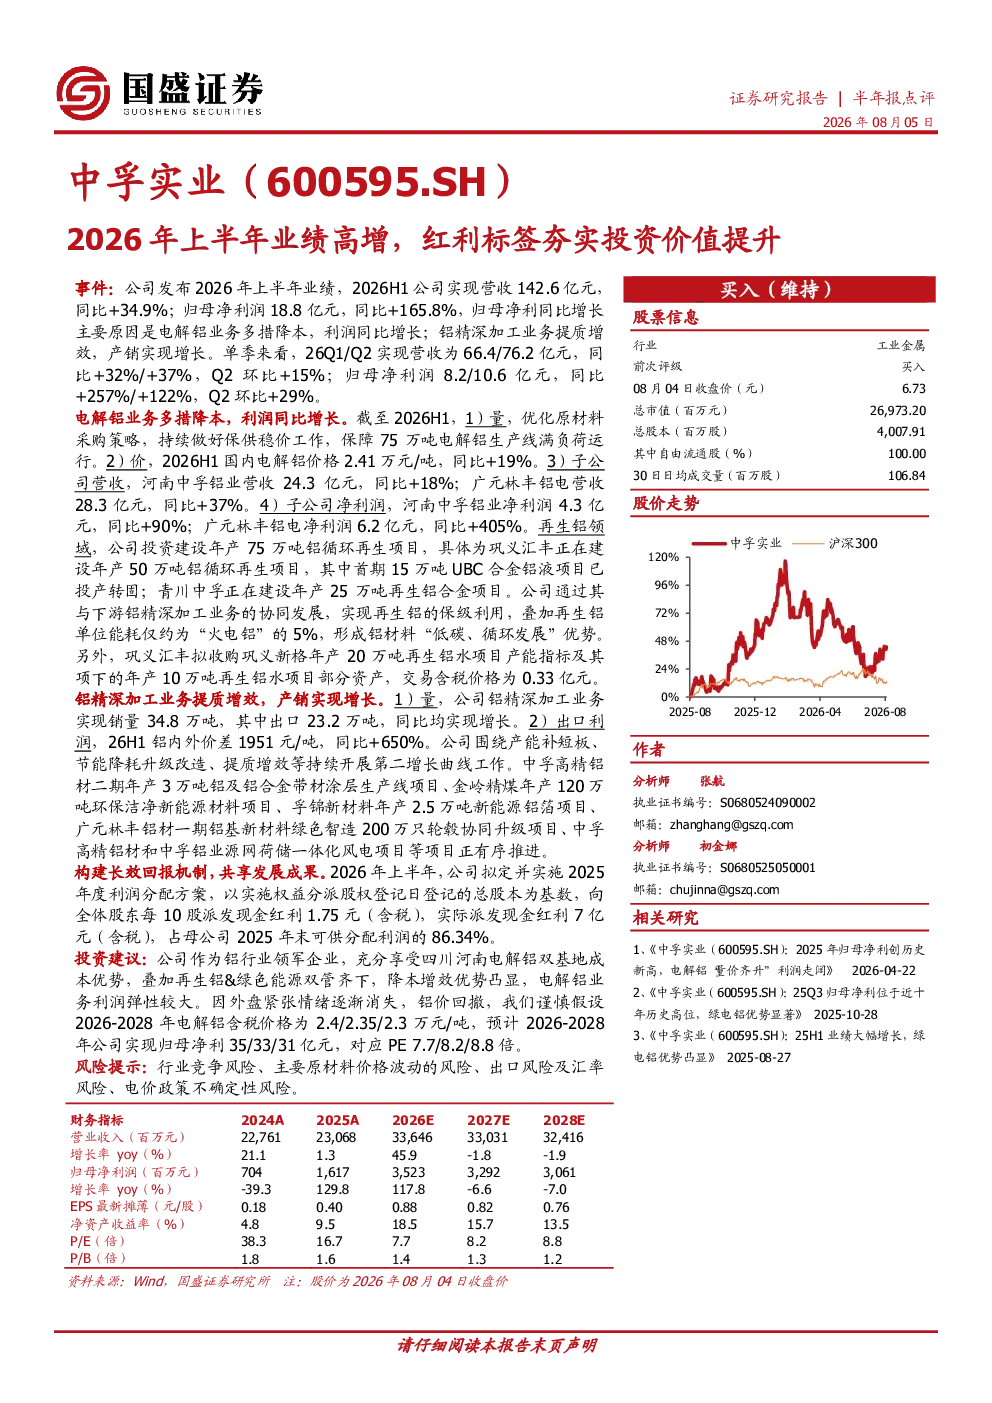
这份研报指出,中孚实业2026年上半年业绩显著高增,归母净利润同比增长165.8%。主要得益于电解铝业务通过优化原材料采购、保障产能满负荷运行及国内电解铝价格上涨实现利润增长,以及铝精深加工业务销量和出口利润均实现增长,内外价差扩大。
有色金属行业发展趋势如何?
研报显示,电解铝行业正经历多措降本的优化阶段,同时铝精深加工业务通过提质增效和扩大出口利润实现增长。行业竞争加剧,但再生铝和绿色能源的发展为铝企带来新的增长点。
报告重点分析了哪些方向?
报告重点分析了中孚实业的电解铝业务和铝精深加工业务。电解铝业务方面,通过保障产能、优化采购和利用价格上涨实现利润增长;铝精深加工业务方面,销量和出口利润均实现增长,内外价差扩大,同时公司推进多个高精铝材和新能源材料项目。
当前市场对有色金属行业的现状如何?
当前市场关注有色金属行业的降本增效能力,特别是电解铝企业的成本控制和铝精深加工业务的盈利能力。中孚实业凭借四川河南双基地成本优势和再生铝项目,展现出显著的降本增效潜力。
研报提示了哪些风险?
研报提示了行业竞争风险、主要原材料价格波动风险、出口及汇率风险、电价政策不确定性风险。这些风险可能影响有色金属企业的盈利能力和经营稳定性。
你可能感兴趣
2021年报点评:业绩持续高增,大幅提升派息率彰显低估值高股息投资价值
东吴证券2022-03-24
保费+投资驱动业绩高增,业务转型提升价值中枢
金融民生证券2020-03-03
上半年业绩高增,改革红利持续释放
食品饮料安信证券2022-08-03
2025年度业绩快报点评:发电量稳增带动全年业绩提升,红利价值彰显
公用事业东吴证券2026-01-15
主业高增夯实基础,受益 AI 眼镜增长红利
国投证券2026-02-09
申万宏源同花顺2026年上半年业绩超预期合同负债高增
未知机构2026-08-24
广发环保2026年第35期周观点:盈峰智算业绩兑现 固废夯实红利底座
未知机构2026-08-31
新华保险2026年上半年业绩预增公告点评科创投资放大权益弹性,业绩符合预期
国泰海通证券2026-07-14
上半年业绩高增,高端船舶占比提升
交运设备国金证券2024-08-30