猜你想问
这份研报的核心内容是什么?
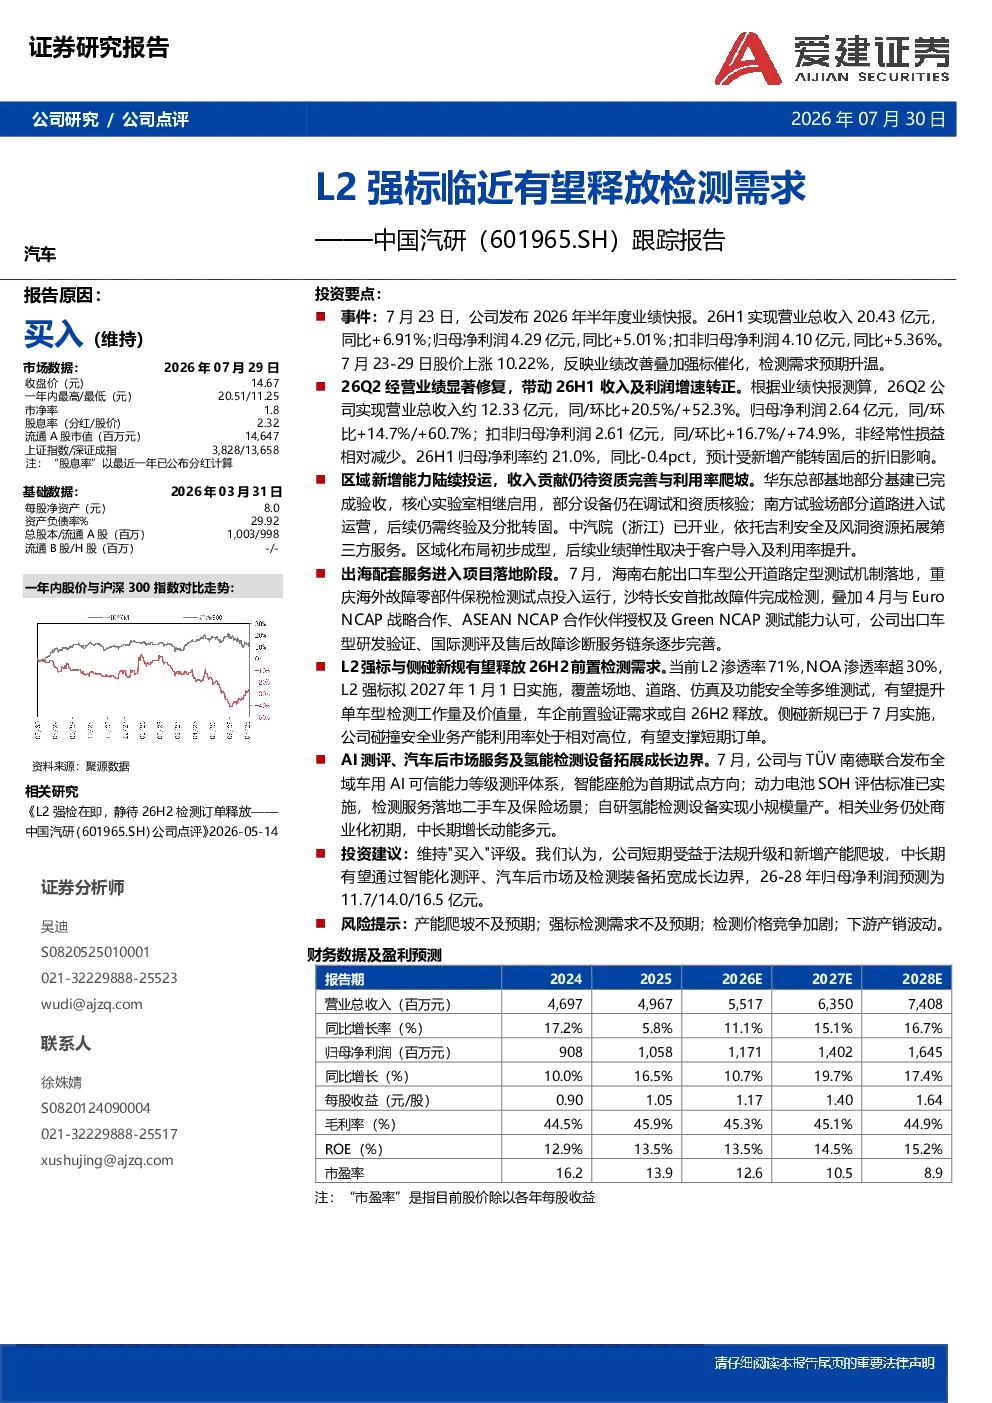
本报告核心观点是中国汽研短期受益于业绩改善和强标催化,检测需求预期升温;中长期通过智能化测评、汽车后市场及检测装备拓展成长边界。报告显示2026年H1及Q2业绩均实现同比增长,L2及NOA渗透率持续提升,同时公司在区域布局、出海服务和新业务拓展方面取得进展,政策影响方面L2强标和侧碰新规将支撑短期订单。
交通运输行业发展趋势如何?
交通运输行业发展趋势显示,随着自动驾驶技术发展,L2及以上级别渗透率持续提升,检测需求随之增加。政策层面推动智能网联汽车标准强标化,为检测机构带来业务量增长机会。同时,汽车后市场及新能源领域如动力电池、氢能等对检测服务提出新需求,智能化测评体系成为行业发展方向。
报告重点分析了哪些方向?
报告重点分析了业绩改善驱动因素、强标政策催化效应、智能化测评体系建设、汽车后市场拓展潜力以及检测装备国产化进程。通过关键数据展示公司营收利润增长情况,业务进展体现区域扩张和出海服务成效,政策影响部分聚焦L2强标和侧碰新规的短期支撑作用,中长期则关注智能化测评等新业务增长点。
当前市场现状如何判断?
当前市场现状显示,智能网联汽车检测需求持续升温,L2渗透率达71%且NOA超30%,政策驱动下检测工作量及价值量提升明显。中国汽研凭借区域布局优化、出海服务落地及新业务拓展,在市场竞争中占据有利地位。但需关注产能爬坡、强标需求落地、价格竞争及下游产销波动等潜在风险因素。
研报提示了哪些风险?
研报提示的风险包括产能爬坡不及预期可能导致业绩增长放缓,强标政策落地效果不及预期将影响检测需求释放,检测价格竞争加剧可能压缩利润空间,以及下游汽车产销波动可能影响行业整体景气度。这些风险需关注,但报告未涉及具体投资建议。
你可能感兴趣
L2强标与国七法规切换密集,检测需求释放在即
山西证券2026-06-15
公司点评:L2强检在即,静待26H2检测订单释放
交通运输爱建证券2026-05-14
国金汽车中国汽研更新半年度业绩符合预期L2强标已正式
未知机构2026-07-22
中国汽研半年报符合预期 L2强标落地
未知机构2026-07-22
23年业绩符合预期,下游新兴领域有望释放检测需求
电子设备国盛证券2024-04-01
业绩稳健增长,下游领域拓宽有望释放检测需求
电子设备德邦证券2024-03-29
机械行业周报:3C自动化需求有望逐步释放,关注组装与检测环节设备
机械设备宏信证券2017-03-21
家居行业跟踪报告:促家居消费若干措施出台,家居需求有望进一步释放
轻工制造万联证券2023-07-24
强标落地叠加车型迭代提速,汽车检测景气度高企
中邮证券2026-09-04
医疗器械行业快报:新冠检测跟踪,Omicron预计将带来新一轮需求增长,有关厂商有望收获业绩弹性
医药生物安信证券2021-12-09