7月市场回顾与8月展望
动力煤
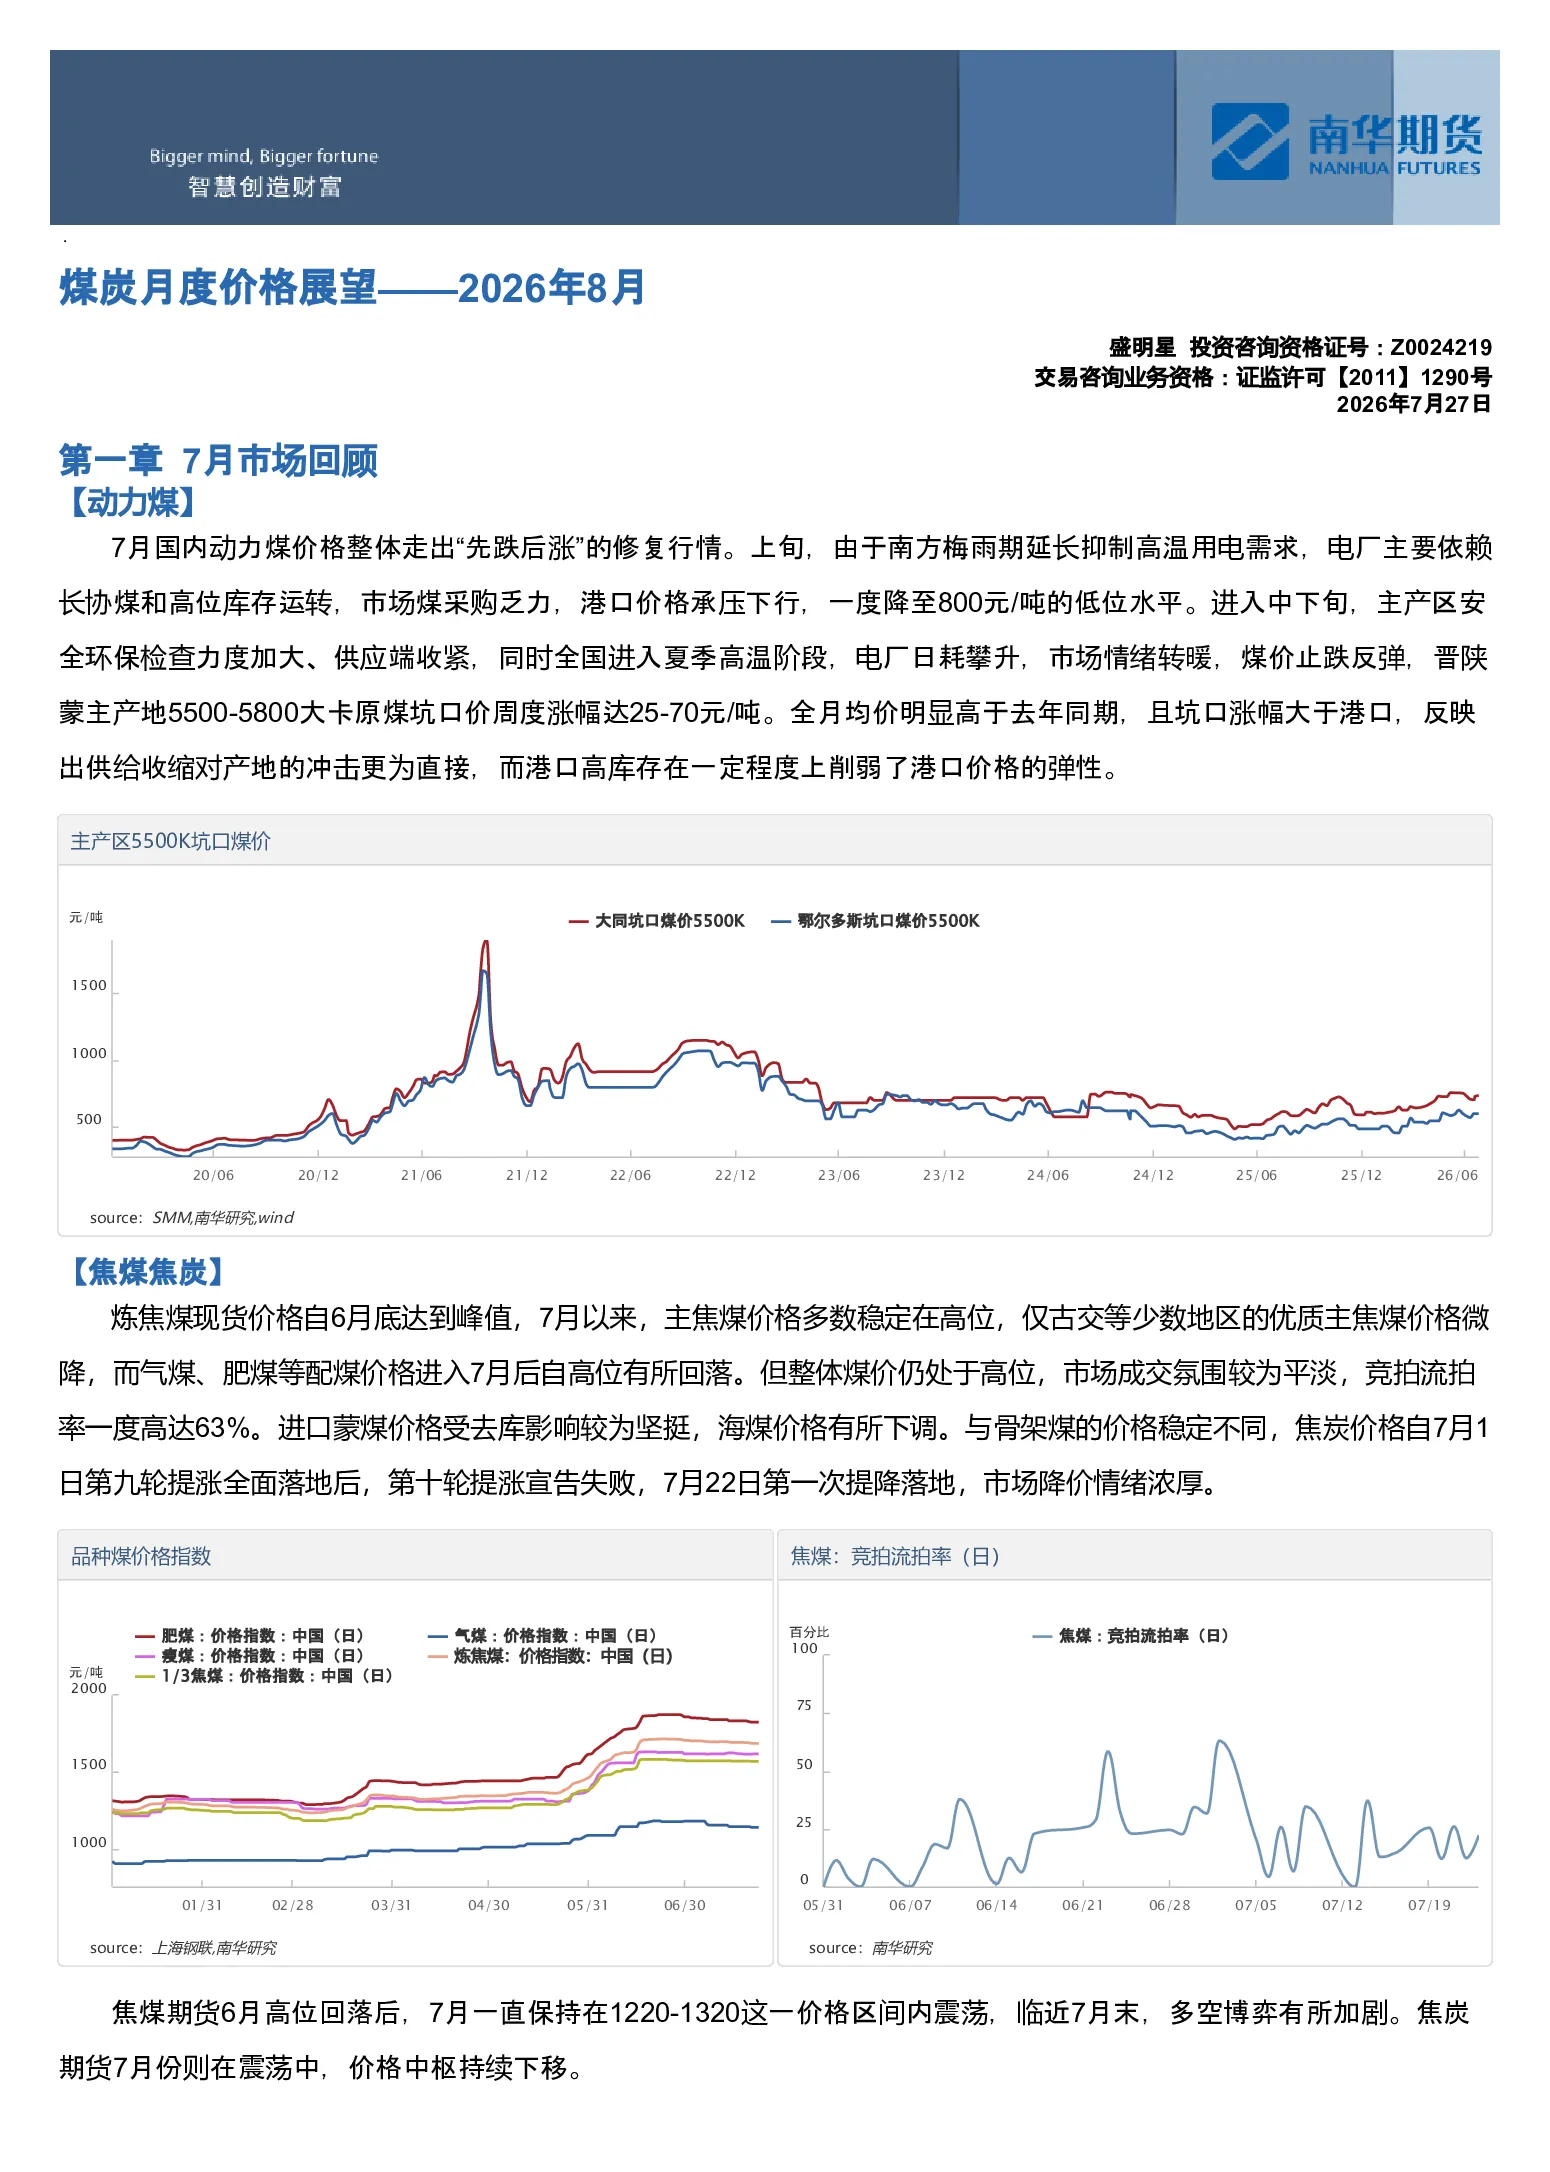
- 7月行情:国内动力煤价格呈现“先跌后涨”修复行情。上旬受南方梅雨抑制需求、电厂库存高位影响,价格降至800元/吨低位;中下旬因主产区安检加码、供应收紧及高温用电需求回升,价格反弹,晋陕蒙5500-5800大卡原煤坑口价周度涨幅25-70元/吨。全月均价高于去年同期,坑口涨幅大于港口,显示供给收缩对产地冲击更直接,港口高库存削弱价格弹性。
- 核心驱动:供给端系统性收缩(内蒙古“打非治违”、山西产能恢复缓慢),6月规上原煤产量同比下降9.7%;需求端高温推高日耗但水电替代效应及长协煤覆盖抑制采购。港口库存同比最高约3000万吨,缓解了供给压力,但高温需求是价格上限关键变量。
焦煤焦炭
- 7月行情:焦煤现货价格高位震荡,主焦煤稳定,配煤回落;进口蒙煤受通关影响坚挺。焦炭第九轮提涨失败,22日首降落地,市场降价情绪浓厚。期货方面,焦煤6月回落后7月在1220-1320区间震荡,焦炭价格中枢持续下移。
- 核心驱动:焦煤端山西煤矿事故后复产缓慢(7月停产53座煤矿),库存累库;进口蒙煤通关受限(口岸库存降至350万吨)。焦炭端钢厂淡季检修导致需求下滑,配煤价格回落,焦企利润好转但下游按需采购致累库,首轮提降落地。
8月展望
- 动力煤:价格中枢或震荡抬升,警惕需求预期结束库存未去化导致回调。底部支撑来自煤矿产能限制,但港口高库存(约3000万吨)制约上行斜率。若高温持续,供需缺口将显化;若水电偏强或气温不及预期,价格或高位震荡。预期价格区间:Q5500【780,840】元/吨。关注点:电厂日耗、港口库存、主产区坑口价。
- 焦煤焦炭:现货端8月钢厂铁水或恢复至240万吨/日,需求复苏支撑价格,但事故后定价逻辑仍存。进口蒙煤、俄煤为主焦煤配煤,澳煤长协锁量,社会库存难增量。焦煤预期价格区间:安泽低硫主焦煤【1920,2100】元/吨,8月价格或回落但仍偏高。焦炭累库背景下提降预期强,利润或维持低位,预期价格区间:山西产干熄焦【1805,1915】元/吨。期货端焦煤远期转为Back结构,预期8月焦煤期货【1210,1310】元/吨;焦炭期货或修复提降预期,预期【1800,1945】元/吨。
- 风险提示:政策不及预期、煤炭复产超预期、下游需求不及预期、原煤进口超预期。