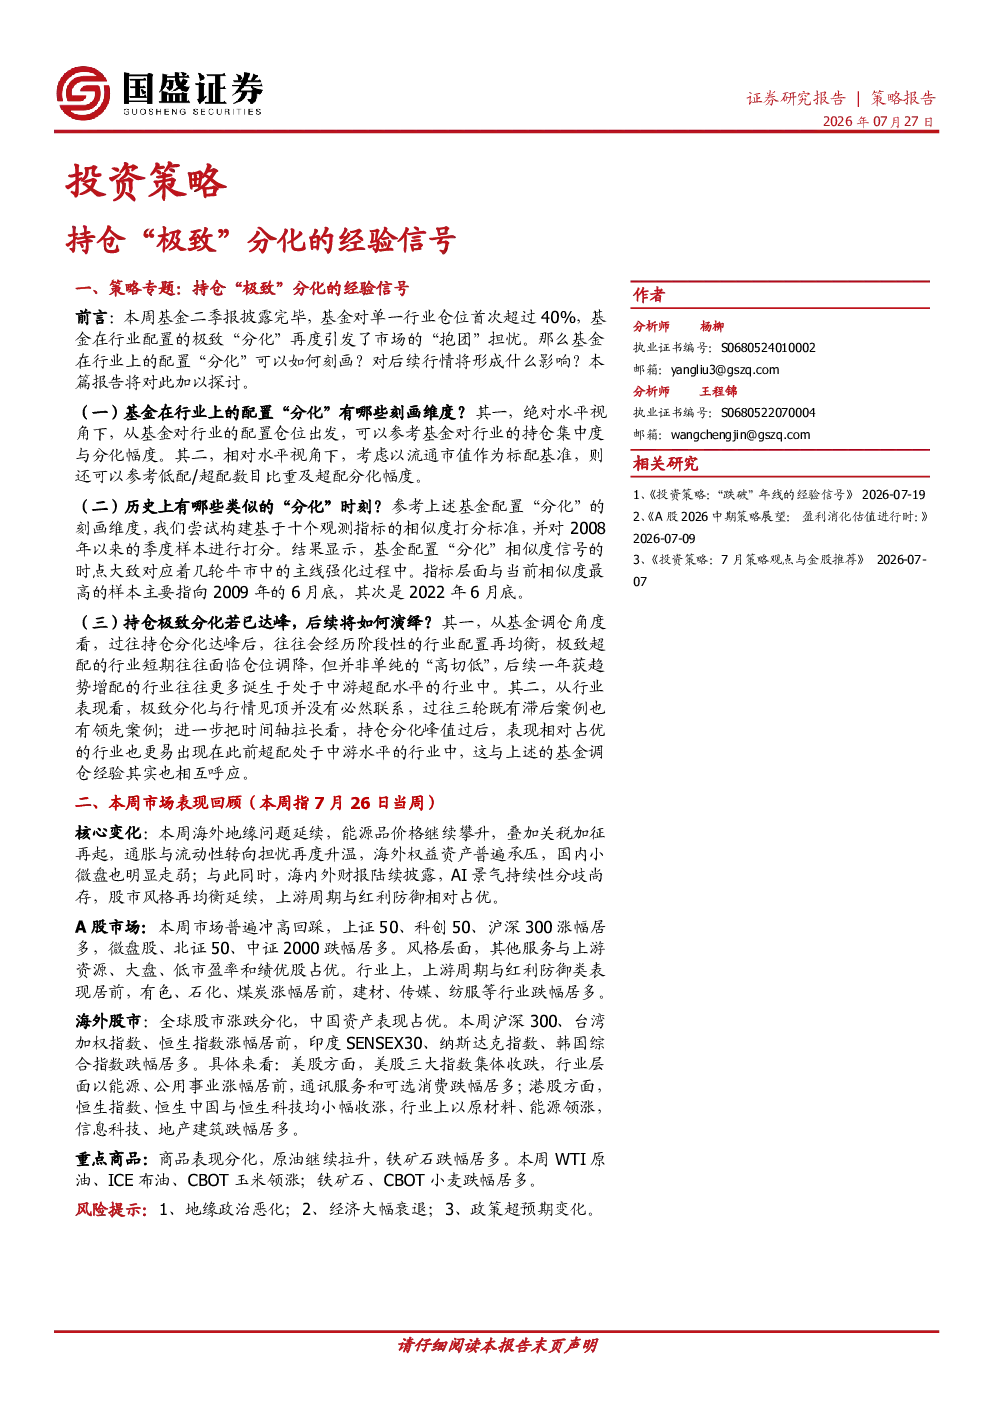
一、基金行业配置“极致”分化的刻画维度
- 绝对水平视角:
- 持仓集中度:基金对少数重仓行业的集中配置比重,截至2026年二季度末,Top1、Top3、Top5的行业持股占比分别达到42.8%、67.2%和78.8%,创2008年以来新高。
- 仓位分化幅度:重仓与非重仓之间的差异程度,头部与尾部的仓位分化幅度刷新历史峰值,达到42.7%。
- 一九分化、二八分化幅度逆势回落,分别降至6.1%和2.0%。
- 相对水平视角:
- 低配/超配数目比重:基金对行业配置权重倾斜的广度,截至2026年二季度末,低配/超配比重继续创新高,达到5.2,即仅有五个行业获基金超配。
- 超配分化幅度:基金对行业市值结构的超低配配置的“扭曲”深度,首尾超配分化幅度创新高,达到30.2%。
- 一九分化、二八分化幅度均降至历史底部水平,分别降至2.8%和1.6%。
二、历史上类似的“分化”时刻及后续演绎
- 历史相似度最高的样本:
- 2009年6月底:与当前相似度最高。
- 2022年6月底:其次相似度较高。
- 过往触发基金配置“分化”相似度信号的时点大致对应几轮牛市中的主线强化过程中。
- 持仓分化达峰后的调仓经验:
- 极致超配的行业往往在随后季度经历明显减仓,如2009年的银行、2015年的计算机、2022年的电力设备。
- 调仓并非单纯的“高切低”,后续年度级别成功补位获增持居前的行业更多诞生于处于中游超配水平的行业中。
- 持仓分化峰值后行业表现特征:
- 极致分化与行情见顶没有必然联系,如2015年互联网+行情滞后一个季度才见顶,新能源行情则在见顶后才显现持仓分化峰值。
- 持仓分化峰值过后,表现相对占优的行业更易出现在此前超配处于中游水平的行业中。
三、本周市场表现回顾(7月26日当周)
- 核心变化:
- 海外地缘问题延续,能源品价格攀升,叠加关税加征,通胀与流动性担忧升温,海外权益资产普遍承压,国内小微盘明显走弱。
- 海内外财报陆续披露,AI景气持续性分歧尚存,股市风格再均衡延续,上游周期与红利防御相对占优。
- A股市场:
- 主要宽基指数涨跌分化:上证50、科创50、沪深300涨幅居多,微盘股、北证50、中证2000跌幅居多。
- 风格层面:其他服务与上游资源、大盘、低市盈率和绩优股占优。
- 行业层面:上游周期与红利防御类表现居前,有色、石化、煤炭涨幅居前,建材、传媒、纺服等行业跌幅居多。
- 全球股市:
- 涨跌分化,中国资产表现占优:沪深300、台湾加权指数、恒生指数涨幅居前,印度SENSEX30、纳斯达克指数、韩国综合指数跌幅居多。
- 美股三大指数集体收跌,能源、公用事业涨幅居前,通讯服务和可选消费跌幅居多。
- 港股恒生指数、恒生中国与恒生科技均小幅收涨,原材料、能源领涨,信息科技、地产建筑跌幅居多。
- 重点商品:
- 商品表现分化:WTI原油、ICE布油、CBOT玉米领涨,铁矿石、CBOT小麦跌幅居多。