你可能感兴趣
天风海外科技 META 点评 出售过剩算力不是 AI CapEx 交易结束 而是 AI 基建商
未知机构2026-07-02
天风海外科技 SNDK财报点评 NBM模式重塑AI存储估值
未知机构2026-08-06
天风海外科技 存储价格预期与供需格局分析
未知机构2026-07-19
通信行业点评报告:海外AI财报点评:AWS和谷歌云营收超预期,巨头资本开支指引乐观,继续看好AI算力全链条
信息技术开源证券2026-02-05
申万海外科技传媒:谷歌26Q2财报与AI产业链分析
未知机构2026-07-26
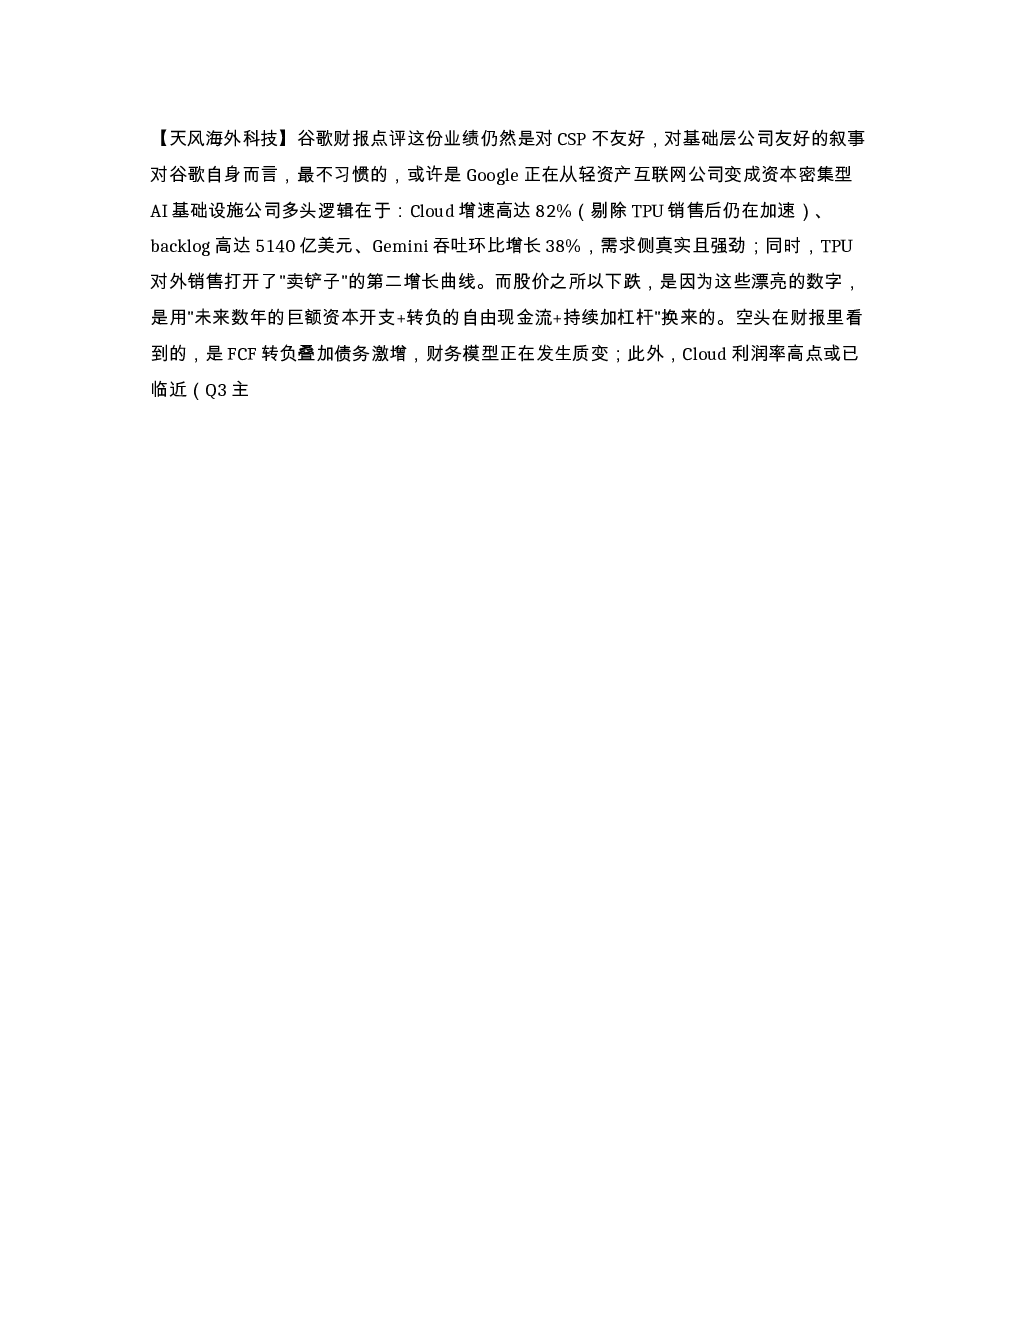
谷歌财报点评 AI基建转向与基础层受益
未知机构2026-07-23
天风电新北美太空算力赛高后续关注谷歌与蓝色起源的寻中国供应链0207
未知机构2026-02-09
天风电新博通2026财年Q1财报更新AI算力需求爆发业绩超预期兑现
未知机构2026-03-06
天风海外科技 SNDK财报点评
未知机构2026-08-06
天风海外科技 亚马逊AI资本开支与AWS增长
未知机构2026-07-31