核心矛盾及策略建议
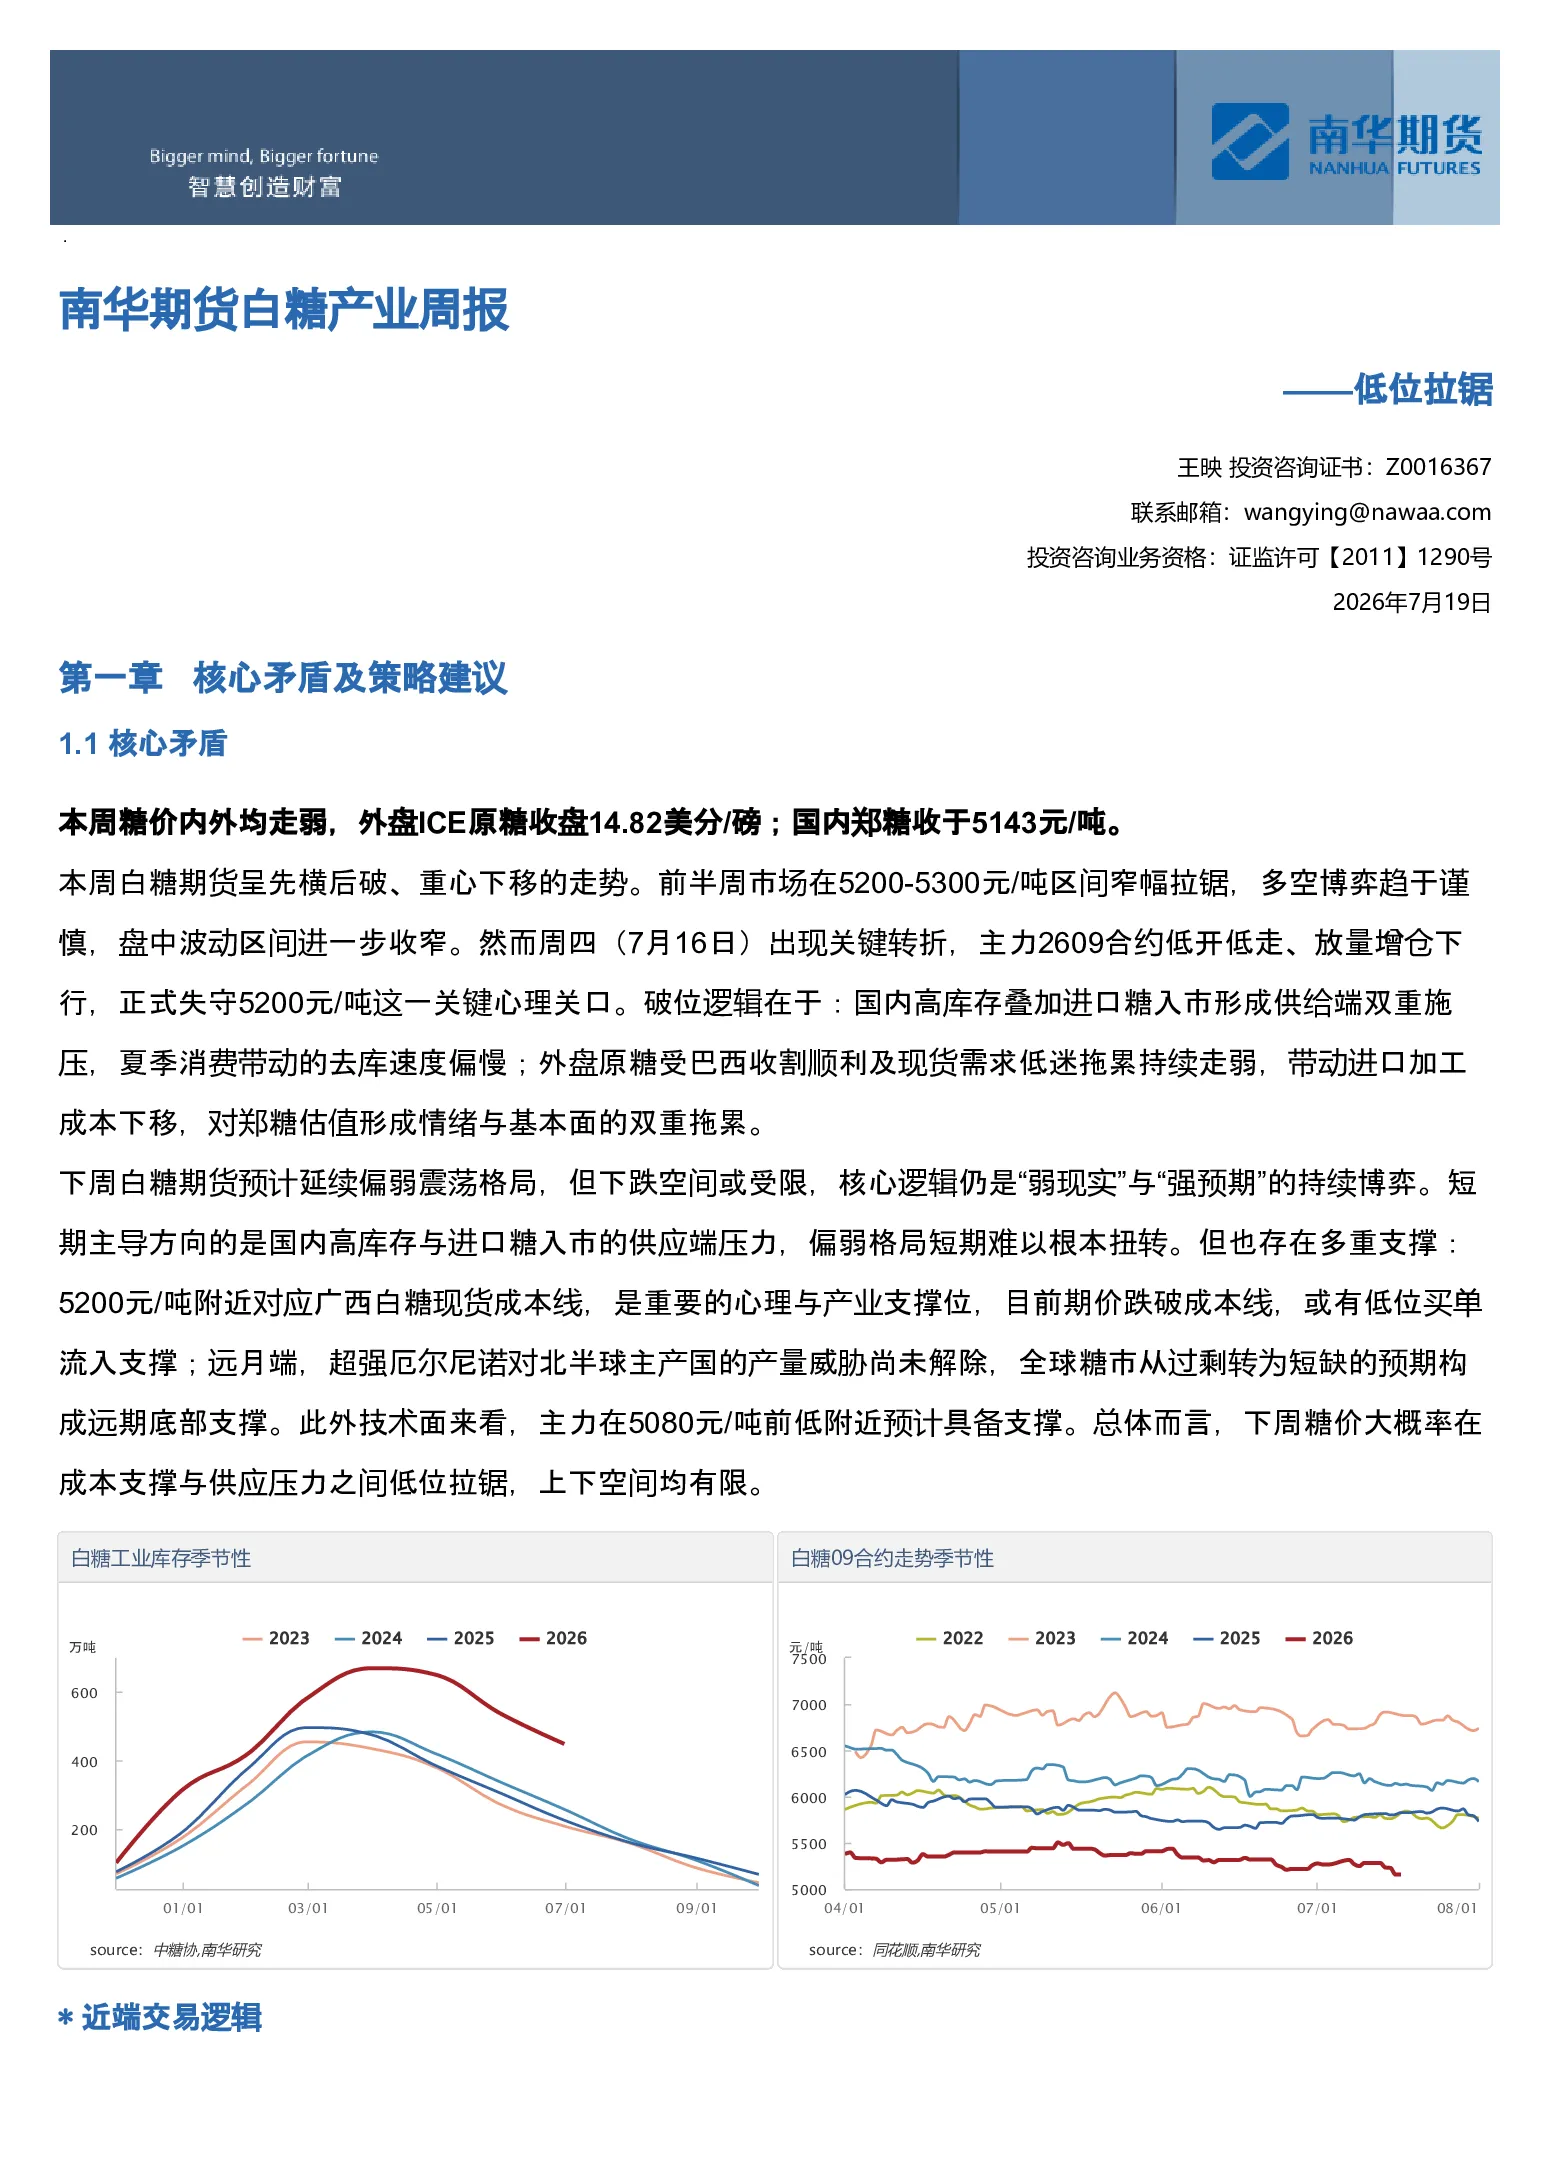
- 核心矛盾:本周糖价内外均走弱,ICE原糖收盘14.82美分/磅,郑糖收于5143元/吨。白糖期货先横后破,失守5200元/吨关键关口。破位逻辑:国内高库存叠加进口糖入市形成供给端双重压力,夏季消费去库速度偏慢;外盘原糖受巴西收割顺利及现货需求低迷拖累持续走弱,带动进口加工成本下移。
- 下周预测:延续偏弱震荡,下跌空间受限。核心逻辑仍是“弱现实”与“强预期”的博弈。短期主导方向是国内供应端压力,但存在多重支撑:5200元/吨附近成本线、远月超强厄尔尼诺对产量的威胁、技术面5080元/吨前低支撑。
- 交易逻辑:
- 近端09合约:交易国际“弱现实”与持仓成本,关注国内消费去库、进口及北半球产区降水情况。
- 远端1月及以后合约:交易弱现实同时,对强预期及不确定性定价,关注印度、巴西产区天气、进口政策及新榨季产量预期。
价格及价差走势研判
- 价格走势:预计SR2609在5050-5300元/吨区间运行。
- 月差走势:09-01价差在-150元/吨左右,远月升水结构延续,主力合约持仓移向远月。
- 基差走势:SR2609南宁基差震荡走高,基差收于86元/吨,短期仍有上升可能。
- 盘面利润:白糖加工利润震荡,巴西及泰国原糖配额内外利润变化不大。
风险提示
本周重要信息及下周关注事件
- 本周重要信息:
- 利多:巴西上调汽油乙醇掺混比例至32%,巴西7月前两周出口糖91.21万吨(同比减少27%)。
- 利空:巴西甘蔗种植面积预估持平,产量预估持平。
- 下周关注事件:
- 巴西港口周度待运食糖数量及船只数。
- 巴西周度糖出口数据。
盘面解读
- 内盘:
- 单边:SR2609周度下跌2.66%,收盘5143元/吨,减仓12153手。最大利多席位净空头减仓,外资席位净空头增仓。
- 基差月差:09合约基差贴水盘面143元/吨,月差-150元/吨,远月升水。
- 外盘:
- 单边:原糖价格下跌0.27%,收盘14.82美分/磅,CFTC非商业持仓维持空头头寸。
- 月差:近弱远强Contango结构,近月受全球供应充裕及巴西压榨顺利拖累,远月受厄尔尼诺供给短缺预期支撑。
- 内外价差:内外双弱,进口糖利润维持震荡,国内现货需求一般,国际现货需求疲软。
估值和利润分析
- 进口利润:配额外进口利润下降,但糖浆及预混粉进口同比增加。
供应及库存推演
- 供需平衡表:25/26榨季广西、云南产量预估1296.6万吨(同比增16.16%),总供给攀升,表观需求量预估1810.8万吨(近五年新高)。