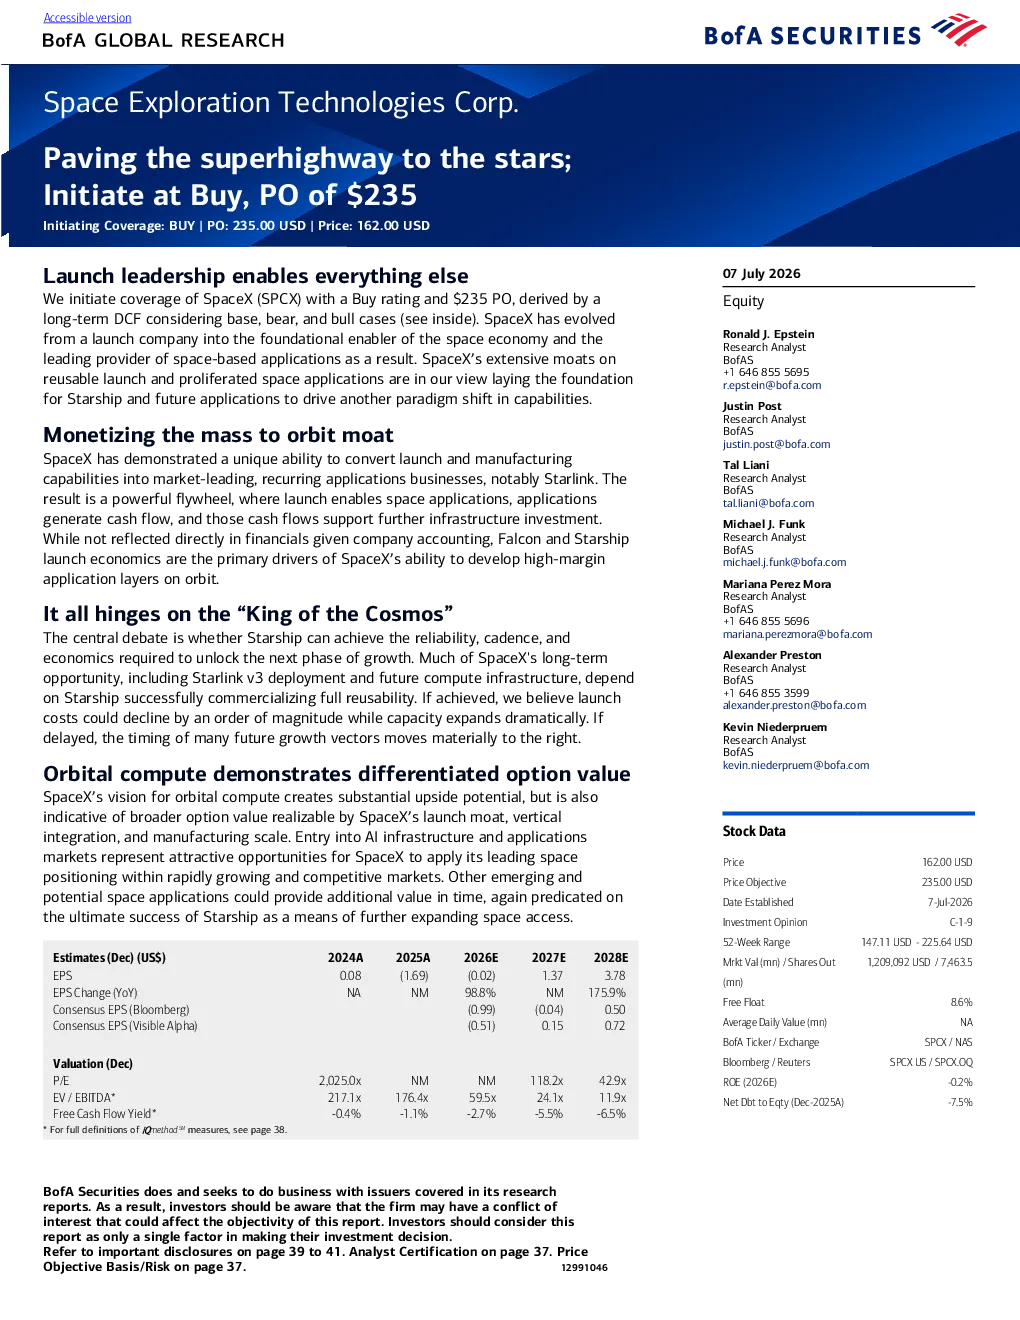
核心观点
摩根大通将太空探索技术公司(SpaceX)评级上调至“买入”,目标价设定为235美元。该评级基于对公司长期自由现金流折现模型的平均预测,该模型考虑了基础、熊市和牛市三种情景。SpaceX已从发射公司演变为太空经济的基础设施推动者和基于太空的应用程序领先提供者。其可重复使用的发射和普及的太空应用程序的强大护城河为公司未来的Starship和应用程序的推出奠定了基础,从而推动能力发生另一次范式转变。
关键数据
- 目标价:235美元
- 当前股价:162美元
- 2024年EPS预测:0.08美元(亏损1.69美元)
- 2025年EPS预测:0.02美元(亏损)
- 2026年EPS预测:1.37美元
- 2027年EPS预测:3.78美元
- 2028年EPS预测:11.9美元
- 2024-2028年EPS年复合增长率:175.9%
- 2024-2028年自由现金流收益率:-6.5%
研究结论
- Space业务:SpaceX的发射业务是其竞争优势的基础,也是其最持久的护城河。Falcon系列运载火箭已确立SpaceX作为全球领先的发射提供商和太空推动者的地位,迄今为止已执行了650多次发射,任务成功率超过99%,近年来在全球太空进入量中占比超过80%。可重复使用的硬件、垂直整合和高发射频率使SpaceX能够大幅降低发射成本,同时快速扩大太空活动并提供可靠的轨道接入。Falcon本身在竞争对手部署类似能力之前几年内就领先了,而Starship的全面可重复使用和规模将代表太空接入能力的进一步范式转变。
- Connectivity业务:Starlink定位为颠覆约6600亿美元的全球消费者宽带市场。宽带代表着最引人入胜且最容易渗透的市场机会。技术因素,如频谱传播,不太重要,客户获取成本较低。光纤覆盖不平等且通过成本更高来覆盖偏远地区,使得LEO宽带成为相对于光纤的具有有利经济学的竞争解决方案,前提是SpaceX能够将发射成本降低到每公斤100-200美元以下。单个市场采用取决于1)固定或移动超宽带可用性,以及2)竞争性定价。第一个因素主要指向农村“盲点”,那里超宽带覆盖的家庭较少,许多国家的独立5G发展不成熟。第二个因素表明,在覆盖较好的地区,人们可能更不愿意采用市场份额,因为目前的电信宽带服务比卫星替代方案便宜。
- AI业务:SpaceX的AI战略涵盖了基础设施和应用程序两个层面,使该公司能够跨越AI价值链的多个层次。在基础设施层面,SpaceX正在构建一个计算网络,包括陆地(基于地球)数据中心和新兴的太空(基于太空)数据中心。在应用程序层面,该公司正在将其与专有模型和分发表面相结合,包括Grok、X(前身为Twitter)和最近以600亿美元收购的AI编码平台Cursor。这些解决方案形成了一个不断增长的综合生态系统,包括面向最终用户和企业的人工智能产品,这有助于该公司解决企业应用程序的22.7万亿美元的总地址市场。在以下部分,我们将概述SpaceX的陆地计算战略、太空计算方法以及对其模型和应用程序堆栈的讨论。
- 风险因素:执行风险——Starship、轨道计算技术尚未得到证明;监管风险——发射、卫星服务;AI业务需要大量投资来支持其发展;AI应用程序市场高度竞争。
总结
摩根大通认为SpaceX凭借其在可重复使用发射和普及的太空应用程序方面的强大护城河,以及其垂直整合和制造规模,将成为太空经济的基础设施推动者和基于太空的应用程序领先提供者。公司未来的增长将依赖于Starship的成功,以及其陆地和太空计算能力的扩展。然而,该公司也面临着执行风险、监管风险和AI业务发展所需的大量投资等风险。