一周原油点评
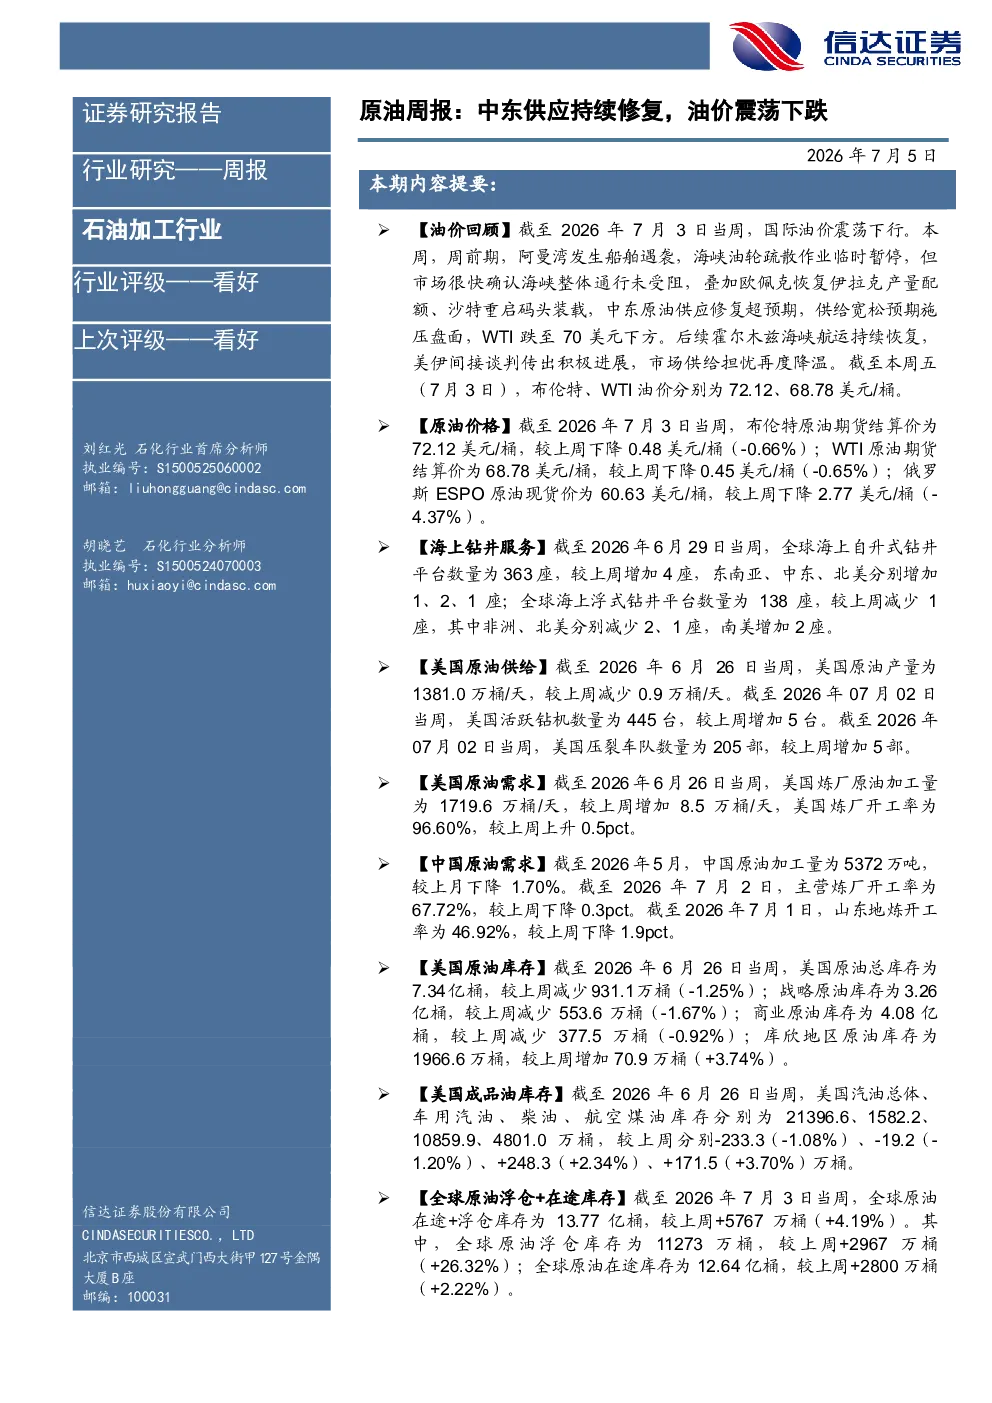
油价回顾: 国际油价震荡下行。阿曼湾遇袭事件短暂影响市场,但中东原油供应修复超预期,供给宽松预期施压盘面,WTI跌至70美元下方。霍尔木兹海峡航运持续恢复,美伊间接谈判传出积极进展,市场供给担忧再度降温。截至7月3日,布伦特、WTI油价分别为72.12、68.78美元/桶。
石油石化板块表现: 石油石化板块上涨0.86%,油服工程板块上涨2.46%,炼化及贸易板块上涨1.10%,油气开采板块上涨0.96%。上游板块股价表现较好的是贝肯能源、仁智股份、ST准油等。
原油价格
- 价格: 布伦特72.12美元/桶(-0.66%),WTI 68.78美元/桶(-0.65%),俄罗斯ESPO 60.63美元/桶(-4.37%)。
- 价差: 布伦特-WTI 3.34美元/桶(收窄),布伦特现货-期货 -2.47美元/桶(收窄),布伦特-俄罗斯ESPO 8.72美元/桶(扩大),WTI-俄罗斯ESPO 5.38美元/桶(扩大)。
- 相关指数: 美元指数 100.87(下跌),LME铜 13298.50美元/吨(上涨)。
海上钻井服务
- 自升式平台: 全球363座(增加4座),东南亚、中东、北美分别增加1、2、1座。
- 浮式平台: 全球138座(减少1座),非洲、北美分别减少2、1座,南美增加2座。
原油板块
原油供给:
- 产量: 美国原油产量 1381.0万桶/天(减少)。
- 钻机: 美国活跃钻机 445台(增加),压裂车队 205部(增加)。
原油需求:
- 美国炼厂: 加工量 1719.6万桶/天(增加),开工率 96.60%(上升)。
- 中国炼厂: 加工量 5372万吨(下降),主营炼厂开工率 67.72%(下降),山东地炼开工率 46.92%(下降)。
原油进出口: 美国原油净进口量 127.1万桶/天(增加)。
原油库存:
- 美国: 总库存 7.34亿桶(减少),战略库存 3.26亿桶(减少),商业库存 4.08亿桶(减少),库欣地区库存 1966.6万桶(增加)。
- 全球: 在途+浮仓库存 13.77亿桶(增加)。
成品油板块
成品油价格:
- 北美: 柴油(+4.24)、汽油(+0.83)、航煤(+6.11)美元/桶,与原油差价分别扩大。
- 欧洲: 柴油(+4.44)、汽油(+2.64)、航煤(+4.37)美元/桶,与原油差价分别扩大。
- 东南亚: 柴油(+1.04)、汽油(-3.27)、航煤(+1.24)美元/桶,与原油差价分别扩大/缩小。
成品油供给: 美国成品油产量汽油(+5.07%)、柴油(-0.80%)、航煤(-2.91%)万桶/天。
成品油需求: 美国成品油消费量汽油(+4.06%)、柴油(+2.29%)、航煤(-1.06%)万桶/天,美国机场旅客安检数减少。
成品油进出口: 美国汽油净出口量(+37.96%),柴油净出口量(-3.18%),航煤净出口量(-34.36%)。
成品油库存:
- 美国: 汽油总体、车用汽油、柴油、航煤库存分别减少/增加。
- 新加坡: 汽油库存减少,柴油库存减少。
生物燃料板块
生物柴油价格及价差: 酯基、烃基生物柴油港口FOB价格持平,与地沟油、潲水油价差缩小。
生物航煤价格及价差: 中国生物航煤港口FOB价格下降,与地沟油、潲水油价差缩小,欧洲生物航煤港口FOB价格下降。
原料油价格: 中国地沟油、潲水油价格上升,餐厨废油UCO价格持平。
生物柴油出口量: 中国生物柴油(酯基)出口量下降。
原油期货成交及持仓板块
原油期货成交及持仓: 布伦特原油期货成交量减少,WTI原油期货多头总持仓量减少,非商业净多头持仓量减少。
风险因素
- 中东地缘政治、美国推动委内瑞拉石油增产、美伊冲突、俄乌冲突、宏观经济下滑、新能源替代、全球贸易形势、OPEC+联盟计划、美国页岩油政策调整。